
简述:
- BSD 住宅税率根据价格阶梯逐步提高,最高达6%,非住宅物业最高税率封顶在5%。
- 计算BSD时,必须用合约价与估值中较高者,避免低报价格导致补税风险。
- 每个价格区间的税费需逐段计算,然后相加,速算公式适合快速估算但须核对准确。
- BSD缴税必须在签署后14天内完成,支付渠道主要通过IRAS的在线平台实现。
- 触发额外买方印花税(ABSD)时,应将BSD与ABSD总额一同预算,以确保资金准备充分。
目录
- 把 BSD 当成现金流风险,而不是签约后才处理的手续
- 把 BSD 当成现金流风险,而不是签约后才处理的手续
- 为什么计税基础要看合约价与市值中较高者
- 把 BSD 当成现金流风险,而不是签约后才处理的手续
- BSD 缴纳时限、支付渠道与 CPF 的适用范围
- BSD 与 ABSD 是否会同时产生
- 把 BSD 当成现金流风险,而不是签约后才处理的手续
- 用 haio 免费核算你的 BSD 与购房预算
- 把 BSD 当成现金流风险,而不是签约后才处理的手续
- 用 haio 免费核算你的 BSD 与购房预算
- 来源
BSD 怎么算:税率阶梯与住宅、非住宅的差异
新加坡自 2023 年 2 月 15 日起施行现行的住宅 BSD 分档税率),价格越高,边际税率越高。
| 计税价值区间 | 住宅税率 |
|---|---|
| 首 $180,000 | 1% |
| 接下来 $180,000 | 2% |
| 接下来 $640,000 | 3% |
| 接下来 $500,000 | 4% |
| 接下来 $1,500,000 | 5% |
| 剩余部分 | 6% |
非住宅物业(商铺、办公室、工业物业)适用不同阶梯,最高边际税率封顶在 5%,不会像住宅那样跳到 6%。无论住宅还是非住宅,算出的税额都要向下取整到最接近的整元,就算算出来是 $1.99,最低也按 $1 收。
BSD 计算方法:逐档相加与速算公式
手动逐档计算并不复杂,关键是不要把整个价格都套用最高一档的税率。
- 确定计税基础:取合约价格与 IRAS 估值中较高的一个。
- 按阶梯逐段计算:先算首 $180,000 的 1%,再算下一个 $180,000 的 2%,依此类推,直到用完全部金额。
- 求和:把每一段算出来的税额相加,即为 BSD 总额。
- 速算验证:对住宅物业,如果价格落在 $1,000,000 以上、$1,500,000 以下这类常见区间,可以用「总价 × 该档边际税率 减去 固定扣减额」的方式快速交叉核对,固定扣减额其实就是低档税率与高档税率之间累积的差额。
- 核对清单:确认用的是合约价还是市场估值中较高者、有没有向下取整、物业是否混合了住宅与非住宅或土地成分(混合用途需按 IRAS 规则分开计算)。
速算公式方便估算,但正式缴税前,仍应以 IRAS 官方页面列出的阶梯税率逐档核对,避免速算误差影响预算。
为什么计税基础要看合约价与市值中较高者
IRAS 明确规定,BSD 的计税依据是购买价格或市场价值两者中较高的一个。这条规则的目的很直接:防止买卖双方在合约里故意压低成交价来少缴税。
如果合约价明显低于政府估值,IRAS 会按照较高的估值重新计税,买家可能要补缴差额,情况严重时还会被追加处罚。故意低报价格属于税务申报层面的高风险行为,一旦被认定为刻意逃税,后果远比多缴一点税严重。签约前先查一次 IRAS 估值或用市场估值工具核对,是最简单的自我保护方式。
三个价位的完整 BSD 计算示例
数字比公式更直观。以下是三个常见价位的完整算法。
- $450,000 组屋或小型公寓:首 $180,000 按 1% 收 $1,800;接下来 $180,000 按 2% 收 $3,600;剩余 $90,000 按 3% 收 $2,700。三段相加,BSD 总额为 $8,100。
- $860,000 私宅:首 $180,000 收 $1,800,第二个 $180,000 收 $3,600,剩余 $500,000 按 3% 收 $15,000。合计 $20,400,用速算公式反推($860,000 × 3% 减去累积扣减额)也应得出同样结果。
- $3,500,000 高端公寓:前四档共计 $180,000+$180,000+$640,000+$500,000=$1,500,000,对应税额为 $1,800+$3,600+$19,200+$20,000=$44,600;接下来 $1,500,000 按 5% 收 $75,000;剩余 $500,000 按 6% 收 $30,000。三部分相加,总额为 $149,600,可以看出高价物业的边际税率对总税负影响很大。
BSD 缴纳时限、支付渠道与 CPF 的适用范围
BSD 的时间要求很硬性,逾期没有缓冲空间。
- 必须在买卖文书签署后 14 天内缴清,逾期会产生罚款。
- 缴税主要通过 IRAS 的 myTax 平台在线完成,该平台同时提供印花税试算功能,方便签约前先核算金额。
- 律师事务所通常会代为处理申报和缴税流程,买家只需确认金额与授权。
- 关于能否用 CPF 公积金支付部分印花税,具体可用项目与条件应以 CPF 官方说明为准,不同物业类型和贷款安排可能影响可用额度。
BSD 与 ABSD 是否会同时产生
BSD 适用于几乎所有买家,不论国籍或持有物业数量。额外买方印花税(ABSD)则是针对特定买家类别的附加税,常见触发情形包括购买第二套及以上住宅、外籍人士购房、或以公司名义持有物业。
如果你的情况会触发 ABSD,实际现金需求是 BSD 加上 ABSD 的总和,而不是单独一笔 BSD。举例来说,一名新加坡公民购买第二套住宅,除了按上文税率算出的 BSD,还要另外准备一笔比例更高的 ABSD 现金。预算时最稳妥的做法是先假设自己会触发 ABSD 的最坏情形,把两笔税一起算进首期现金准备,避免签约后才发现资金缺口。
避免 BSD 计算出错的核查清单
最常见的错误不是算错公式,而是用错计税基础。合约价写低不会帮你省税,只会让 IRAS 按估值补差额,情况严重时甚至涉及税务申报风险。
签约前,建议先备齐估值报告、按揭批复文件与身份/持有权证明,一旦估值有争议也有据可查。
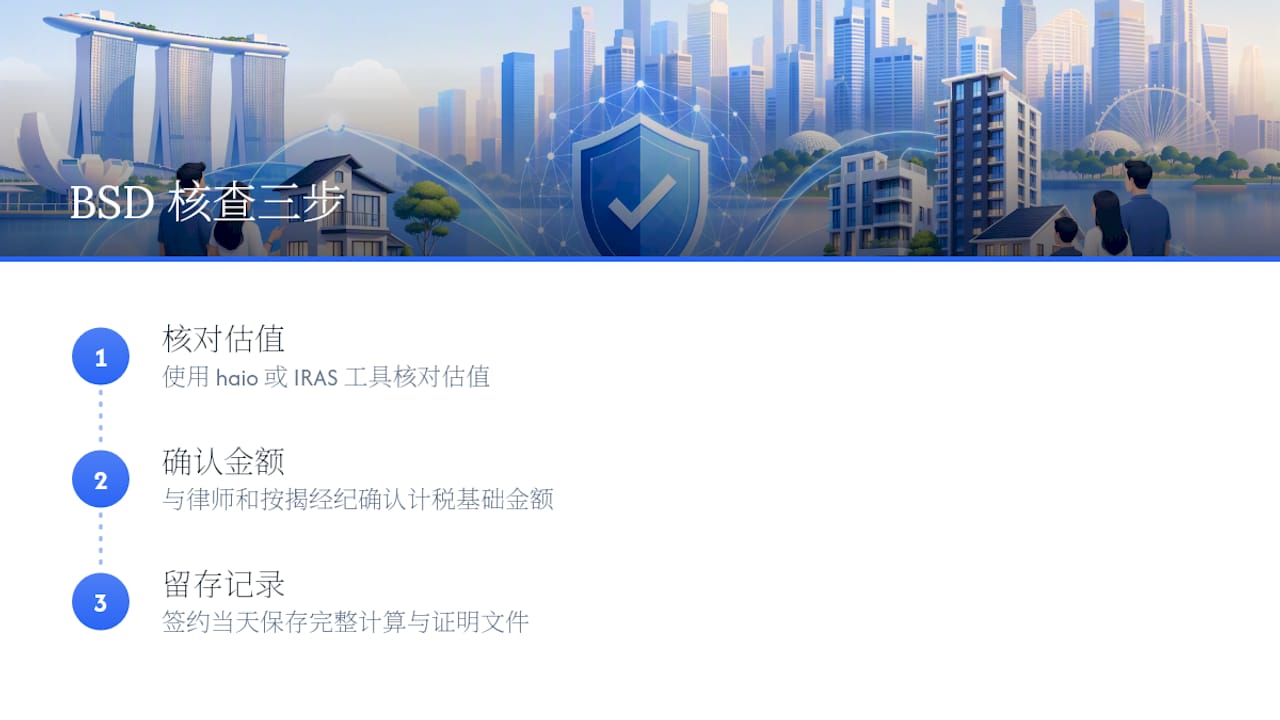
专业提示: 先用 haio 或 IRAS 官方工具做一次估值核对,再与律师和按揭经纪确认金额,最后在签约当天留存一份完整的计算记录,三步都做到位,基本可以避免绝大多数 BSD 争议。
haio 如何帮你把 BSD 计算变成一份可用的预算
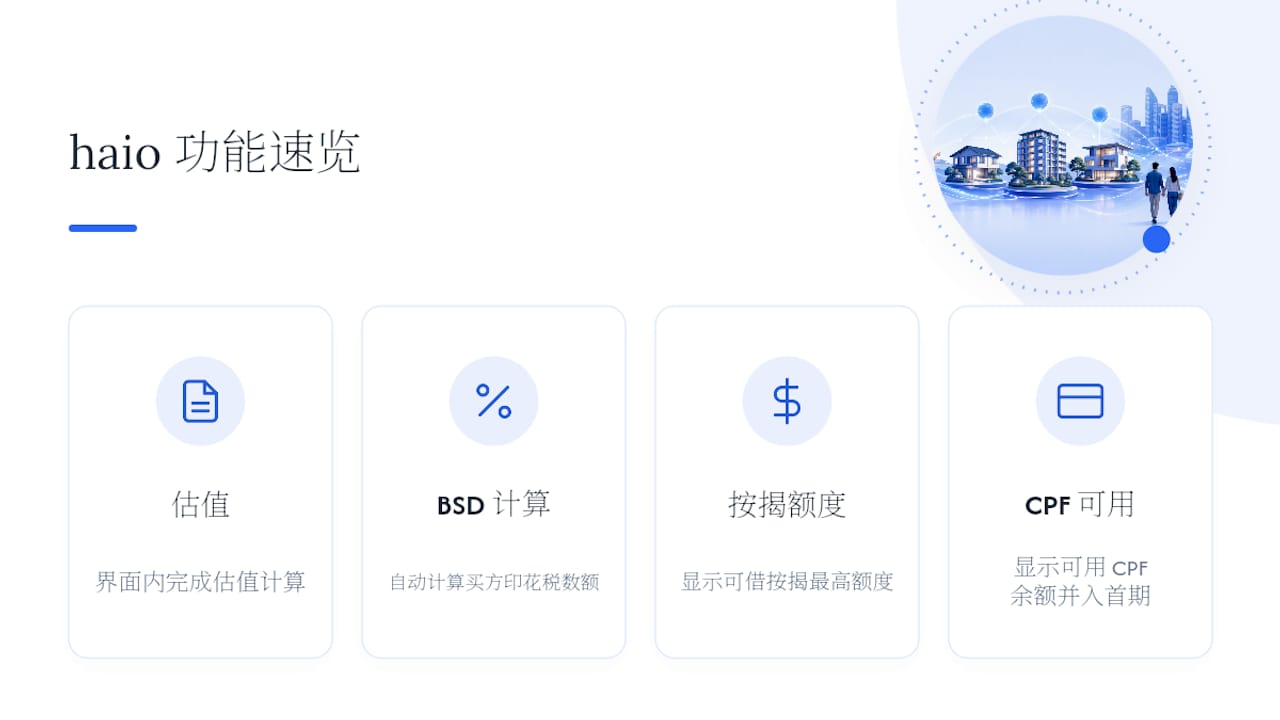
haio 的房产估值工具可以直接给出目标物业的市场估值参考,结合平台内建的 BSD 计算功能,你不用手动逐档相加就能得到接近准确的税额估算。
更实用的是,haio 把 BSD 结果和按揭可借额度、CPF 可用额度放在同一个界面查看,让你一眼看清首期现金、贷款额度和印花税之间的关系,而不是分别打开三个网站拼凑数字。算出来的预算可以保存或导出,方便后续拿给律师或按揭经纪核对细节,省去重复解释和来回沟通的时间。
把 BSD 当成现金流风险,而不是签约后才处理的手续
大多数购房纠纷不是出在税率算错,而是出在现金没提前准备好。BSD 加上可能触发的 ABSD,往往比买家最初预想的首期现金需求更高。
签约前用权威估值核对合约价,留存书面记录,遇到不确定的情况,直接找律师或按揭经纪谈清楚,比事后补救省心得多。
— HAIO
用 haio 免费核算你的 BSD 与购房预算
比起自己翻 IRAS 税率表逐档手算,再另外打开按揭计算器和 CPF 页面拼凑数字,haio 把估值、BSD 计算、按揭可借额度和 CPF 可用额度整合在同一个界面,几分钟就能看清一套物业的真实现金需求。算出的预算可以保存下来,签约前直接导出发给律师或按揭经纪核对,省去反复沟通的时间。如果你正在看房或已经锁定目标价位,现在就去 Haio 做一次免费的 BSD 与可负担性检查,把首期现金安排落到实处。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.