
Si puedes esperar entre tres y cinco años y tienes dónde vivir mientras tanto, un piso BTO suele salir más barato y con lease completo de 99 años. Si necesitas mudarte pronto o quieres un barrio concreto, la reventa gana pese a su precio mayor. La brecha real depende de cuántas subvenciones puedas apilar y de si el flat cae en la categoría Standard, Plus o Prime.
En resumen:
- La diferencia principal radica en que los pisos en reventa suelen costar un 25 % a 40 % más que los BTO, pero en reventa se pueden acumular más subvenciones que reducen esa brecha.
- La reventa permite una compra más rápida, con transacciones en aproximadamente cuatro a seis meses, frente a los tres a cinco años de espera en BTO.
- Los pisos de reventa en zonas maduras pueden exigir un pago adicional por encima del valor de tasación conocido como Cash-Over-Valuation, que no aplica en BTO.
- La duración del lease remanente en reventa afecta la elegibilidad para financiación y uso del CPF, mientras que en BTO siempre inicia con 99 años completos.
- La clasificación del proyecto en Standard, Plus o Prime influye en los plazos de MOP y en las restricciones de venta, siendo preferible evitar proyectos Plus o Prime si se planea vender antes de los diez años.
Tabla de contenidos
- BTO vs reventa HDB Singapur: cómo funciona cada proceso de compra
- Precio y subvenciones: qué pagas realmente después de los grants
- Tiempo y costes logísticos: espera, alquiler interino y reforma
- Lease, CPF y financiación: lo que hay que comprobar antes de firmar
- MOP y la clasificación Standard, Plus y Prime: qué cambia para ti
- Marco de decisión: qué preguntas responden tu caso en minutos
- Cómo haio te ayuda a comparar BTO y reventa con datos reales
- La opinión de Haio sobre BTO y reventa en 2026
- Prueba haio+ para comparar tu escenario real de BTO o reventa
- Fuentes
- Preguntas frecuentes
BTO vs reventa HDB Singapur: cómo funciona cada proceso de compra
La diferencia esencial entre ambas rutas empieza en quién vende y cómo se fija el precio. En un BTO, HDB construye el piso y lo vende directamente al precio subsidiado que fija el propio organismo. En una reventa, el vendedor es un propietario particular y el precio lo negocian ambas partes según el mercado.
El portal de HDB centraliza las dos vías: gestiona el balloting de BTO, la Sale of Balance Flats (SBF), el open booking, y también la solicitud de la carta HFE (HDB Flat Eligibility) que necesitas antes de cualquier compra.
Para comprar un BTO, el recorrido suele seguir estos pasos:
- Solicitas la carta HFE, que confirma tu elegibilidad de ingresos y el tipo de subvención al que puedes optar.
- Aplicas al ejercicio de venta de tu elección y esperas el resultado del balloting.
- Si consigues una unidad, pagas el option fee y eliges el piso dentro del bloque asignado.
- Firmas el Agreement for Lease, que marca el inicio oficial de la construcción.
- Esperas la entrega de llaves, típicamente entre tres y cinco años según el proyecto.
El Annex B del ejercicio de junio de 2026 detalla plazos exactos de aplicación, cuantías del option fee y fechas límite para firmar, y conviene revisarlo antes de aplicar a cualquier proyecto concreto.
Para comprar una reventa, el proceso es más corto pero exige más diligencia propia:
- Buscas el piso, verificas el lease remanente y solicitas tu propia carta HFE.
- Firmas el Option to Purchase (OTP) con el vendedor tras acordar el precio.
- Ejerces la opción dentro del plazo pactado y gestionas la aprobación vía el HDB Resale Portal.
- Completas la transacción y recibes las llaves, normalmente entre cuatro y seis meses tras la primera visita.
Precio y subvenciones: qué pagas realmente después de los grants
El precio de lista no es el número que importa. Lo que decide la comparación es el precio neto tras aplicar las subvenciones, y ahí la reventa recorta buena parte de su desventaja inicial.
Un piso BTO suele costar entre un 25 % y un 40 % menos que una unidad de reventa comparable en la misma zona, según estimaciones de SmartCalculator para 2026. Esa cifra explica por qué tantos compradores primerizos priorizan esperar el ballot.
Pero la reventa tiene una ventaja que muchos pasan por alto: puede acumular más subvenciones que un BTO.
- La Enhanced CPF Housing Grant (EHG) aplica tanto a BTO como a reventa y puede llegar a S$120.000 para familias que cumplan el tope de ingresos correspondiente.
- El CPF Housing Grant (Family Grant para familias, Singles Grant para solteros) solo está disponible en compras de reventa.
- La Proximity Housing Grant (PHG) también es exclusiva de reventa y premia comprar cerca de tus padres o hijos.
Apiladas correctamente, estas tres subvenciones pueden sumar hasta una cantidad significativa en una compra de reventa, según el mismo análisis de SmartCalculator. Eso estrecha considerablemente la diferencia frente a un BTO que solo accede a la EHG.
Consejo profesional: antes de comparar precios de lista, calcula tu paquete de grants completo con la carta HFE. Dos familias con ingresos distintos pueden terminar pagando precios netos muy parecidos por pisos de precio bruto muy diferente.
Un ejemplo ilustrativo ayuda a ver el mecanismo. Una pareja joven con ingresos combinados moderados que compra un BTO de cuatro habitaciones en zona no madura podría pagar un precio de lista razonable menos la EHG. La misma pareja comprando una reventa equivalente en la misma zona partiría de un precio de lista más alto, pero si además cumple los requisitos de proximidad a sus padres, la Family Grant y la PHG combinadas pueden acercar el precio neto final al del BTO. La cifra exacta depende del proyecto, el tramo de ingresos y la ubicación, así que conviene simular el escenario propio antes de decidir.
Aquí entra un factor que no aparece en ninguna calculadora de subvenciones: el Cash-Over-Valuation (COV). Cuando la demanda por un piso concreto supera la valoración oficial, el vendedor puede pedir una cantidad en efectivo por encima de esa valoración, y esa cantidad no se puede pagar con CPF ni con el préstamo. El COV solo existe en reventa, nunca en BTO, y suele aparecer en unidades muy solicitadas de barrios maduros o pisos con vistas o pisos altos.
Tiempo y costes logísticos: espera, alquiler interino y reforma
El tiempo también tiene un precio, y muchos compradores lo olvidan al comparar solo el coste del piso.
Los tiempos típicos de espera de un BTO suelen ser de varios años desde el balloting hasta la entrega de llaves, según recoge Mothership sobre la normalización de los plazos tras la pandemia. Una reventa, en cambio, suele completarse en unos pocos meses desde la primera visita.
Esa diferencia de años se traduce en dinero real si no tienes dónde vivir mientras esperas.
- Si puedes vivir con tus padres durante la espera del BTO, el ahorro de precio se mantiene casi intacto.
- Si necesitas alquilar un piso interino, ese coste mensual durante tres o cuatro años puede comerse buena parte de la ventaja de precio del BTO.
- Un piso de reventa evita ese gasto porque te mudas casi de inmediato.
La reforma es otro capítulo donde las dos rutas se comportan distinto. Un BTO nuevo llega sin suelos, sin puertas interiores y con acabados básicos, así que el presupuesto de reforma suele ser mayor en términos absolutos, aunque previsible porque partes de cero. Una reventa suele venir ya habitable, pero con acabados de un propietario anterior que quizás no encajan con tu gusto, y a veces esconde reparaciones estructurales o de instalaciones que no se ven a simple vista en la primera visita.
Consejo profesional: pide siempre el historial de mantenimiento y las facturas de renovaciones previas antes de firmar el OTP. Un piso reformado hace cinco años puede ahorrarte una reforma completa, mientras que uno sin tocar en veinte años puede requerir una inversión que borre parte del ahorro que creías tener frente al BTO.
Lease, CPF y financiación: lo que hay que comprobar antes de firmar
La duración del lease remanente no es un dato menor, especialmente en reventa, porque condiciona cuánto CPF puedes usar y si calificas para un préstamo HDB.
La regla clave: el lease remanente debe cubrir al comprador más joven hasta al menos los 95 años para poder usar el CPF Ordinary Account sin restricciones proporcionales. Un piso de reventa con lease corto puede limitar seriamente cuánto CPF aplicas, incluso si el precio parece atractivo. Esta comprobación, según HDB, suele determinar la viabilidad real de la compra antes que el precio mismo.
En BTO este problema no existe: el lease siempre empieza en 99 años completos.
Sobre financiación, tienes dos caminos:
- El préstamo concesionario de HDB, con tasa fija del 2,6 %, ofrece estabilidad y menos sorpresas en la cuota mensual a largo plazo.
- El préstamo bancario, normalmente ligado al SORA, puede empezar más bajo en algunos momentos del mercado, pero fluctúa y expone tu presupuesto a subidas de tipo.
Antes de comprometerte, comprueba tres indicadores: el lease remanente exacto, tu edad y la de tu pareja en relación con esos 95 años, y tus ratios MSR (Mortgage Servicing Ratio) y TDSR (Total Debt Servicing Ratio), que determinan cuánto puedes pedir prestado sin superar los límites que impone la propia HDB o el banco.
MOP y la clasificación Standard, Plus y Prime: qué cambia para ti
Desde la introducción del marco Standard, Plus y Prime, ya no basta con preguntar «¿cuándo puedo vender?». La categoría del proyecto decide cuánto tiempo esperas y cuánto ganas si vendes después.
Los pisos Standard mantienen el Minimum Occupation Period (MOP) habitual de cinco años, sin restricciones adicionales de subvención al revender. Los pisos Plus y Prime, ubicados en zonas más solicitadas, elevan el MOP a diez años y añaden una cláusula de subsidy clawback: al vender, debes devolver un porcentaje de la subvención recibida, lo que reduce tu ganancia neta.
- Standard: MOP de 5 años, sin clawback, mayor libertad para vender o alquilar tras cumplir el plazo.
- Plus: MOP de 10 años, clawback de subvención al revender, restricciones de alquiler de habitaciones mientras dura el MOP.
- Prime: MOP de 10 años, clawback más alto por la ubicación premium, mismas restricciones de alquiler que Plus.
Esta clasificación afecta directamente tu plan si piensas vender o mudarte a medio plazo. Según el análisis de SmartCalculator, un comprador que espera revender antes de los diez años debería evitar proyectos Plus o Prime, porque el clawback puede anular buena parte de la plusvalía esperada. Si tu horizonte es de veinte o treinta años en el mismo piso, la clasificación pesa mucho menos en tu decisión final.
Marco de decisión: qué preguntas responden tu caso en minutos
Antes de mirar proyectos concretos, responde estas tres preguntas. Casi siempre resuelven la duda entre BTO y reventa sin necesidad de más análisis.
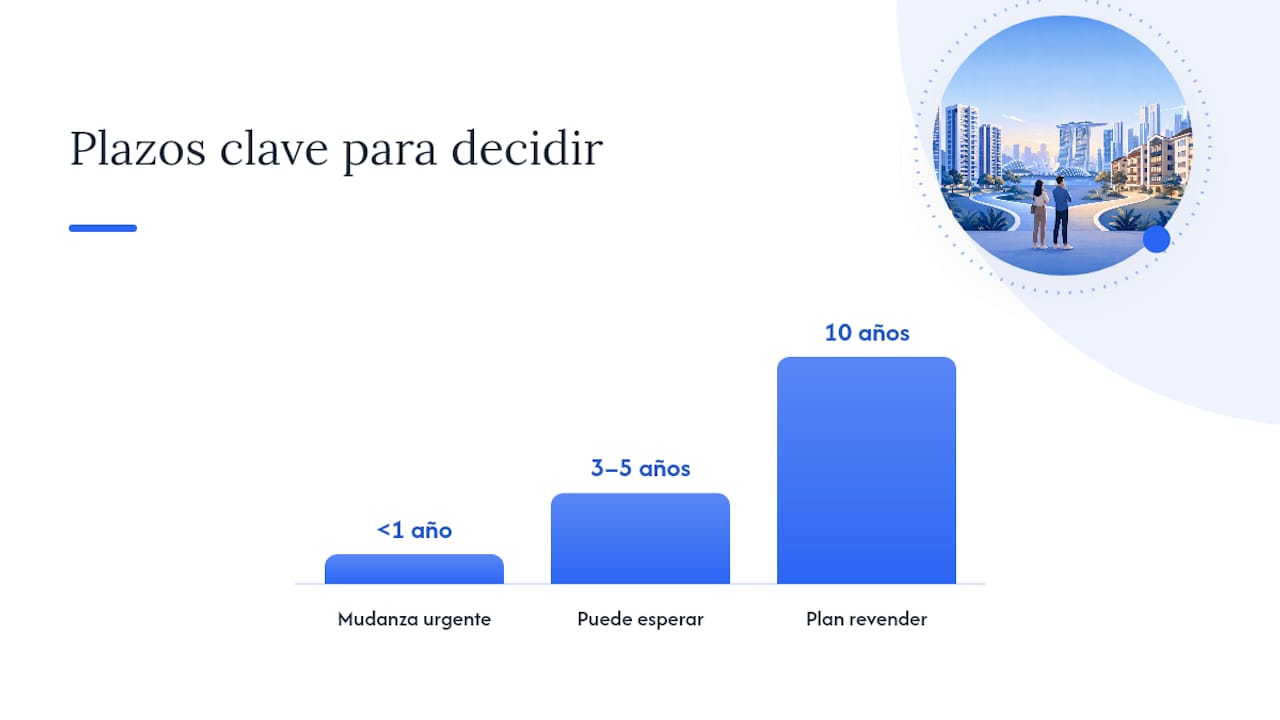
- ¿Necesitas mudarte en menos de un año? Si la respuesta es sí, la reventa es prácticamente tu única opción realista, porque el BTO tarda años en materializarse.
- ¿Tienes un barrio o distrito escolar específico en mente? BTO te limita a los proyectos que HDB lance en esa zona y al bloque que te toque en el balloting; reventa te da elección directa de ubicación, piso y orientación.
- ¿Puedes esperar sin pagar alquiler interino? Si vives con tus padres o tienes flexibilidad de vivienda durante tres a cinco años, el ahorro del BTO se mantiene intacto; si no, calcula el coste del alquiler antes de descartar la reventa.
Con esas respuestas, algunos perfiles quedan bastante claros:
Una pareja joven recién casada sin plazos urgentes que puede seguir viviendo con sus padres suele beneficiarse más del BTO: el ahorro de precio y el lease completo compensan la espera.
Una familia que espera un hijo pronto o necesita estar cerca de un colegio concreto ya encaja mejor con reventa: la mudanza inmediata y la elección de ubicación pesan más que el ahorro potencial.
Un comprador que planea revender o alquilar habitaciones en los próximos diez años debería fijarse especialmente en si el proyecto BTO que le interesa cae en categoría Plus o Prime, porque el clawback puede cambiar la ecuación completa.
Usa una calculadora oficial de HDB o CPF para poner cifras reales a tu propio escenario antes de decidir; los porcentajes generales orientan, pero tu situación de ingresos y familia determina el resultado exacto.
Cómo haio te ayuda a comparar BTO y reventa con datos reales
Todo lo anterior depende de cifras concretas: tu elegibilidad de grants, tu capacidad de pago y el precio real de mercado del barrio que te interesa. Haio reúne esas piezas en un solo lugar en vez de obligarte a saltar entre el portal de HDB, tu banco y varios grupos de Facebook para vecinos.
La plataforma ofrece un chequeo de asequibilidad personalizado que cruza tus ingresos con los límites de MSR y TDSR antes de que te enamores de un piso que no puedes financiar. También incluye un comparador de tasas hipotecarias para poner lado a lado el préstamo concesionario de HDB y las ofertas bancarias vigentes, y un seguimiento de tendencias de precios que te muestra cómo se mueve el mercado de reventa en tiempo real por barrio.
Para replicar los ejemplos numéricos de este artículo con tus propios ingresos y la zona que te interesa, esas herramientas de valoración y análisis de mercado te ahorran horas de cálculo manual, y te dan una base más sólida que una estimación aproximada antes de aplicar a un balloting o firmar un OTP.
La opinión de Haio sobre BTO y reventa en 2026
La conversación pública sobre BTO y reventa suele reducirse a «BTO es más barato, reventa es más rápida», y esa simplificación le hace un flaco favor al comprador primerizo. El verdadero factor decisivo en 2026 no es el precio bruto, sino tu horizonte temporal frente a la clasificación Standard, Plus o Prime del proyecto que te interesa. Ignorar el clawback de un piso Plus puede costarte más que la diferencia de precio que crees estar ahorrando.
Nuestra recomendación práctica es simple: nunca compares dos precios de lista sin antes calcular el precio neto tras grants y sin verificar el lease remanente si es reventa. Verifica siempre las cifras exactas en las fuentes oficiales de HDB y CPF antes de comprometer tu dinero, y usa herramientas que te permitan simular tu propio escenario en lugar de fiarte de promedios generales.
— HAIO
Prueba haio+ para comparar tu escenario real de BTO o reventa
Los cálculos de este artículo son ilustrativos; tu situación de ingresos, tu tramo de grants y el barrio que te interesa cambian el resultado final. haio+ te da acceso a chequeos de asequibilidad personalizados, comparadores de hipotecas actualizados y alertas sobre plazos de MOP y clasificación de proyectos, todo dentro de la misma aplicación donde ya sigues los listados y tendencias de precio.
El plan tiene un costo y puedes consultar los precios actuales en la página oficial de la plataforma. Puedes empezar hoy desde la página de haio+ y correr tu propio escenario BTO frente a reventa en minutos. Estas herramientas complementan, pero no sustituyen, el asesoramiento de un agente inmobiliario licenciado o de HDB para tu caso concreto.
Fuentes
Antes de comprometer dinero, contrasta siempre las cifras de este artículo contra las fuentes primarias:
- HDB — BTO (official)
- HDB Annex B — June 2026 BTO exercise (Annex B)
- SmartCalculator: BTO vs Resale 2026
Usa las calculadoras oficiales de HDB y CPF para tu propio escenario de ingresos antes de tomar cualquier decisión final.
Preguntas frecuentes
¿Es mejor comprar reventa o esperar un BTO?
Depende de tu horizonte: si puedes esperar entre tres y cinco años y no necesitas pagar alquiler interino, el BTO suele salir entre un 25 % y un 40 % más barato que una reventa comparable. Si necesitas mudarte pronto o quieres una ubicación específica, la reventa gana pese al precio mayor.
¿Puedo aplicar a un BTO si ya compré una reventa antes?
Sí, siempre que hayas cumplido el Minimum Occupation Period de tu piso actual y sigas cumpliendo los criterios de elegibilidad de HDB para la siguiente compra. Cada aplicación pasa por una nueva carta HFE que confirma tu situación en ese momento.
¿Están bajando los precios de reventa HDB?
Los precios de reventa fluctúan por trimestre y por barrio, y no siguen una tendencia uniforme en todo Singapur. Conviene revisar los datos de transacciones recientes en el portal de HDB para la zona concreta que te interesa antes de asumir una tendencia general.
¿Por qué la Sale of Balance Flats suele ser más cara que el BTO normal?
Los pisos de SBF suelen estar en proyectos ya completados o casi completados, lo que elimina el tiempo de espera de construcción y añade una prima de inmediatez similar a la de una reventa reciente. Además, suelen ubicarse en zonas más maduras y consolidadas que muchos de los proyectos BTO nuevos.
¿Qué herramientas de haio me ayudan a decidir entre BTO y reventa?
Haio ofrece un chequeo de asequibilidad, un comparador de tasas hipotecarias y seguimiento de tendencias de precio por barrio. Con haio+, disponible desde 49 SGD al mes, puedes simular tu propio escenario numérico antes de aplicar a un balloting o firmar un OTP.