
Le cap rate se calcule ainsi : (revenu d'exploitation net annuel ÷ prix ou valeur marchande du bien) × 100. Le revenu d'exploitation net, ou NOI, correspond aux loyers annuels moins les charges d'exploitation (property tax, charges MCST, assurance, gestion, entretien), à l'exclusion des intérêts d'emprunt et de l'amortissement. Ce ratio sert à comparer deux biens entre eux ou à estimer une valeur implicite via la formule inverse : valeur = NOI ÷ cap rate.
En bref:
- Un cap rate fiable nécessite d'inclure dans le NOI toutes les charges déduites du loyer brut, sauf les intérêts d'emprunt et l'amortissement.
- Le coût total d'acquisition, notamment avec l’ABSD, la tenure du bien et la localisation, influence fortement la rentabilité réelle plutôt que le simple cap rate.
- L'application de HAIO permet d'estimer rapidement la valeur d'un bien, de suivre l'historique des transactions et d'ajuster le cap rate en tenant compte du financement.
- Les investisseurs raisonnent souvent en cap rate isolé, alors qu'il faut impérativement le rattacher à l'horizon de détention et à leur usage pour éviter sous-estimer ou surpayer un bien.
Table des matières
- Calcul du cap rate : les composantes d'un NOI fiable
- Comment calculer son cap rate étape par étape ?
- Quels facteurs singapouriens influencent l'interprétation du cap rate ?
- Quelles sont les fourchettes de cap rate par type d'actif à Singapour ?
- Comment utiliser le cap rate dans une décision d'achat ?
- Comment haio simplifie le calcul de votre cap rate
- Ce que les investisseurs sous-estiment le plus souvent
- Testez votre propre calcul avec haio
- Sources
- Questions fréquentes
Calcul du cap rate : les composantes d'un NOI fiable
Un cap rate n'a de valeur analytique que si le NOI qui l'alimente reflète la réalité économique du bien, pas son loyer brut affiché. À Singapour, la marge d'erreur vient presque toujours des charges qu'on oublie de déduire ou qu'on déduit à tort.
Les postes à soustraire du loyer brut annuel pour obtenir un NOI correct :
- La property tax, calculée sur l'Annual Value (AV) publiée par l'IRAS et non sur le loyer réel perçu
- Les charges MCST (service charges de la copropriété), qui varient fortement entre un condo résidentiel et une unité industrielle B1
- L'assurance du bâtiment, souvent négligée dans les calculs rapides
- Les frais de maintenance courants (ascenseurs, climatisation centrale, parties communes)
- Les frais de gestion locative, qu'un propriétaire gère lui-même ou délègue à une agence
Ce qu'il ne faut jamais retrancher : les intérêts d'emprunt, l'impôt sur le revenu personnel du propriétaire et l'amortissement comptable. Ces éléments relèvent du financement, pas de l'exploitation du bien, et leur inclusion fausse toute comparaison entre acheteurs qui financent différemment. Une pratique reconnue chez les prêteurs commerciaux consiste aussi à intégrer une provision pour vacance locative de 5 % à 10 % du loyer brut, même sur un bien actuellement occupé. Cette réserve évite de surestimer le NOI et, par ricochet, le cap rate affiché.
Comment calculer son cap rate étape par étape ?
Trois étapes suffisent à produire un chiffre exploitable, à condition de respecter l'ordre des opérations.
- Déterminez le loyer annuel brut. Pour un bien résidentiel, utilisez le loyer contractuel ou un loyer de marché comparable. Pour un actif commercial ou industriel, l'Annual Value publiée par l'IRAS sert souvent de proxy fiable pour estimer le loyer quand aucun bail en cours n'est disponible.
- Déduisez les charges et la provision vacance pour obtenir le NOI annuel.
- Choisissez la base de valeur (prix d'achat négocié ou valeur de marché estimée) et divisez le NOI par ce chiffre, puis multipliez par 100.
Prenons un condo à 1,5 million de dollars singapouriens loué 4 500 SGD par mois, soit 54 000 SGD de loyer brut annuel. Après déduction de la property tax, des charges MCST et d'une provision vacance, le NOI baisse substantiellement. Le cap rate ainsi calculé est modeste, cohérent avec le résidentiel singapourien où le rendement locatif pur est généralement faible.
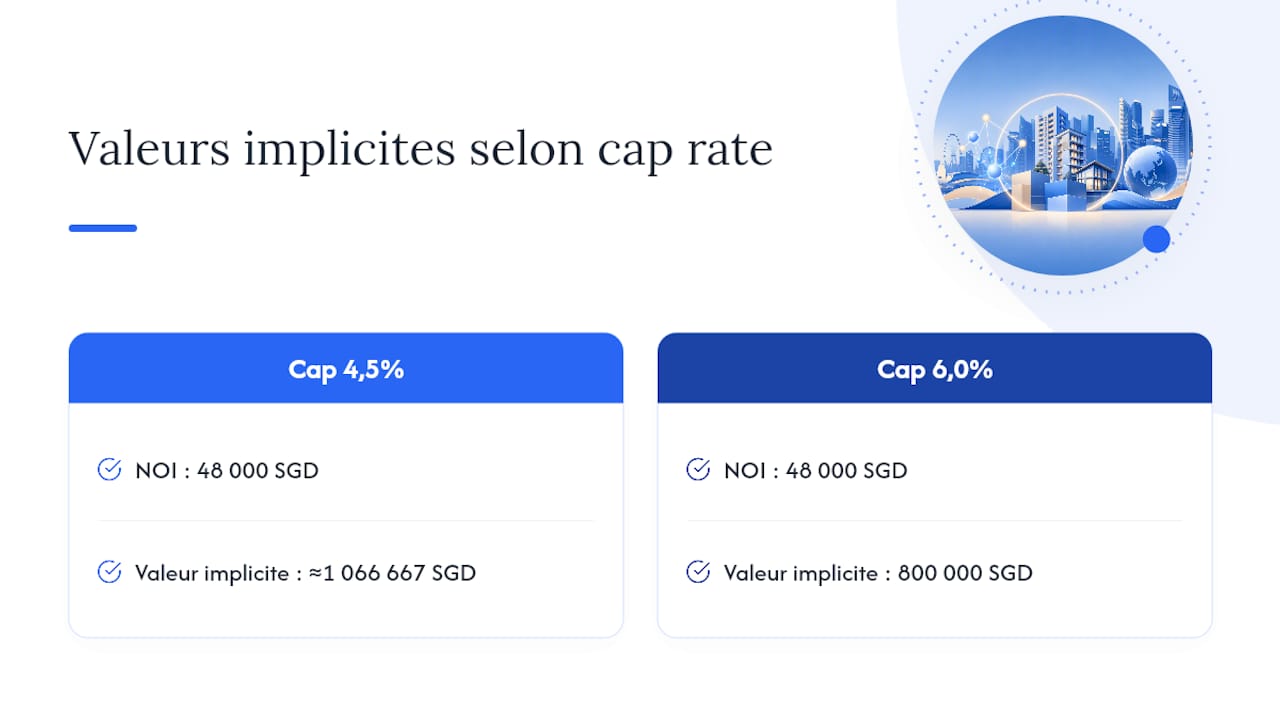
Pour une unité industrielle avec un NOI établi à 48 000 SGD, la logique s'inverse : si le marché applique un cap rate de 4,5 % à ce type d'actif, la valeur implicite du bien atteint environ 1 066 667 SGD (48 000 ÷ 0,045).
Quels facteurs singapouriens influencent l'interprétation du cap rate ?
Un cap rate calculé sans tenir compte du contexte réglementaire singapourien donne une image incomplète, parfois trompeuse, de la rentabilité réelle.
- Les droits de timbre pèsent lourdement sur le coût total d'acquisition : le Buyer's Stamp Duty progresse par tranches, et l'Additional Buyer's Stamp Duty peut grimper jusqu'à 60 % pour les acheteurs étrangers non-résidents. Un cap rate de 5 % perd beaucoup de son attrait une fois ce surcoût amorti sur l'horizon de détention.
- La tenure du bien compte tout autant : un bail leasehold qui approche de son terme réduit l'horizon de revenu, ce qui pousse généralement le marché à exiger un cap rate plus élevé qu'un actif freehold comparable, pour compenser la dépréciation progressive de la valeur résiduelle.
- L'Annual Value IRAS reste l'outil de référence pour estimer un loyer commercial comparable quand les données de transaction manquent.
- Les micro-marchés ne se comparent pas entre eux : un bureau en strata au CBD, une unité industrielle à Ubi ou Kaki Bukit, et une shophouse conservée à Chinatown répondent à des logiques de valorisation totalement différentes.
Conseil de pro : ne comparez jamais un cap rate obtenu sur un bien freehold en centre-ville avec celui d'un leasehold en périphérie industrielle. Isolez toujours des actifs de même catégorie et de même zone avant de tirer une conclusion.
Quelles sont les fourchettes de cap rate par type d'actif à Singapour ?
Les cap rates observés sur le marché singapourien varient sensiblement selon la classe d'actif, ce qui rend toute fourchette générique inutilisable pour un investisseur sérieux.
Ces repères publiés localement permettent de convertir un NOI connu en une fourchette de valeur plutôt qu'en un chiffre unique, ce qui reflète mieux l'incertitude réelle du marché. Reprenons l'exemple d'un NOI de 48 000 SGD : appliqué à un cap rate de 4,5 %, il donne une valeur implicite d'environ 1 066 667 SGD ; appliqué à un cap rate de 6,0 %, la valeur tombe à 800 000 SGD. L'écart de plus de 260 000 SGD entre les deux bornes montre à quel point le choix du cap rate de référence pèse sur l'estimation finale, et pourquoi il vaut mieux raisonner en bande plutôt qu'en point unique.
Comment utiliser le cap rate dans une décision d'achat ?
Le cap rate excelle pour un tri rapide entre plusieurs opportunités, mais il ne remplace pas une analyse de financement complète. La distinction est simple : le cap rate ignore l'endettement, tandis que le net yield intègre le coût de la dette et les frais propres à chaque acheteur. Dès qu'un prêt hypothécaire entre dans l'équation, ou que l'ABSD alourdit le coût d'acquisition d'un non-résident, le calcul du net yield devient indispensable pour trancher.
Avant de signer, une vérification de base s'impose :
- Confirmer l'Annual Value IRAS et la comparer au loyer annoncé par le vendeur
- Vérifier la durée résiduelle du bail (WALE) et la solvabilité des locataires en place
- Examiner le détail des charges MCST et anticiper d'éventuels travaux de gros entretien
Un cap rate anormalement élevé signale souvent un risque caché, bail court, locataire fragile, immeuble à rénover, plutôt qu'une bonne affaire. À l'inverse, un cap rate très bas peut simplement traduire un actif prime très recherché, ou un signe de surpaiement s'il n'est pas justifié par l'emplacement.
Comment haio simplifie le calcul de votre cap rate
Construire un NOI fiable suppose d'accéder à des données que peu d'acheteurs individuels consultent au quotidien. Une application regroupe plusieurs éléments utiles pour l'investisseur singapourien.
- L'estimation instantanée de valeur donne une base de calcul actualisée sans attendre une évaluation professionnelle
- L'historique des prix et des transactions récentes aide à situer un cap rate calculé par rapport aux ventes comparables du même micro-marché
- L'accès aux taux hypothécaires actualisés permet de basculer du cap rate vers un net yield réaliste une fois le financement pris en compte
- Les outils de calcul d'accessibilité budgétaire structurent la réflexion avant même de contacter un agent
Ces ressources ne remplacent pas la vérification de l'Annual Value auprès de l'IRAS, mais elles réduisent le temps passé à rassembler des données dispersées entre plusieurs sources.
Ce que les investisseurs sous-estiment le plus souvent
La plupart des acheteurs à Singapour raisonnent en cap rate isolé, sans le rattacher à leur horizon de détention ni à leur usage réel du bien. Un cap rate de 3 % peut être excellent sur un actif freehold au cœur du CBD et médiocre sur un leasehold industriel en périphérie : le chiffre seul ne dit rien sans son contexte. Intégrez systématiquement l'ABSD et le BSD au coût total d'acquisition avant de juger un rendement, exigez une confirmation écrite des loyers plutôt qu'une estimation verbale, vérifiez l'Annual Value IRAS, et simulez toujours un scénario de vacance prolongée avant de signer.
— HAIO
Testez votre propre calcul avec haio
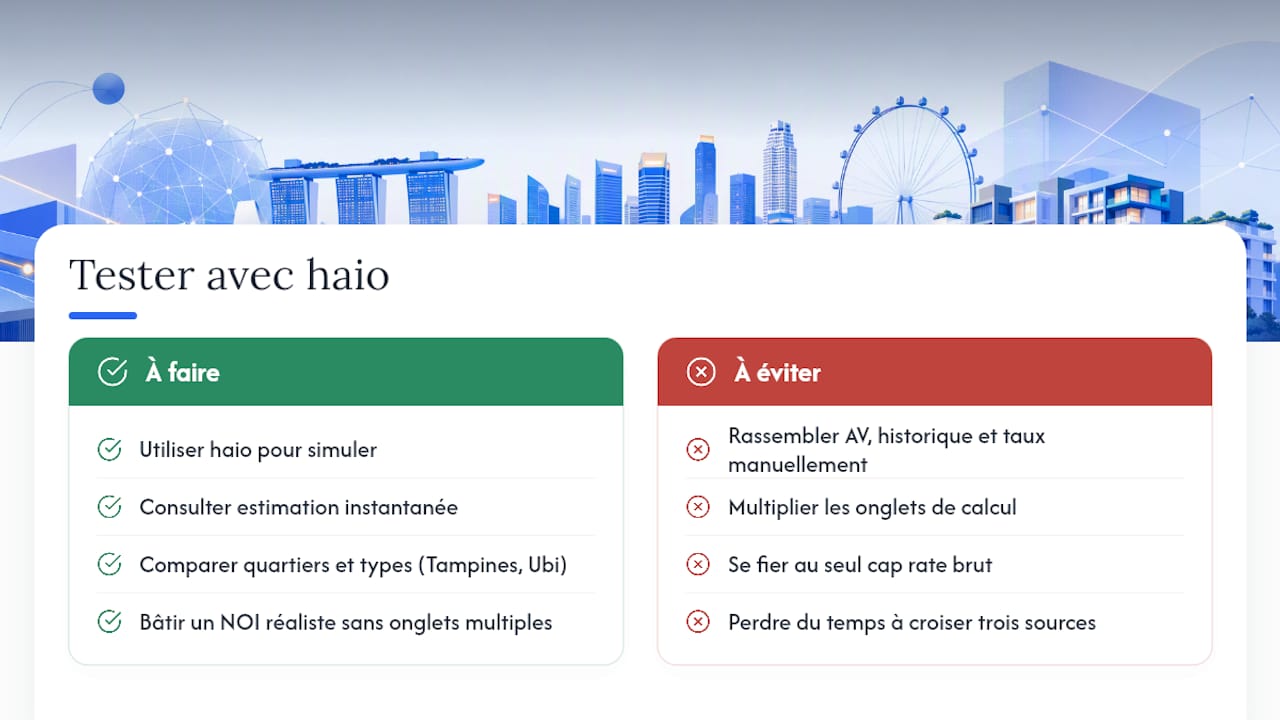
Les tableurs et les formules manuelles fonctionnent, mais ils demandent de rassembler soi-même l'Annual Value, l'historique des transactions et les taux hypothécaires en vigueur, trois sources différentes à croiser à chaque simulation. Une application conçue pour le marché singapourien permet de consulter estimation instantanée de valeur, historique des prix par quartier et taux hypothécaires actualisés au même endroit, ce qui facilite le passage d'un cap rate brut à une décision d'achat argumentée. Que vous compariez un condo résidentiel à Tampines ou une unité industrielle à Ubi, la plateforme vous donne les repères nécessaires pour bâtir un NOI réaliste sans multiplier les onglets de calcul. Essayez le calculateur et les analyses de marché sur haio pour votre prochain projet d'investissement à Singapour.
Sources
Pour vérifier l'Annual Value d'un bien et le calcul de la property tax, consultez directement l'IRAS. Les fourchettes de cap rate par type d'actif et la méthode de valorisation détaillée sont disponibles sur ZeroABSD, tandis que la distinction entre cap rate et net yield est expliquée par J.P. Morgan. Pour les règles fiscales applicables aux acheteurs étrangers, référez-vous au guide sur l'ABSD et le marché premium.
- Cap rates explained | J.P. Morgan
- Investir à Singapour en tant qu'étranger : règles, ABSD et marché premium
- Zeroabsd
Questions fréquentes
Comment calculer mon cap rate ?
Divisez le revenu d'exploitation net annuel (loyers moins charges et provision vacance) par le prix d'achat ou la valeur de marché du bien, puis multipliez par 100.
Comment calculer l'Annual Value de ma propriété ?
L'Annual Value est déterminée et publiée par l'IRAS ; elle correspond à l'estimation du loyer annuel brut que le bien pourrait générer et sert de base au calcul de la property tax.
Un cap rate de 3 % est-il bon ?
Un cap rate de 3 % peut être tout à fait cohérent sur un actif freehold prime ou une shophouse classée, mais il serait faible pour un bien industriel où le marché exige généralement un rendement supérieur.