
Hoy en Singapur los cap rates prime de oficinas se mueven en un rango típico para oficinas prime, mientras que los activos industriales y suburbanos se sitúan en rangos más altos, típicos para esos sectores. Esa diferencia no es ruido estadístico: refleja cuánto riesgo y cuánta escasez de suelo prime está dispuesto a pagar el mercado. Según el informe de Colliers para el primer trimestre de 2026, los cap rates se mantienen estables en el segmento de oficinas prime, con demanda sostenida en activos selectos. Para un inversor, un cap rate bajo en Singapur suele significar activo de calidad y riesgo contenido, no necesariamente una mala oportunidad.
En resumen:
- Los cap rates de oficinas prime en Singapur se mantienen entre el 3,35 % y el 4 %, reflejando escasez de suelo y demanda institucional.
- Un cap rate inferior al 3,5 % en activos fuera del CBD sugiere revisar el estado del inquilino y la duración del lease antes de considerar la oferta como buena.
- La fórmula para calcular el cap rate es el ingreso operativo neto dividido entre el valor de mercado de la propiedad, con un ejemplo en SGD de 4,0 %.
- Factores como la ubicación, el tipo de tenencia y la calidad del inquilino influyen en si un activo cotiza por encima o por debajo de su rango sectorial.
- Es clave contrastar los cap rates con datos reales de transacciones en plataformas como REALIS y reportes sectoriales para evitar interpretaciones incorrectas.
Tabla de contenidos
- ¿Qué rangos de cap rate maneja hoy el mercado de Singapur?
- Cómo calcular el cap rate: fórmula y ejemplo en dólares singapurenses
- ¿Qué factores mueven el cap rate en Singapur?
- Cómo interpretan los inversores y los S-REITs el cap rate al decidir una compra
- ¿Dónde consultar cap rates y transacciones verificables en Singapur?
- Lo que HAIO opina sobre el papel del cap rate en 2026
- HAIO te ayuda a poner en contexto cada cap rate que analices
- Fuentes
¿Qué rangos de cap rate maneja hoy el mercado de Singapur?
Los rangos varían mucho según el tipo de activo, y confundirlos es el error más común al comparar ofertas. Un cap rate del 4,5 % puede ser excelente para una oficina en Raffles Place y mediocre para una nave industrial en Tuas.
El artículo de Singapore Business Review sobre el tercer trimestre de 2024 situó las oficinas Grade A en ubicaciones core entre el 3,35 % y el 4 %, una cifra que confirma la tendencia de compresión observada en los trimestres siguientes según Colliers. Otros segmentos, según análisis de valoración comercial disponibles en el mercado, se mueven en bandas distintas:
| Tipo de activo | Rango de cap rate típico | Qué lo explica |
|---|---|---|
| Oficina prime (CBD) | rango típico alto del 3 % a bajo 4 % | Escasez de suelo, inquilinos corporativos, alta liquidez |
| Retail prime | rango típico moderado en torno a 4 % a 5 % | Ubicación de paso, contratos con inquilinos ancla |
| Shophouses | rango típico bajo y medio en alrededor de 3 % a 4,5 % | Escasez estructural, atractivo para patrimonio familiar |
| Industrial / logística | rango típico más alto alrededor de 5 % | Mayor riesgo de rotación, leases más cortos |
| Suburbano / comercial secundario | rango típico medio alrededor de 5 % | Menor demanda institucional, tenure más variable |
Consejo profesional: si ves un cap rate por debajo del 3,5 % en un activo fuera del CBD, revisa el tenure y la calidad del inquilino antes de asumir que es una ganga: probablemente el vendedor está fijando precio con supuestos de renta agresivos.
El rango más estrecho, entre el 3,35 % y el 4,5 % para oficinas prime, confirma que ese segmento sigue siendo el más disputado por capital institucional en Singapur.
Cómo calcular el cap rate: fórmula y ejemplo en dólares singapurenses
La fórmula es sencilla: cap rate = ingreso operativo neto (NOI) dividido entre el valor de mercado de la propiedad. El NOI se calcula restando los gastos operativos del ingreso bruto por alquiler, sin incluir financiación ni depreciación.
- Ingreso bruto anual por alquiler: una oficina genera 1.200.000 SGD al año en rentas contratadas.
- Ajuste por vacancia: con una tasa de desocupación del 8 %, el ingreso efectivo baja a 1.104.000 SGD.
- Gastos operativos: mantenimiento, seguros y gestión suman 264.000 SGD anuales.
- NOI resultante: 1.104.000 SGD menos 264.000 SGD equivale a 840.000 SGD.
- Valor de mercado del activo: 21.000.000 SGD según transacciones comparables recientes.
- Cap rate: 840.000 SGD ÷ 21.000.000 SGD = 4,0 %.
Conviene ajustar el NOI si hay gastos no recurrentes (una renovación puntual, un litigio con un inquilino) y verificar si el precio de venta corresponde a un tenure leasehold o freehold, porque eso cambia la comparación directa entre activos.
¿Qué factores mueven el cap rate en Singapur?
Un cap rate nunca se explica solo por el sector. Los siguientes factores locales determinan si un activo cotiza por encima o por debajo de su rango sectorial:
- El rendimiento de los bonos del Gobierno de Singapur a 10 años marca el coste de oportunidad del capital: cuando sube, los cap rates tienden a expandirse para mantener el spread atractivo.
- La ubicación pesa más que el tipo de activo: un edificio en el CBD compite en un rango distinto al de un activo suburbano, incluso dentro de la misma categoría de oficina.
- El régimen de tenencia también influye: los leases cortos (leasehold) empujan cap rates más altos porque limitan el horizonte de ingresos esperado, frente a la mayor previsibilidad del freehold.
- La calidad del inquilino, el estado físico del edificio y la oferta de nueva construcción en el entorno inmediato pueden mover el cap rate medio punto porcentual o más.
- La liquidez del activo importa: los segmentos con más transacciones recientes tienden a mostrar cap rates más ajustados porque hay más referencias de precio.
Consejo profesional: antes de aceptar el cap rate que ofrece un vendedor, pregunta cuántas transacciones comparables respaldan esa cifra en los últimos doce meses. Un solo comparable no es una muestra fiable.
Cómo interpretan los inversores y los S-REITs el cap rate al decidir una compra
El cap rate mide el rendimiento de un activo concreto. El distribution yield, en cambio, mide lo que recibe el inversor de un REIT después de gastos corporativos, deuda y gestión. Son métricas relacionadas, pero no intercambiables, como explica The Kopi Notes en su comparación entre cap rate y yield.
Para un S-REIT, lo que importa no es solo el cap rate de la adquisición, sino el margen sobre el coste de financiación:
- Un spread de 150 a 250 puntos básicos por encima del coste de la deuda suele considerarse el umbral que justifica el riesgo de una adquisición institucional, aunque la cifra exacta depende del sector y del apetito de riesgo del gestor.
- El nivel de apalancamiento (gearing) del REIT determina cuánto margen queda realmente para generar distribución por unidad tras la compra.
- Al revisar una circular de adquisición en SGXNET, conviene fijarse en el cap rate declarado, los comparables citados y si el precio pagado se justifica frente a transacciones recientes en la zona.
Ignorar el spread y fijarse solo en el cap rate anunciado es el error más frecuente al leer estas operaciones desde fuera.
¿Dónde consultar cap rates y transacciones verificables en Singapur?
Ningún cap rate publicado sustituye la verificación con datos de transacciones reales. Estas son las rutas prácticas:
- REALIS, el portal de datos de la Autoridad de Reurbanización Urbana (URA), permite contrastar cualquier estimación contra ventas comparables efectivas.
- Los reportes sectoriales periódicos de Colliers y de bancos locales como DBS ofrecen rangos actualizados por tipo de activo y alertas sobre cambios de tendencia.
- Los anuncios de adquisición en SGXNET incluyen el cap rate declarado por el S-REIT comprador, útil para comparar contra el mercado abierto.
- Al contrastar cifras, verifica siempre la fecha de la transacción, el tenure del activo y si el precio incluye ajustes por gastos no recurrentes.
Lo que HAIO opina sobre el papel del cap rate en 2026
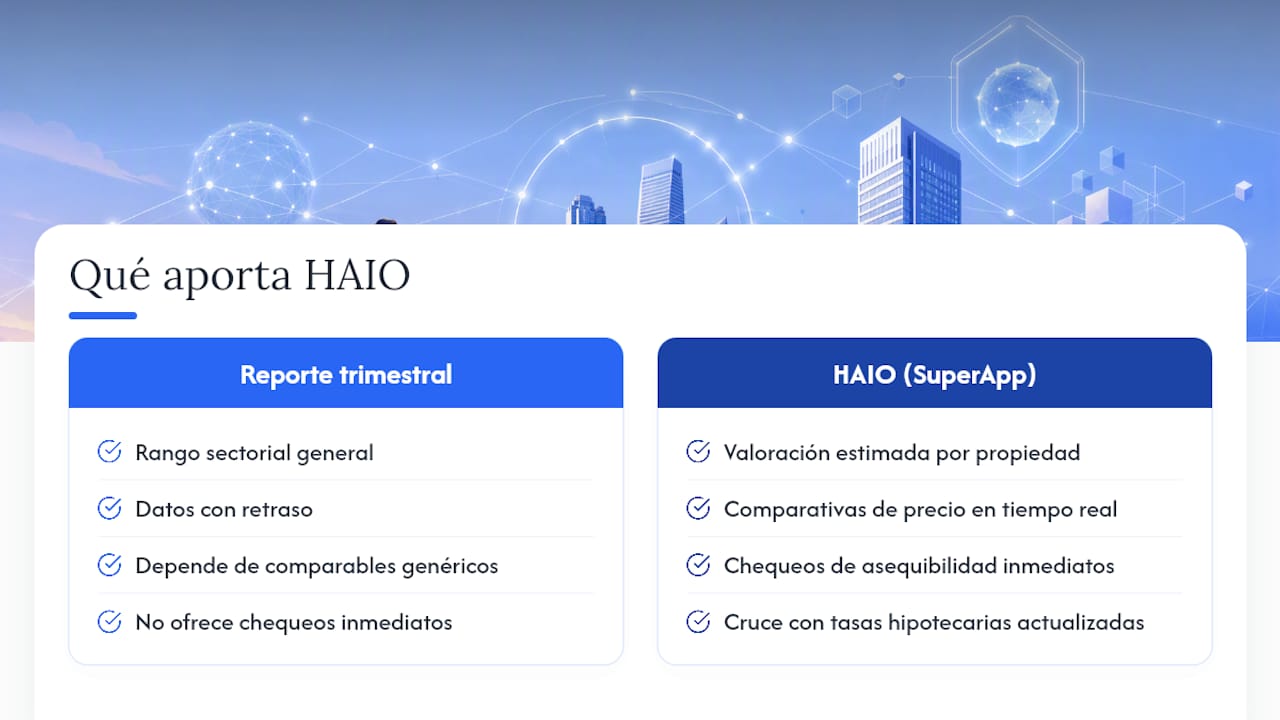
El cap rate sigue siendo el punto de partida más rápido para juzgar un activo en Singapur, pero nunca debería ser el único filtro. Confía en él para comparar dentro de un mismo sector y ubicación; complétalo con el spread sobre coste de deuda cuando evalúes REITs, y con datos de REALIS cuando evalúes una compra directa. La mayor parte del error en este mercado no viene de mala información, sino de comparar cifras que no son comparables entre sí: distinto tenure, distinta fecha, distinto perfil de inquilino. Herramientas digitales ayudan a cruzar valoraciones estimadas con tendencias de precio en tiempo real, algo que un solo reporte trimestral no puede ofrecer por sí solo.
— HAIO
HAIO te ayuda a poner en contexto cada cap rate que analices
Un reporte trimestral te da el rango del sector. HAIO te da el dato aplicado a tu situación concreta: valoración estimada de una propiedad específica, comparativas de precio en tiempo real y chequeos de asequibilidad antes de comprometerte con una oferta. A diferencia de esperar el próximo informe sectorial, con la SuperApp puedes cruzar en el momento el precio que te ofrecen contra tendencias de mercado y tasas hipotecarias actualizadas, sin depender solo de comparables genéricos. Si estás evaluando una compra o quieres seguir de cerca cómo evoluciona el valor de un activo en Singapur, entra en haio y revisa las herramientas de valoración y análisis disponibles para tu próxima decisión.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.