
Si dispones de efectivo suficiente y buscas ahorrar en intereses, un paquete bancario competitivo suele ganar; si priorizas estabilidad y quieres usar tu CPF sin sobresaltos, el préstamo de HDB sigue siendo la opción más segura. Antes de firmar nada, revisa tres cifras: el EIR, el periodo de permanencia obligatoria (lock-in) y las penalidades por pago anticipado. El siguiente paso lógico es simular ambos escenarios con una calculadora que incorpore el TDSR y tu saldo de CPF.
En resumen:
- La tasa efectiva de interés (EIR) y las penalidades por cancelación anticipada son clave para comparar ofertas y determinar cuándo merece la pena cambiar de préstamo.
- El préstamo de HDB ofrece mayor previsibilidad, permite mayor porcentaje de financiación con CPF y cuotas estables durante toda la vida del préstamo, ideal para quienes priorizan estabilidad.
- Los préstamos bancarios varían según la tasa fija, SORA o FHR, pero la conversión automática a tasas flotantes al terminar el período fijo puede incrementar las cuotas si no se negocia o refina a tiempo.
- La regulación limita cuánto puedes pedir mediante el límite del TDSR, LTV y el mínimo efectivo en efectivo, por lo que debes comprobar estos límites antes de formalizar la oferta.
- Es recomendable usar herramientas de simulación que consideren tu ingreso, saldo de CPF y costes, para comparar realísticamente las opciones y evitar decisiones basadas solo en tasas nominales.
Tabla de contenidos
- Comparar hipotecas en Singapur: tipos de préstamo disponibles
- Cuánto puedes pedir: TDSR, MSR, LTV y el efectivo mínimo
- Checklist para comparar ofertas de hipoteca sin errores
- Costes y trámites: qué descontar antes de firmar
- Análisis local: cómo aplicar la comparación con datos reales
- Estabilidad o ahorro: la pregunta que de verdad importa
- Compara hipotecas en Singapur con datos, no con folletos
- Dónde verificar cifras y límites antes de firmar
- Fuentes
- Preguntas frecuentes
Comparar hipotecas en Singapur: tipos de préstamo disponibles
Antes de comparar hipotecas en Singapur conviene entender que el mercado ofrece, en esencia, dos caminos distintos: el préstamo de la Junta de Vivienda y Desarrollo (HDB) y el préstamo bancario. Ambos financian el mismo tipo de propiedad en muchos casos, pero funcionan con lógicas de riesgo completamente diferentes.
El préstamo de HDB: previsibilidad ante todo
El préstamo de HDB está anclado a la tasa de la Cuenta Ordinaria (OA) del CPF más 0,1 %, lo que históricamente lo mantiene alrededor del 2,6 % de interés y le da al comprador una previsibilidad que ningún banco iguala fácilmente, según explica HDB.
El préstamo de HDB permite financiar hasta un porcentaje mayor del valor de la vivienda (loan to value, LTV) que la mayoría de los paquetes bancarios, y acepta el uso íntegro del CPF para el pago inicial y las cuotas mensuales. Esto reduce drásticamente la necesidad de efectivo en el momento de la compra. Pero esa comodidad tiene un coste de oportunidad real: cada dólar del CPF usado hoy es un dólar que deja de generar intereses para la jubilación, y CPF recomienda mirar «la foto completa» del préstamo, no solo la tasa anunciada, antes de decidir entre HDB y banco, según su propia comparativa.
Préstamos bancarios: tasa fija, SORA y FHR
Los bancos en Singapur ofrecen principalmente tres tipos de referencia de tasa:
- Tasa fija, bloqueada durante un periodo inicial (normalmente 1 a 5 años), útil para presupuestar con certeza mientras dura.
- Paquetes ligados al SORA (Singapore Overnight Rate Average), que suben o bajan según el mercado interbancario y suelen incluir un margen fijo sobre ese índice.
- Paquetes ligados al FHR (Fixed Deposit Home Rate) o a la tasa interna del banco (board rate), que dependen de la política de cada entidad y ofrecen menos transparencia que el SORA.
El punto que muchos compradores pasan por alto es qué ocurre cuando termina el periodo fijo. La mayoría de los paquetes fijos se convierten automáticamente en un paquete flotante ligado al SORA o a la tasa interna del banco, y esa conversión puede disparar la cuota mensual si no se negocia o refinancia a tiempo. Los paneles de comparación como el de Nexus muestran que las tasas reales varían según el tamaño del préstamo y el perfil crediticio del solicitante, así que la tasa publicitada en un anuncio rara vez es la que terminas pagando.
Tres escenarios habituales
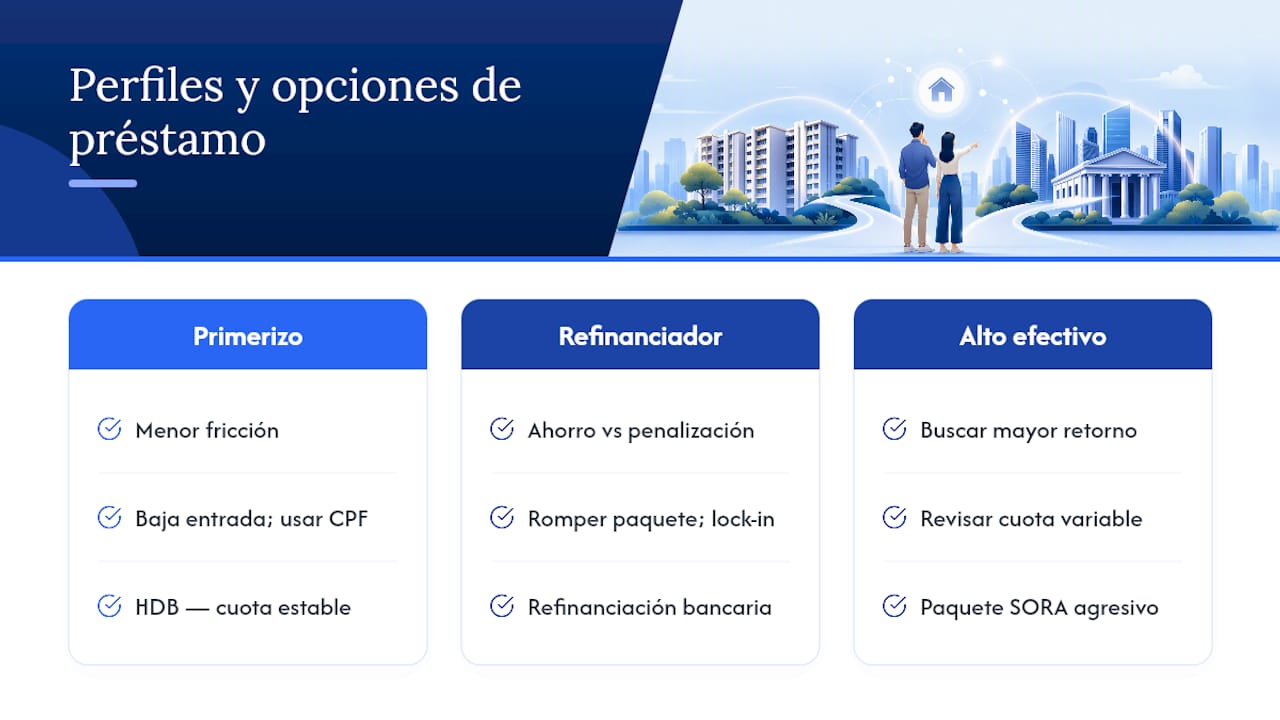
Un comprador primerizo con poco efectivo disponible suele encontrar en el préstamo de HDB la vía de menor fricción: menos entrada en efectivo, uso flexible del CPF y una cuota estable durante toda la vida del préstamo. Un propietario que ya tiene un préstamo bancario y busca refinanciar tiene un cálculo distinto: debe comparar el coste de romper su paquete actual contra el ahorro proyectado del nuevo, incluyendo el lock-in restante. Y un comprador con alto nivel de efectivo y buena tolerancia al riesgo puede beneficiarse de un paquete SORA agresivo, siempre que entienda que su cuota fluctuará con el mercado.
Cuánto puedes pedir: TDSR, MSR, LTV y el efectivo mínimo
El monto máximo que puedes financiar en Singapur no lo decide solo el banco: lo determinan varios límites regulatorios que actúan en cascada. Entenderlos evita perder tiempo comparando ofertas que, en la práctica, nunca podrás obtener.
- TDSR (Total Debt Servicing Ratio). Limita el total de tus deudas mensuales, incluida la nueva hipoteca, a un porcentaje de tu ingreso bruto. Para calcular ese límite, las entidades aplican una prueba de estrés interna que asume una tasa de interés del 4 % sobre el préstamo, aunque la tasa real que pagues sea mucho menor, tal como recogen las tablas de comparadores del sector en su descripción del proceso de evaluación. Esa prueba de estrés existe precisamente para que no te sobre endeudes si las tasas suben en el futuro.
- MSR (Mortgage Servicing Ratio). Se aplica solo a pisos de HDB y a viviendas ejecutivas en condominio (EC), y limita la cuota hipotecaria a un porcentaje más estricto del ingreso que el TDSR. Si compras propiedad privada, el MSR no aplica y solo rige el TDSR, lo que en la práctica te da algo más de margen de financiación.
- LTV (Loan to Value). Determina qué porcentaje del precio de la propiedad puede cubrir el préstamo. El resto debe salir de tu bolsillo, y una parte de ese resto, como mínimo un 5 %, debe pagarse obligatoriamente en efectivo, sin recurrir al CPF. Este requisito de entrada en efectivo suele sorprender a compradores primerizos que asumían que todo el pago inicial podía salir de su cuenta CPF.
- Uso del CPF y sus consecuencias. Puedes usar tu Cuenta Ordinaria para cubrir buena parte del pago inicial y las cuotas mensuales, pero cada retiro reduce el saldo que generaría interés compuesto para tu jubilación. Los cálculos de asequibilidad que modelan TDSR y uso de CPF muestran que apoyarse demasiado en el CPF reduce la presión de efectivo inmediata, pero desplaza ese coste hacia el futuro, según recoge la propia calculadora de referencia de IRAS.
- ABSD (Additional Buyer's Stamp Duty). No es parte del préstamo en sí, pero condiciona cuánta liquidez necesitas al cierre si estás comprando una segunda o tercera propiedad, o si no eres residente. Conviene calcularlo aparte antes de comprometer el efectivo que ibas a destinar a la entrada del préstamo.
En la práctica, estos límites actúan como filtros sucesivos: primero el TDSR o el MSR determinan tu cuota máxima teórica, después el LTV determina cuánto préstamo puedes obtener sobre el valor de la propiedad, y finalmente el requisito de efectivo mínimo determina si realmente tienes liquidez suficiente para cerrar la operación.
Checklist para comparar ofertas de hipoteca sin errores
La Association of Banks in Singapore (ABS) recomienda mirar más allá del número grande en el folleto y comparar sistemáticamente estos elementos:
- El EIR (effective interest rate), no la tasa nominal. El EIR incorpora comisiones, penalidades y la estructura real de pagos, y es el único número que permite comparar dos ofertas de forma justa. Dos paquetes con la misma tasa nominal pueden tener EIR muy distintos si uno cobra más fees iniciales.
- El periodo de lock-in. La mayoría de los paquetes bancarios te atan entre 1 y 3 años; salir antes de tiempo implica una penalidad, normalmente entre un 1,5 % y un 2 % del saldo pendiente.
- Las condiciones de conversión al terminar el periodo fijo. Pregunta explícitamente qué tasa aplicará el banco quinto año en adelante si tu paquete fijo dura cuatro años. Este dato casi nunca aparece destacado en el material promocional.
- Si la tasa está ligada al SORA o al FHR, y si existe algún tope (cap). Un paquete SORA sin tope puede subir sin límite si el mercado se tensión; algunos bancos ofrecen versiones con techo a cambio de un margen algo mayor.
- Las promociones y beneficios compensatorios. Cashback, subsidios legales o reducción de comisiones pueden compensar los costes iniciales de cambiar de préstamo y acelerar el punto en que una refinanciación empieza a ahorrar dinero de verdad, como documentan los comparadores de tasas del mercado en MoneySmart.
Para saber si una refinanciación realmente compensa, calcula el punto de equilibrio: divide el coste total de cambiar de préstamo (penalidad por salida anticipada más fees legales y de tasación) entre el ahorro mensual proyectado con la nueva tasa. Si el resultado son 8 meses y planeas quedarte en la propiedad más de 3 años, probablemente vale la pena. Si el resultado supera los 24 meses, el cálculo se vuelve mucho más ajustado.
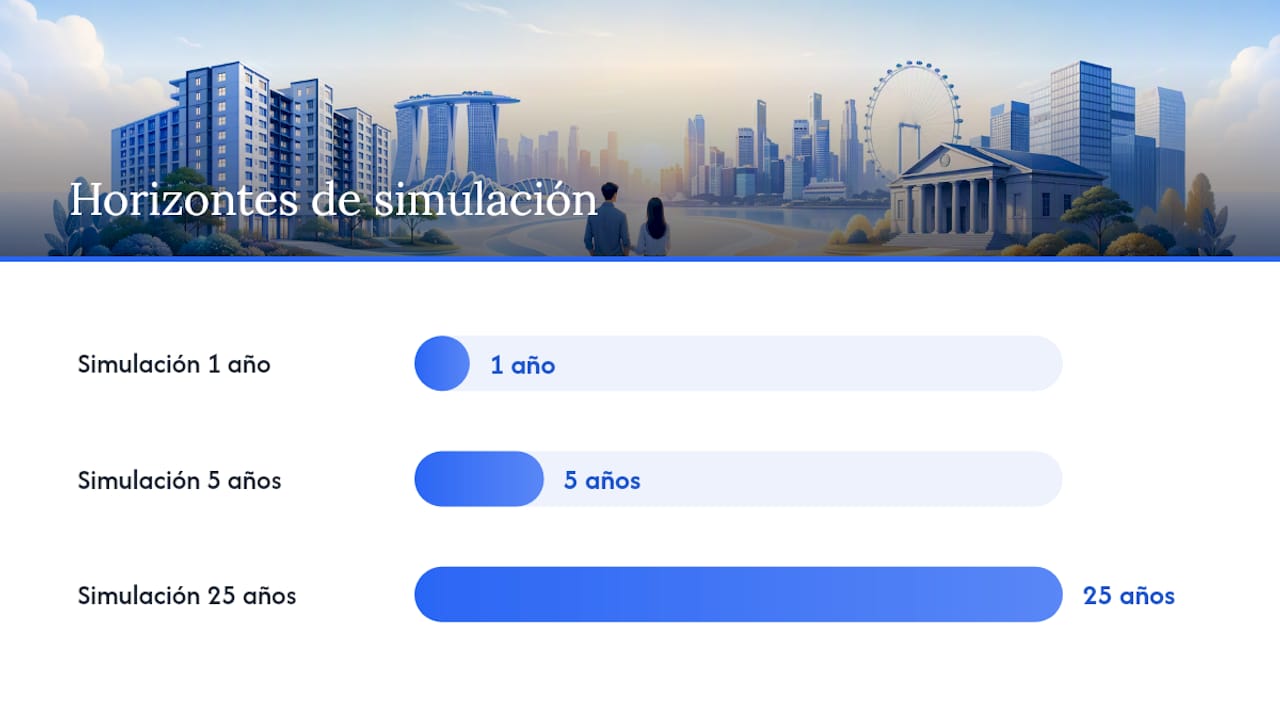
Consejo profesional: Pide siempre al banco una simulación con tres horizontes distintos (1, 5 y 25 años), no solo el primer año. Es la única forma de ver cómo se comporta el préstamo cuando termina la tasa promocional y empieza el paquete de conversión.
Costes y trámites: qué descontar antes de firmar
Toda hipoteca en Singapur arrastra una serie de cargos que rara vez aparecen en el titular de la oferta, pero que cambian por completo si una refinanciación compensa o no.
- Tasación de la propiedad (valuation). Un coste fijo, normalmente cubierto o subsidiado por el propio banco en ofertas de refinanciación.
- Honorarios legales. Cubren la escritura y el registro del préstamo; algunos bancos los subsidian como parte de una promoción de captación.
- Comisión de procesamiento (processing fee). Un cargo administrativo que varía según la entidad y el tamaño del préstamo.
- Penalidad por pago anticipado o cancelación dentro del lock-in. Suele rondar el 1,5 % al 2 % del monto pendiente si sales del préstamo antes de que termine el periodo de permanencia.
- Clawback de subsidios. Si el banco te subsidió los honorarios legales o la tasación al inicio, exigirá devolverlos si cancelas el préstamo dentro de un plazo determinado, típicamente entre 2 y 3 años.
El tiempo de aprobación de una hipoteca en Singapur suele tomar entre 1 y 2 semanas desde la solicitud completa hasta la aprobación en principio (approval in principle), y el desembolso final llega alrededor de la fecha de cierre legal de la compra, coordinado con el abogado. Si vas a refinanciar, el banco actual exige normalmente un aviso previo de 1 a 3 meses antes de liquidar el préstamo completo, un plazo que hay que planificar con antelación para no quedar atrapado entre dos entidades.
Para saber si cambiar de préstamo compensa de verdad, resta del ahorro proyectado en intereses todos los costes anteriores más cualquier clawback aplicable. Solo entonces el número refleja el ahorro real, no el ahorro en papel que muestra la tasa nueva frente a la vieja.
Análisis local: cómo aplicar la comparación con datos reales
Los organismos que gobiernan este mercado son pocos y sus documentos son la referencia más fiable para resolver cualquier duda concreta: HDB regula el préstamo público y sus condiciones de elegibilidad, la ABS fija el código de conducta que obliga a los bancos a notificar cambios en términos y tarifas, y CPF administra las reglas de uso de tu cuenta ordinaria para pagos hipotecarios. El código de la ABS exige explícitamente que los bancos avisen con antelación de cualquier cambio en las condiciones del préstamo, algo que conviene revisar en el contrato antes de firmar.
Un ejemplo esquemático ayuda a visualizar por qué el EIR importa más que la tasa nominal. Imagina dos paquetes sobre un préstamo de 500.000 dólares singapurenses a 3 años:
| Elemento | Paquete A (tasa fija baja) | Paquete B (SORA + margen) |
|---|---|---|
| Tasa nominal año 1 | Más baja en el folleto | Ligeramente más alta |
| Comisiones iniciales | Altas, sin subsidio | Bajas, con subsidio legal |
| Lock-in | 3 años | 2 años |
| Comportamiento tras el periodo inicial | Convierte a tasa interna del banco | Sigue ligado al SORA |
El paquete que parece más barato el primer año puede terminar costando más en un horizonte de 3 años una vez se descuentan las comisiones y se proyecta la conversión posterior. Ese es exactamente el tipo de cálculo que una calculadora de hipotecas bien diseñada resuelve en segundos: al introducir tu ingreso, tu saldo de CPF y el monto del préstamo, una herramienta como la de Haio aplica automáticamente el TDSR y estima tu capacidad real de endeudamiento antes de comparar paquetes.
Consejo profesional: No compares solo el año 1. Pide o simula el coste acumulado a 3 y a 25 años; ahí es donde se nota la diferencia entre una tasa promocional y un paquete realmente competitivo.
Estabilidad o ahorro: la pregunta que de verdad importa
La discusión entre HDB y banco casi siempre se plantea mal. No se trata de cuál tasa es más baja hoy, sino de cuánto tiempo piensas quedarte en la propiedad y cuánta volatilidad puedes tolerar en tu presupuesto mensual.
Si tu horizonte es de 10 años o más y prefieres no pensar en el préstamo cada vez que sube el SORA, el HDB sigue siendo la opción más racional, aunque renuncies a un ahorro potencial. En cambio, si tienes un colchón de efectivo sólido, ingresos estables y planeas vender o refinanciar en menos de 5 años, un paquete bancario bien negociado suele ganar en coste total, incluso con la volatilidad del SORA.
Un matiz que pocos compradores consideran: cuanto más CPF uses para financiar tu vivienda, menos liquidez tendrás disponible para imprevistos sin recurrir a efectivo real. Esa pérdida de flexibilidad no aparece en ninguna tabla comparativa de tasas, pero pesa tanto como el interés mismo cuando llega un año difícil.
— HAIO
Compara hipotecas en Singapur con datos, no con folletos
Elegir entre HDB y banco, o entre dos paquetes bancarios casi idénticos, no debería depender de qué anuncio viste primero. Existen plataformas que reúnen en un mismo lugar el comparador de hipotecas, el chequeo personalizado de asequibilidad y las tasas actualizadas del mercado, para que puedas ver tu TDSR, tu margen de CPF y el coste real de cada paquete antes de comprometer tu firma. A diferencia de comparar manualmente folleto por folleto, la simulación incorpora tus propios números desde el inicio, no promedios genéricos del mercado.
El siguiente paso es simple: entra en Haio y ejecuta una simulación con tu ingreso, tu saldo de CPF y el monto que necesitas financiar. Ten en cuenta que ninguna simulación sustituye la aprobación final del banco, que puede variar según su política interna de riesgo, pero te da un punto de partida mucho más sólido que comparar tasas nominales sueltas.
Dónde verificar cifras y límites antes de firmar
Cuando una duda sea puramente regulatoria, conviene ir directo a la fuente en vez de fiarse de un resumen de tercero. Para condiciones del préstamo público, la página oficial de HDB sobre opciones de préstamo detalla la tasa vigente y los requisitos de elegibilidad. Para comparar HDB contra banco de forma neutral, la guía de CPF explica las diferencias sin sesgo comercial. Si la duda es sobre lock-in, EIR o el código de conducta bancaria, el documento de la ABS es la referencia obligada. Y para ver rangos de tasas actuales por tramo de préstamo, los paneles como el de Nexus ofrecen una fotografía útil, aunque siempre conviene confirmar la oferta final directamente con la entidad.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- HOUSING LOANS — ABS (actualizado agosto 2026)
- 3 differences between HDB loan and bank loan — CPF
- Compare Mortgage Rates Singapore 2026 · 16 Banks | Nexus
Preguntas frecuentes
¿Cuál es la tasa de interés actual en Singapur?
No existe una única tasa vigente: el préstamo de HDB se mantiene estable y suele ubicarse algo por encima de la tasa OA del CPF más un pequeño margen periódico 2,6 % anclado a la tasa OA del CPF más 0,1 %, mientras que los paquetes bancarios varían según el SORA, el FHR y el perfil del solicitante. Conviene revisar el panel de tasas actualizado para ver rangos por tramo de préstamo antes de comparar ofertas concretas.
¿Cuál sería el interés en un préstamo de 100.000 dólares?
El interés total depende de la tasa contratada, el plazo y si el préstamo es de HDB o bancario, así que no hay una cifra única aplicable a todos los casos. Simular ese monto con una calculadora que aplique el TDSR y tu situación real de CPF da una estimación mucho más precisa que una tasa genérica.
¿Cuál es el pago inicial mínimo para comprar una vivienda?
El LTV determina cuánto puede cubrir el préstamo, y el resto debe salir de tu bolsillo, con un mínimo obligatorio en efectivo que ronda el 5 % del precio de la propiedad, sin poder cubrirse con CPF. El resto del pago inicial sí puede pagarse con tu cuenta ordinaria de CPF, según el tipo de préstamo y propiedad.
¿Qué préstamo personal ofrece las mejores tasas en Singapur?
Esta guía se centra en hipotecas para vivienda, no en préstamos personales, que siguen reglas y límites distintos de endeudamiento. Para financiar una propiedad, la comparación relevante es entre el préstamo de HDB y los paquetes bancarios, evaluando siempre el EIR y no solo la tasa anunciada.
¿Cuándo conviene refinanciar una hipoteca en Singapur?
Refinanciar suele compensar cuando el ahorro mensual proyectado supera, en pocos meses, el coste total de salir del préstamo actual, incluyendo penalidades y cualquier clawback de subsidios. Como regla práctica, si el punto de equilibrio es inferior a varios meses y planeas quedarte varios años más en la propiedad, vale la pena calcularlo con detalle.