
Pour la majorité des primo-accédants à Singapour, un HDB reste la meilleure valeur financière, grâce aux subventions CPF et à des mensualités nettement plus basses. Un condo s'impose plutôt pour ceux qui peuvent absorber la prime mensuelle en échange d'équipements, d'une flexibilité locative immédiate et d'un certain statut résidentiel. En location, le HDB offre souvent plus d'espace pour un loyer moindre, tandis que le condo mise sur l'intimité et les commodités.
En bref:
- La dépréciation progressive du bail (lease decay) à partir de 60 ans réduit la facilité d’accès au crédit CPF et pèse sur la valeur de revente, touchant aussi les condos anciens.
- Investir en conservant un HDB et en investissant la différence de mensualité peut générer un rendement supérieur sur 20 à 25 ans à celui d’un achat immédiat d’un condo coûteux.
- La localisation et l’usage réel des équipements influencent le coût à long terme, un condo avec piscine coûteux peut être peu rentable si le coût d’usage n’est pas amortisé.
- Avant de choisir, il est conseillé de simuler précisément son budget en tenant compte du marché, des taux, et des taxes pour éviter les mauvaises surprises lors de l’achat ou de la revente.
Table des matières
- Condo vs HDB : combien coûtent réellement l'achat et les charges mensuelles ?
- Lease decay, ABSD et fiscalité : quel impact sur le rendement à long terme ?
- Vivre en HDB ou en condo : quelles différences au quotidien ?
- Comment décider entre HDB et condo : la méthode en six étapes
- Quels outils et sources officielles consulter avant de vous décider ?
- Pour quel profil choisir un HDB ou un condo ?
- Simulez votre projet HDB ou condo avant de vous engager
- Sources
- Questions fréquentes
Condo vs HDB : combien coûtent réellement l'achat et les charges mensuelles ?
Les chiffres parlent plus que n'importe quel argument théorique. Un condo en zone périphérique (OCR) à un prix nettement plus élevé peut grimper à plusieurs milliers de dollars par mois toutes charges comprises, d'après cet exemple indicatif. L'écart ne tient pas qu'au prix d'achat : il se creuse aussi sur le financement et les taxes.
Plusieurs éléments expliquent ce fossé :
- Le prêt HDB est offert à un taux d'intérêt fixe relativement bas, contre un prêt bancaire indexé sur le SORA plus une marge, souvent plus volatile mais parfois plus compétitif selon le cycle de taux.
- Les subventions CPF comme l'Enhanced CPF Housing Grant réduisent le coût net d'un HDB, avantage qui n'est pas offert pour les condos privés(https://www.hdb.gov.sg/residential/buying-a-flat/understanding-your-eligibility-and-housing-loan-options/flat-and-grant-eligibility/couples-and-families/enhanced-cpf-housing-grant-families).
- Les droits de timbre (BSD, et ABSD selon votre situation) s'appliquent différemment selon que vous achetez votre première propriété ou que vous en cumulez une seconde.
- Les charges de copropriété (piscine, sécurité, ascenseurs) pèsent uniquement sur le budget condo ; le HDB fonctionne avec des frais de conservation nettement plus légers.
Conseil de pro : avant de comparer deux biens, recalculez toujours le coût mensuel total (remboursement + charges + taxe foncière) plutôt que le seul prix d'achat. C'est ce chiffre qui déterminera votre reste à vivre, pas l'étiquette de prix affichée par l'agent.
L'écart type entre ces deux exemples dépasse 3 000 dollars par mois, un montant qui, sur 25 ans, change fondamentalement la capacité d'épargne d'un ménage.
Lease decay, ABSD et fiscalité : quel impact sur le rendement à long terme ?
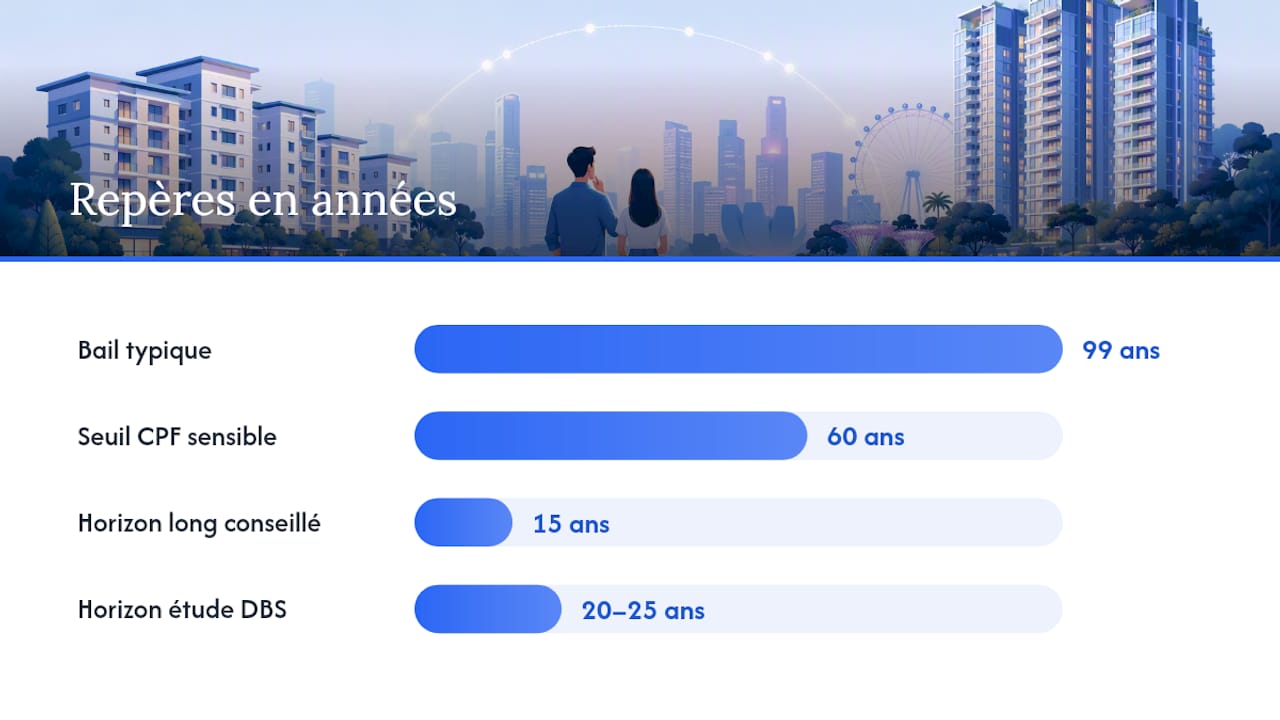
La durée résiduelle du bail change la donne pour le HDB comme pour certains condos en bail de 99 ans. Passé un seuil de 60 ans de bail restant, l'utilisation du CPF pour financer l'achat devient plus restrictive, ce qui limite le bassin d'acheteurs potentiels et pèse sur la valeur de revente. Ce phénomène de dépréciation progressive, connu sous le nom de lease decay, touche autant les flats HDB anciens que les condos vieillissants situés en dehors des quartiers à bail perpétuel.
L'Additional Buyer's Stamp Duty change aussi radicalement le calcul d'un upgrade. Vendre son HDB avant l'achat évite cette charge, mais implique un timing serré entre la durée de détention (Seller's Stamp Duty)-for-residential-property) et la disponibilité d'un logement temporaire.
Sur le rendement locatif net, une étude de la DBS souligne que rester en HDB et investir la différence de mensualité produit souvent un résultat net supérieur pour un ménage à revenu moyen sur 20 à 25 ans, comparé à l'achat immédiat d'un condo plus coûteux.
| Critère | HDB | Condo |
|---|---|---|
| Bail typique | 99 ans, subventions selon âge du bail | 99 ans ou perpétuel selon projet |
| Seuil CPF sensible | 60 ans de bail restant | Variable selon l'âge du bien |
| Exposition ABSD à l'upgrade | Faible si primo-accédant | Élevée si HDB conservé |
- Un horizon de détention court favorise rarement le condo, dont les frais d'entrée (BSD, agence, rénovation) sont plus élevés à amortir.
- Un horizon long (15 ans et plus) réduit l'écart de rendement, surtout si la localisation du condo bénéficie d'une appréciation portée par les données URA et RealIS.
Vivre en HDB ou en condo : quelles différences au quotidien ?
Les équipements d'un condo (piscine, salle de sport, sécurité 24 heures sur 24) ont un coût implicite qu'il faut rapporter à leur fréquence d'usage réelle : payer 400 dollars de charges mensuelles pour une piscine utilisée deux fois par mois revient cher au bain. Le HDB, à l'inverse, se situe souvent plus près des stations MRT, des marchés de quartier et des écoles, un atout logistique sous-estimé par les acheteurs séduits par le rendu visuel d'un condo neuf.
- Une famille avec enfants scolarisés privilégiera souvent un HDB bien situé près d'une école prisée, où l'espace par dollar dépensé est plus avantageux comparé à un condo.
- Un jeune couple sans enfant, sensible aux commodités et à l'image, penchera plus naturellement vers un condo, quitte à réduire la surface habitable.
- Un expatrié cherchant une flexibilité locative immédiate évitera le HDB, dont la location complète reste interdite pendant la période d'occupation minimale.
- Un investisseur orienté rendement locatif comparera le loyer net obtenu après charges, souvent plus favorable au HDB en valeur relative, malgré des restrictions de location plus strictes.
Les règles sur les animaux domestiques et les rénovations varient aussi fortement d'un projet à l'autre, HDB comme condo, et méritent une vérification au cas par cas avant signature.
Comment décider entre HDB et condo : la méthode en six étapes
Avant de trancher, réunissez ces chiffres : prix visé, épargne disponible en CPF et en liquide, mensualité maximale supportable, subventions auxquelles vous êtes éligible, et horizon de détention prévu.
- Simulez votre capacité d'emprunt en tenant compte des ratios MSR et TDSR applicables à votre revenu.
- Vérifiez votre éligibilité et votre statut de MOP si vous possédez déjà un HDB, en utilisant l'outil officiel de vérification.
- Estimez l'ABSD applicable selon que vous conservez ou vendez votre bien actuel.
- Comparez les mensualités totales (prêt, charges, taxe foncière) des deux options sur votre budget réel.
- Décidez de l'ordre des opérations : vendre d'abord pour éviter l'ABSD, ou acheter d'abord si le marché est tendu et qu'un logement temporaire est difficile à trouver.
- Consultez un courtier hypothécaire ou un conseiller financier si votre dossier combine revenus variables, copropriété ou investissement locatif.
Conseil de pro : demandez toujours à votre courtier de simuler le scénario "vendre d'abord" ET "acheter d'abord" avec les montants d'ABSD exacts. La différence entre les deux stratégies se chiffre souvent en dizaines de milliers de dollars, un écart que peu d'acheteurs anticipent avant de signer un OTP.
Quels outils et sources officielles consulter avant de vous décider ?
Simuler avant de signer évite bien des mauvaises surprises. Une application dédiée propose une estimation instantanée de la valeur d'un bien, un simulateur d'accessibilité budgétaire et un suivi des taux hypothécaires actualisés, utiles pour comparer un HDB et un condo sur des bases chiffrées comparables.
Pour vérifier chaque règle citée dans cet article, croisez toujours ces sources officielles :
- HDB pour la MOP, l'éligibilité et les prêts subventionnés.
- IRAS pour le calcul exact du Buyer's Stamp Duty et du Seller's Stamp Duty.
- URA pour les tendances de prix et les indices par zone.
L'accès de base à Haio (estimation, actualités, taux) reste gratuit ; les analyses avancées et le suivi personnalisé relèvent de l'offre haio+.
Pour quel profil choisir un HDB ou un condo ?
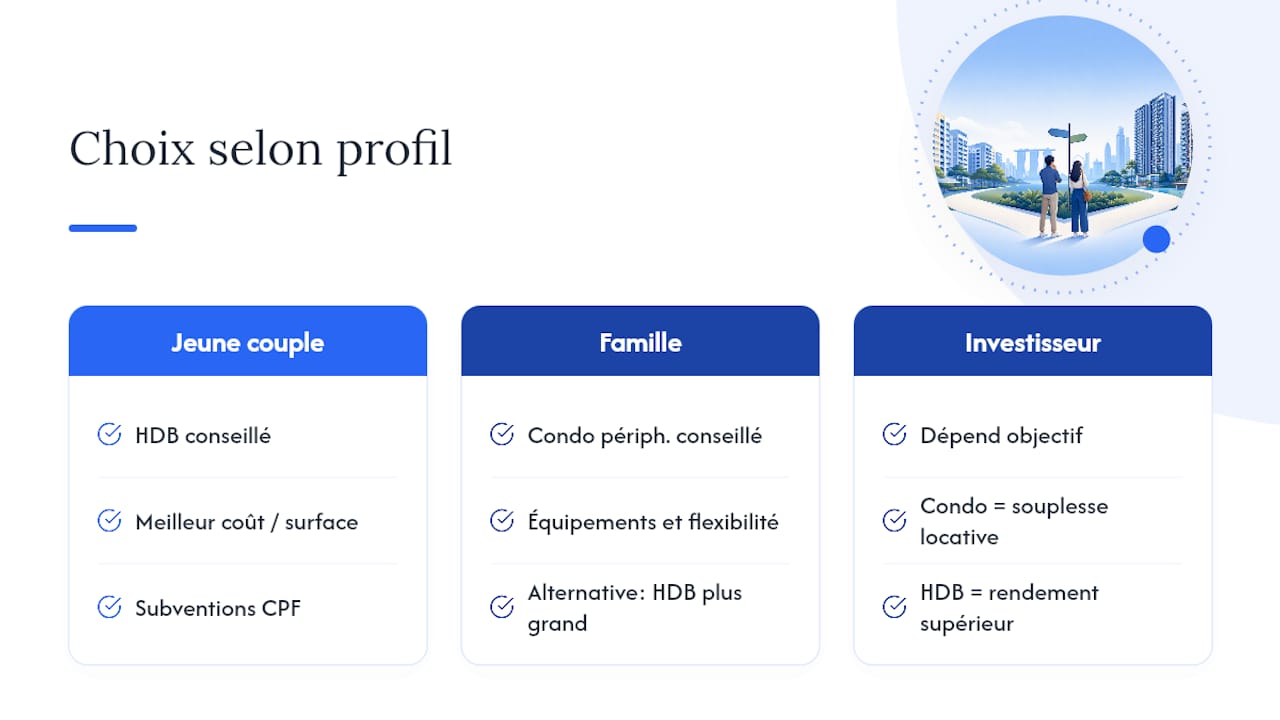
Un jeune couple qui achète pour la première fois trouvera presque toujours un meilleur rapport coût/surface dans un HDB, subventions CPF à l'appui. Une famille en pleine expansion, disposant d'une épargne confortable et cherchant équipements et flexibilité, peut légitimement viser un condo en zone périphérique plutôt qu'un HDB plus grand mais plus excentré. Un investisseur locatif, lui, doit peser la souplesse de location d'un condo contre le rendement souvent supérieur d'un HDB.
Au fond, l'arbitrage oppose rarement deux logements équivalents : il oppose une logique financière prudente à une logique de confort assumé. Utilisez la checklist de la section précédente et les simulateurs disponibles pour objectiver ce choix plutôt que de le laisser à l'émotion.
— HAIO
Simulez votre projet HDB ou condo avant de vous engager
Comparer un HDB et un condo sur la seule base d'une annonce immobilière laisse trop de zones d'ombre : mensualité réelle, ABSD potentiel, marge de négociation. Une application réunit dans une seule interface l'estimation instantanée de la valeur d'un bien, le suivi des taux hypothécaires et un simulateur d'accessibilité budgétaire, pour que vous compariez deux options sur des chiffres cohérents plutôt que sur des estimations approximatives d'agent. Avant d'accepter un OTP, ou pour calibrer un projet d'upgrade d'un HDB vers un condo, utilisez ces outils pour vérifier que votre mensualité cible tient sur la durée. Essayez haio gratuitement et lancez votre première simulation dès aujourd'hui.
Sources
Pour vérifier les règles citées, consultez le site de la HDB pour l'éligibilité et la MOP, celui de l'IRAS pour les droits de timbre, et les publications de l'URA pour les tendances de prix par zone.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- HDB — Renting out a flat (eligibility)
- LovelyHomes — Condo vs HDB Singapore 2026: Complete Decision Guide
Questions fréquentes
Vaut-il mieux acheter un HDB ou un condo ?
Pour la plupart des primo-accédants, le HDB offre un meilleur rapport coût/surface grâce aux subventions CPF ; le condo se justifie surtout par les équipements et la flexibilité locative immédiate.
Que se passe-t-il après 50 ans de vie dans un condo ?
La valeur d'un condo peut commencer à décliner plus nettement à l'approche des seuils de bail restant sensibles pour le financement CPF, notamment autour de 60 ans de bail restant, ce qui restreint le bassin d'acheteurs potentiels à la revente.
Vaut-il mieux une maison individuelle (landed) ou un condo ?
Une propriété landed offre plus d'espace et aucune charge de copropriété, mais son prix d'entrée est nettement plus élevé et sa fiscalité soumise aux mêmes règles de BSD/ABSD qu'un condo, ce qui la réserve à un budget plus large.
Quels sont les inconvénients d'un condo ?
Les charges mensuelles élevées, l'exposition à l'ABSD lors d'un second achat et le risque d'appels de fonds pour de grosses réparations pèsent sur le budget, alors que le HDB bénéficie de programmes subventionnés comme le Home Improvement Programme.