
Un primer comprador en Singapur necesita presupuestar el precio de la vivienda, un pago inicial dividido entre efectivo y CPF, el Buyer's Stamp Duty (y el Additional Buyer's Stamp Duty cuando aplique), honorarios legales y de tasación, además de un colchón para imprevistos. Las subvenciones de la HDB pueden reducir esa cifra de forma notable, y herramientas como Haio ayudan a calcular el caso concreto de cada comprador.
En resumen:
- La mayoría de los compradores deben considerar costos adicionales como el impuesto de timbre progresivo y posibles impuestos adicionales, que varían según el perfil del comprador y el valor de la vivienda.
- Es fundamental calcular la cuota hipotecaria usando una tasa de estrés que refleje escenarios adversos para evitar sobreestimar la capacidad de pago.
- Las subvenciones de la HDB pueden reducir significativamente la cantidad necesaria para financiar una vivienda, solo aplicables a pisos HDB y para compradores primerizos con ingresos limitados.
- Los costos de honorarios legales y tasación representan gastos ocultos que deben reservarse desde el inicio, ya que se pagan en fases tempranas y sin relación con el precio de venta.
- Utilizar herramientas de evaluación de asequibilidad, como Haio, ayuda a prever el presupuesto real y evita decepciones al momento de formalizar la compra.
Tabla de contenidos
- Desglose de los costos iniciales: precio, pago inicial y stamp duties
- Gastos recurrentes y fiscales: hipoteca, mantenimiento y obligaciones ante IRAS
- Costos ocultos que suelen sorprender a los compradores primerizos
- Cómo financiar la compra: LTV, stress test y pasos prácticos
- Cronología práctica: de la oferta a la entrega de llaves
- Perspectiva de Haio: proyectar costos antes de comprometerte
- Calcula tu presupuesto real antes de firmar la opción
- Fuentes
- Preguntas frecuentes
Desglose de los costos iniciales: precio, pago inicial y stamp duties
El primer bloque de gasto es el pago inicial, y aquí HDB y propiedad privada funcionan distinto. Para un piso HDB financiado con préstamo HDB, el mínimo puede cubrirse casi íntegramente con CPF; con un préstamo bancario, la ley exige al menos un 5 % en efectivo y el resto puede completarse con CPF o efectivo hasta llegar al porcentaje total exigido. En propiedad privada, los bancos suelen pedir una porción en efectivo más alta, lo que obliga a tener liquidez real desde el primer día.
Encima del pago inicial llega el Buyer's Stamp Duty (BSD), un impuesto progresivo que crece según el valor de la vivienda: cuanto más caro el inmueble, mayor el porcentaje aplicado sobre los tramos superiores. A esto se suma, en ciertos casos, el Additional Buyer's Stamp Duty (ABSD), que no afecta a todos los compradores por igual:
- Ciudadanos singapurenses comprando su primera vivienda: normalmente exentos de ABSD.
- Residentes permanentes o singapurenses con una segunda propiedad: tasas de ABSD más altas.
- Extranjeros: la tasa de ABSD es la más elevada de todas las categorías.
Aquí es donde las subvenciones de la HDB cambian el panorama. El Enhanced CPF Housing Grant, dirigido a compradores primerizos con ingresos dentro de ciertos límites, puede reducir de forma directa el monto que necesitas financiar. No es un descuento automático: hay que verificar elegibilidad antes de fijar el presupuesto, pero para muchas familias jóvenes marca la diferencia entre comprar ahora o esperar varios años más.
Gastos recurrentes y fiscales: hipoteca, mantenimiento y obligaciones ante IRAS
Comprar es solo el primer desembolso. La cuota hipotecaria mensual debe calcularse con margen, porque el banco no aprueba el préstamo según la tasa que finalmente pagarás, sino según un escenario más exigente. La Autoridad Monetaria de Singapur (MAS) exige a los bancos aplicar un test de esfuerzo con una tasa de interés más alta que la contratada, así que tu capacidad real de pago suele ser menor que la cifra que ves en el anuncio del banco.
Consejo profesional: calcula tu presupuesto mensual usando la tasa de estrés, no la tasa promocional. Si aun así te sientes cómodo con la cuota resultante, tienes margen real de seguridad.
- Pisos HDB: conservancy charges mensuales, generalmente moderadas.
- Condominios privados: cuotas de mantenimiento más altas, que incluyen sinking fund para reparaciones mayores del edificio.
- Propiedades de lujo o con muchas comodidades comunes: cuotas todavía más elevadas.
En el terreno fiscal, el Inland Revenue Authority of Singapore (IRAS) aplica el impuesto anual a la propiedad según el valor anual estimado del inmueble, un gasto recurrente que muchos primerizos olvidan incluir en el cálculo del coste total de propiedad.
Costos ocultos que suelen sorprender a los compradores primerizos
Los honorarios legales y de tasación son de los gastos que más se subestiman porque no aparecen en el precio anunciado de la vivienda. Conviene reservar fondos aparte para ambos conceptos desde el inicio del proceso, ya que se pagan en fases tempranas, antes de que el banco desembolse nada.
- Opción a compra (OTP): pagas una señal para asegurar la unidad durante el periodo de opción.
- Ejercicio de la opción (exercise fee): completas el pago adicional para formalizar la compra, momento en el que también suelen activarse los honorarios legales.
- Calendario según tipo de compra: en new launches los pagos se escalonan mediante el esquema de pagos progresivos, mientras que en reventa el grueso del pago se concentra en la fecha de completion.
Sobre la comisión del agente, cada vez más compradores contratan su propio representante en lugar de depender solo del agente del vendedor.
Cómo financiar la compra: LTV, stress test y pasos prácticos
El límite de préstamo a valor (Loan to Value, LTV) determina cuánto puede prestarte el banco frente al precio de la vivienda, y ese límite baja si ya tienes otro préstamo hipotecario vigente. Los compradores primerizos sin préstamos previos suelen acceder al LTV más alto disponible; quienes ya financiaron una propiedad anterior reciben un porcentaje menor y deben cubrir el resto con más efectivo o CPF.
El stress test de MAS es la pieza que más sorprende a los primerizos: el banco no evalúa tu solicitud con la tasa real de tu préstamo, sino con una tasa hipotética más alta.
Antes de visitar unidades, conviene:
- Solicitar una preaprobación (HFE letter en el caso de préstamos HDB, o in-principle approval con bancos privados).
- Comparar tasas entre varios bancos, no solo la primera oferta que recibas.
- Elegir el plazo del préstamo pensando en la cuota mensual sostenible, no solo en el monto máximo aprobado.
- Reunir documentos de ingresos, CPF y deudas existentes con anticipación para acelerar la aprobación.
Cronología práctica: de la oferta a la entrega de llaves
- Reserva y opción a compra (OTP): pagas la señal inicial y aseguras la unidad por un periodo determinado.
- Ejercicio de la opción: completas el pago adicional acordado y firmas el contrato de venta, activando los honorarios legales.
- Pago de stamp duties: el BSD (y el ABSD si corresponde) debe liquidarse dentro de un plazo fijado tras ejercer la opción.
- Completion y desembolso hipotecario: el banco libera el préstamo, se paga el saldo restante y recibes las llaves.
En new launches, los pagos se distribuyen conforme avanza la construcción, lo que alivia la presión de caja frente a una reventa, donde buena parte del monto se concentra cerca de la completion. En cada etapa conviene tener listos los fondos correspondientes, los documentos de identidad y financiación, y cualquier trámite pendiente de subvención HDB.
Perspectiva de Haio: proyectar costos antes de comprometerte
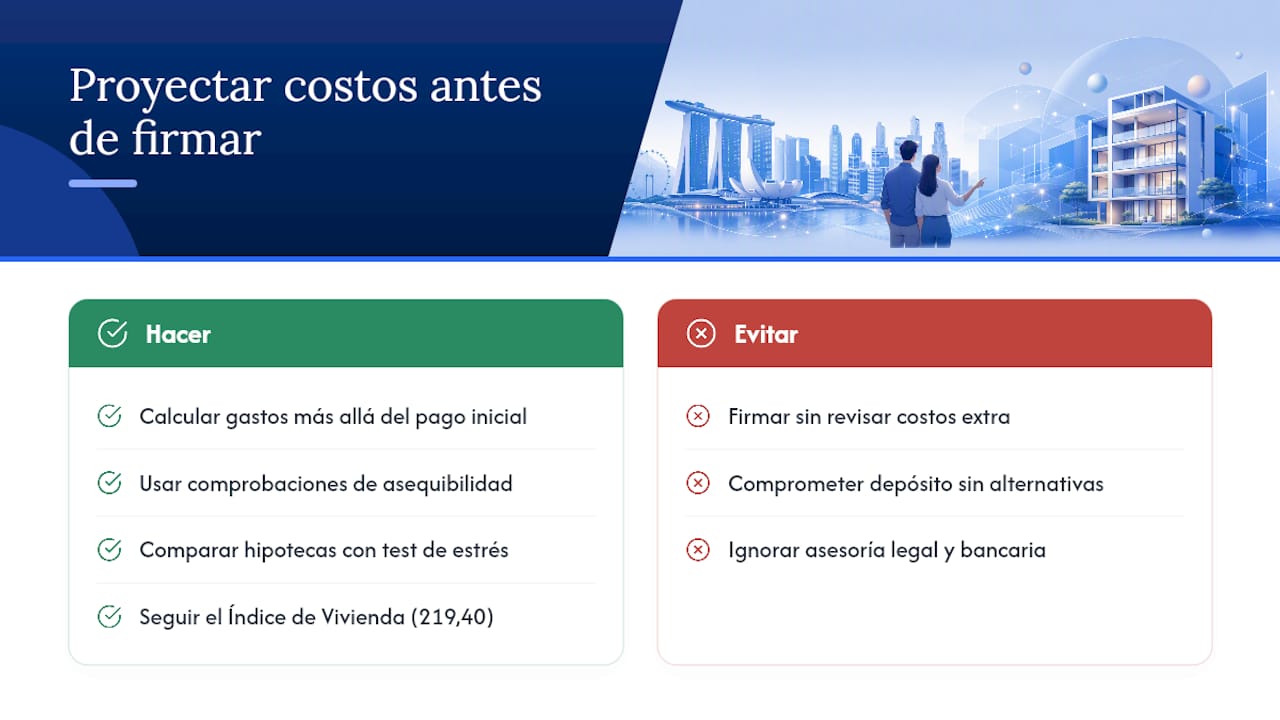
Los primerizos suelen calcular el pago inicial y olvidar todo lo demás: el stress test, el mantenimiento, los honorarios legales. Ese es el error más caro, porque no aparece hasta que ya firmaste la opción y el dinero está comprometido.
Existen herramientas que ofrecen comprobaciones de asequibilidad personalizadas y comparativas de hipotecas pensadas justamente para anticipar ese desajuste entre lo que crees que puedes pagar y lo que el banco realmente aprobará bajo el escenario de estrés. También puedes seguir las señales del Índice de Vivienda de Singapur, que en junio de 2026 se situó en 219,40 puntos, como referencia para decidir si conviene acelerar una compra o esperar una zona con oferta menos ajustada. No sustituye el análisis legal ni bancario formal, pero sí ordena las cifras dispersas en un panorama que puedes revisar antes de comprometer tu depósito.
— HAIO
Calcula tu presupuesto real antes de firmar la opción
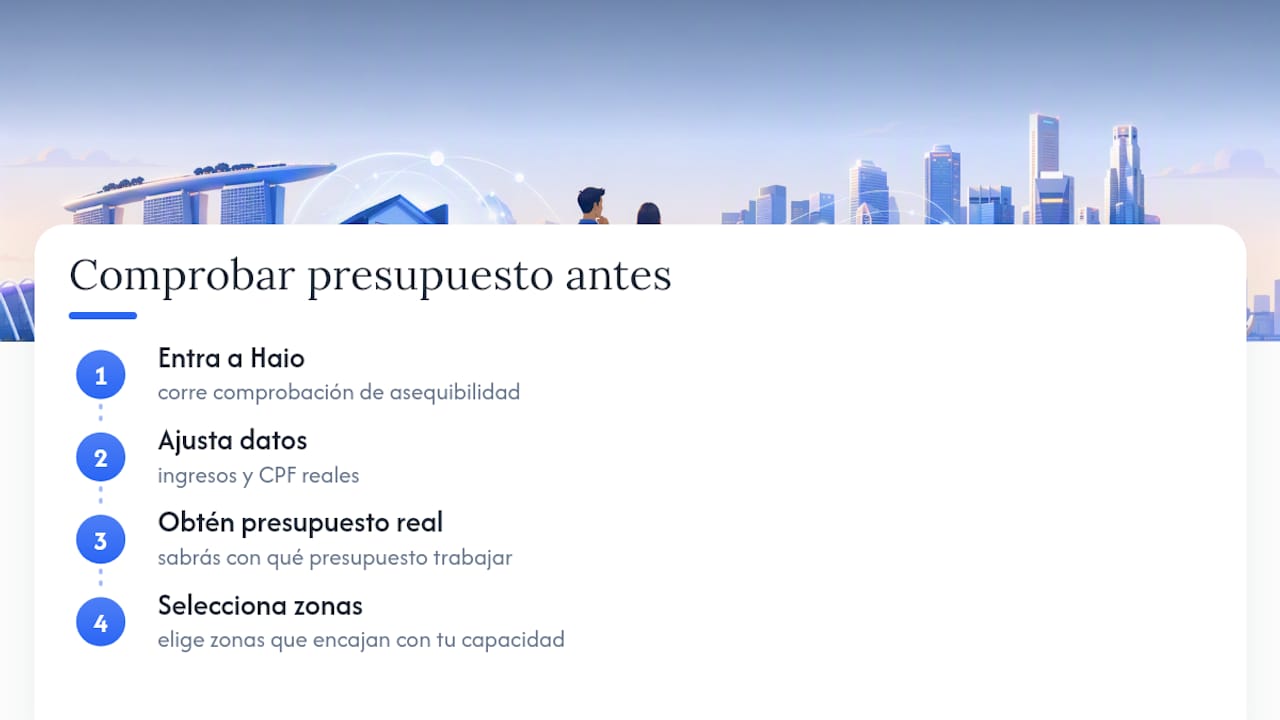
Existen plataformas que reúnen chequeos de asequibilidad, comparadores de hipotecas y alertas de nuevos listados en un solo lugar, ajustados a tu situación de ingresos y CPF real, no a un promedio genérico.
Si estás por empezar la búsqueda, entra a Haio y corre tu comprobación de asequibilidad antes de agendar la primera visita a una unidad. Así sabrás con qué presupuesto real trabajar y qué zonas encajan con tu capacidad de pago, en lugar de enamorarte de un piso que el stress test del banco terminará descartando.
Fuentes
Antes de comprometer dinero, verifica las cifras directamente en la fuente oficial: la HDB publica subvenciones y elegibilidad, el MAS fija las reglas de préstamo y el stress test, el IRAS regula las obligaciones fiscales, y Trading Economics sigue la evolución del índice de vivienda. Estas cifras se actualizan con frecuencia, así que confirma siempre la versión vigente antes de calcular tu presupuesto final.
- Made for Families — HDB support measures: housing schemes and grants
- Trading Economics — Singapore Housing Index
- Redbrick — A practical guide to buying private property in Singapore
Preguntas frecuentes
¿Quién paga el ABSD al comprar una vivienda?
Los ciudadanos singapurenses en su primera compra suelen estar exentos, pero residentes permanentes, compradores de segunda propiedad y extranjeros pagan tasas de ABSD progresivamente más altas.
¿Qué es el stress test bancario y por qué reduce mi préstamo aprobado?
Es una exigencia del MAS que obliga a los bancos a evaluar tu solicitud con una tasa de interés hipotética más alta que la real, lo que suele resultar en un monto aprobado menor al esperado.
¿Las subvenciones HDB aplican también a propiedad privada?
No: el Enhanced CPF Housing Grant y esquemas similares de HDB están dirigidos principalmente a pisos HDB, así que compradores de propiedad privada no pueden acceder a ellos.
¿Puede una herramienta como Haio ayudarme a calcular mi presupuesto?
Sí, existen herramientas que ofrecen comprobaciones de asequibilidad personalizadas y comparativas de hipotecas que ayudan a estimar tanto el depósito inicial como la cuota mensual antes de comprometerte con una unidad.