
La plupart des condos à Singapour facturent entre S$300 et S$700 par mois en frais d'entretien, les unités plus grandes ou les développements haut de gamme dépassant souvent S$1,000. Ce montant recouvre deux enveloppes distinctes, le management fund, qui finance le fonctionnement quotidien, et le sinking fund, réservé aux gros travaux. Le niveau exact dépend du share value de votre unité, des équipements du complexe, de son âge et de la santé financière de la MCST.
En bref:
- Un condo à Singapour paie en moyenne entre S$300 et S$700 par mois, mais ces frais peuvent dépasser S$1 000 dans les développements haut de gamme ou en zone centrale.
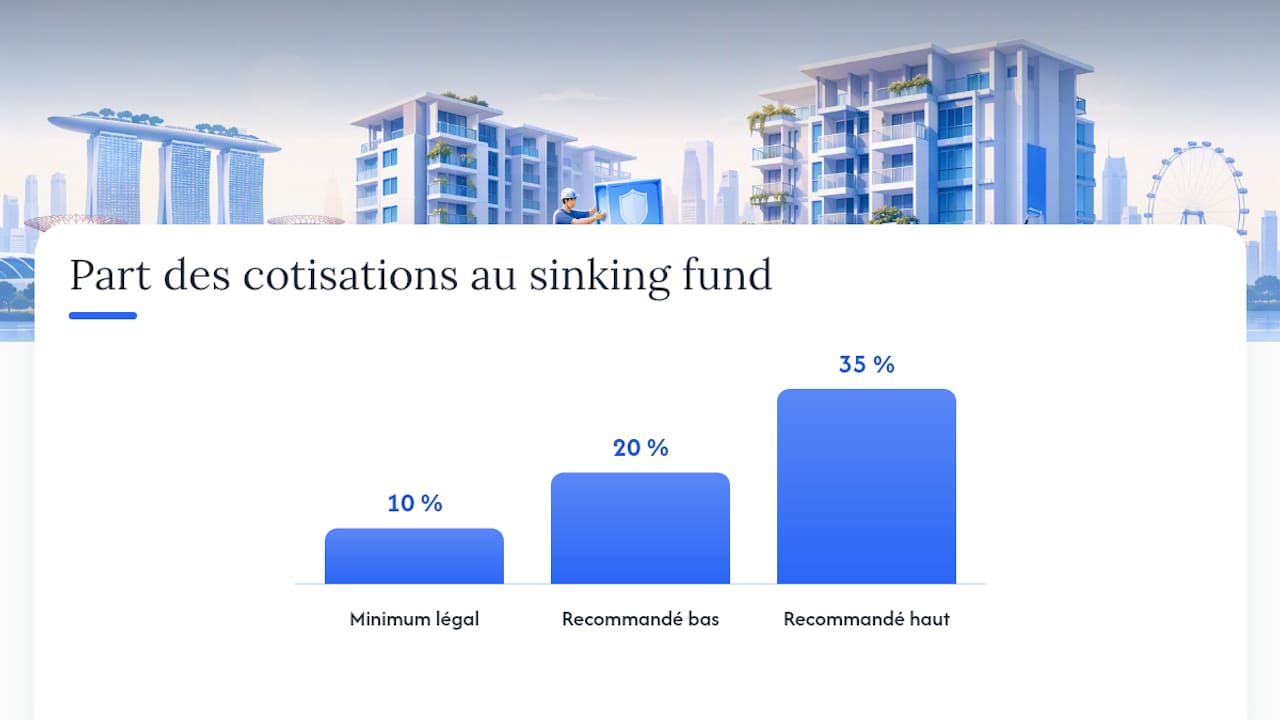
- La part du sinking fund doit représenter au moins 10 %, mais une gestion prudente privilégie 20 à 35 %, pour éviter une special levy lors de travaux majeurs.
- La contribution mensuelle est calculée selon la valeur de part, le budget annuel total, et la localisation influence fortement le montant final.
- La santé du sinking fund est cruciale : une somme insuffisante peut entraîner des coûts imprévus comme des special levies très élevées.
- Utiliser des outils comme ceux de Haio permet d’estimer précisément ses charges et d’intégrer ces coûts dans un plan financier réaliste avant d’acheter.
Table des matières
- Que couvrent les frais d'entretien d'un condo : management fund et sinking fund
- Comment sont calculés les frais d'entretien d'un condo ?
- Quelles sont les fourchettes de frais selon le type d'unité et la zone ?
- Pourquoi les frais d'entretien augmentent avec le temps
- Que vérifier avant d'acheter pour juger la durabilité des frais ?
- Que se passe-t-il en cas de special levy ou de non-paiement des charges ?
- Comment Haio vous aide à budgétiser vos frais de condo
- Perspective : le sinking fund compte plus que la mensualité affichée
- Simuler vos charges de condo avant de vous engager
- Sources
Que couvrent les frais d'entretien d'un condo : management fund et sinking fund
Les charges mcst à Singapour se répartissent toujours en deux comptes distincts, gérés séparément par la copropriété (MCST, Management Corporation Strata Title). Comprendre cette distinction est la première étape pour évaluer si un montant mensuel est raisonnable ou alarmant.
Le management fund paie les dépenses récurrentes : sécurité, nettoyage des parties communes, éclairage, assurance du bâtiment, honoraires de l'agent de gestion. C'est un budget de fonctionnement, renouvelé chaque année selon les dépenses réelles constatées.
Le sinking fund, lui, vise les réparations lourdes et non récurrentes : remplacement des ascenseurs, ravalement de façade, étanchéité de la toiture, remise à niveau des systèmes mécaniques et électriques (M&E). C'est ce fonds de réserve qui détermine si un condo pourra absorber un imprévu sans réclamer une contribution exceptionnelle à ses propriétaires.
La loi encadre ce partage de façon précise :
- La BMSMA impose un minimum légal de 10 % des contributions totales versées au sinking fund.
- Une gestion prudente vise plutôt entre 20 % et 35 % des cotisations, selon un guide sectoriel 2026.
- En dessous de ce seuil recommandé, le risque de devoir voter une special levy augmente sensiblement lors des premiers gros travaux.
Un condo qui applique strictement le minimum légal de 10 % n'est pas dans l'illégalité, mais il prend un pari sur l'avenir. C'est souvent le premier signal à vérifier avant d'acheter.
Comment sont calculés les frais d'entretien d'un condo ?
Le calcul suit une formule simple sur le papier, même si son application varie d'un développement à l'autre. Voici les trois étapes qui déterminent votre facture mensuelle :
- La valeur de part (share value) est attribuée à chaque unité lors de l'enregistrement du plan de titre en strate (strata title plan), en fonction de la taille et parfois de la typologie du logement.
- Le budget MCST total est établi chaque année : il additionne les dépenses prévues du management fund et du sinking fund pour l'exercice à venir.
- La contribution individuelle se calcule ainsi : (valeur de part de votre unité ÷ somme des parts de tout le développement) × budget mensuel total.
Deux appartements de taille identique peuvent donc payer des montants différents s'ils appartiennent à des développements distincts, simplement parce que le budget global et le nombre d'unités partageant les charges ne sont pas les mêmes.
L'assemblée générale annuelle (AGM) joue un rôle central dans ce mécanisme. C'est lors de cette réunion que les copropriétaires votent le budget de l'année suivante, ce qui peut se traduire par une hausse des frais courants ou, dans les cas plus lourds, par le déclenchement d'une special levy pour financer des travaux non couverts par le sinking fund existant. Assister à l'AGM, ou au minimum lire son procès-verbal, reste le moyen le plus direct de comprendre où va votre argent.
Quelles sont les fourchettes de frais selon le type d'unité et la zone ?
La localisation pèse presque autant que la taille de l'unité dans le calcul final. Les zones centrales (CCR, Core Central Region) concentrent les développements les plus équipés, donc les charges les plus lourdes, tandis que les zones périphériques (OCR, Outside Central Region) affichent des tarifs nettement plus contenus, selon une analyse sectorielle 2026.
| Type d'unité | OCR (mensuel) | RCR (mensuel) | CCR (mensuel) |
|---|---|---|---|
| Studio / 1 chambre | S$300 à S$400 | S$300 à S$500 | S$450 à S$700 |
| 2 chambres | S$350 à S$550 | S$450 à S$700 | S$650 à S$700 |
| 3 chambres | S$450 à S$700 | S$600 à S$700 | S$700 à plus de S$1 000 |
| Penthouse / grande unité | S$700 à S$1 000 | S$700 à plus de S$1 000 | S$1 200 et plus |
Sur une base annuelle, un propriétaire en RCR avec une unité de 3 chambres paye une somme significative par an rien qu'en charges, avant impôts fonciers et assurance personnelle. Sur une période plus longue, avec une inflation modérée des coûts opérationnels, ce montant peut atteindre une somme importante. Dans les développements les plus recherchés, autour de Marina Bay ou d'Orchard Road, les frais mensuels dépassent régulièrement S$1 000, portés par des équipements coûteux à entretenir : piscines à débordement, ascenseurs multiples, sécurité renforcée 24 h/24.
Pourquoi les frais d'entretien augmentent avec le temps
Plusieurs facteurs structurels font grimper la facture d'année en année, indépendamment de toute mauvaise gestion.
- Les équipements haut de gamme (piscines, jardins paysagers, salle de sport, service de conciergerie) exigent un entretien technique récurrent et coûteux, souvent sous contrat avec des prestataires spécialisés.
- L'âge du bâtiment joue directement sur le niveau de risque : plus les infrastructures vieillissent, plus la probabilité d'une réparation majeure non provisionnée augmente.
- Le relèvement des salaires dans le secteur du nettoyage et de la sécurité, encadré par le Progressive Wage Model, pousse mécaniquement les coûts de main d'œuvre à la hausse.
- L'inflation générale des tarifs de services publics et la GST appliquée aux contrats de prestataires ajoutent une pression continue sur le budget MCST.
Conseil de pro : Demandez systématiquement l'évolution des frais sur les cinq dernières années. Une hausse régulière et modérée signale une gestion prudente ; une stagnation suivie d'un bond brutal trahit souvent un sinking fund resté trop longtemps sous‑alimenté.
Que vérifier avant d'acheter pour juger la durabilité des frais ?
Avant de signer une option d'achat (OTP), quelques vérifications concrètes permettent d'éviter une mauvaise surprise financière l'année suivante.
- Demandez les procès-verbaux des trois dernières AGM pour suivre l'évolution du budget et des décisions de dépense.
- Exigez les états financiers audités de la MCST, qui révèlent le solde réel du sinking fund à date.
- Réclamez, si elle existe, la projection pluriannuelle des travaux (plan capex), qui anticipe les dépenses lourdes à venir.
- Comparez le solde du sinking fund au coût estimé des prochains gros travaux identifiés dans les rapports techniques du bâtiment.
- Posez directement la question au comité de gestion : une special levy a-t-elle été envisagée ou votée récemment ?
Un déficit apparent entre le solde du sinking fund et le coût des travaux à venir n'est pas rédhibitoire, mais il doit se négocier. Certains acheteurs obtiennent une réduction de prix proportionnelle au risque, d'autres insèrent une clause dans l'OTP conditionnant l'achat à la communication des documents financiers complets avant la signature définitive.
Conseil de pro : Un développement de plus de quinze ans sans historique de special levy n'est pas forcément une bonne nouvelle : cela peut aussi signifier que les travaux nécessaires ont été repoussés plutôt qu'évités.
Que se passe-t-il en cas de special levy ou de non-paiement des charges ?
Une special levy devient probable quand le sinking fund ne couvre pas le coût estimé d'un chantier majeur, comme le remplacement d'ascenseurs ou une réfection de façade.
Le non-paiement des frais, qu'il s'agisse des charges courantes ou d'une special levy, expose le propriétaire à des conséquences concrètes encadrées par la BMSMA :
- La MCST peut engager une procédure de recouvrement, avec intérêts de retard appliqués sur les sommes dues.
- Un privilège peut être inscrit sur le titre de propriété jusqu'au règlement complet de la dette.
- Les litiges persistants peuvent être portés devant les Strata Titles Boards, l'instance compétente pour arbitrer les différends entre copropriétaires et MCST.
Provisionner mensuellement une marge pour ce type d'imprévu, suivre l'historique des augmentations et s'impliquer, même modestement, dans la vie de la MCST restent les meilleures protections contre une facture surprise.
Comment Haio vous aide à budgétiser vos frais de condo
Intégrer les charges mcst dans un plan d'achat réaliste demande des données à jour, pas seulement une fourchette moyenne trouvée en ligne. Haio rassemble plusieurs outils utiles pour cet exercice de budgétisation.
- Un module d'estimation instantanée de la valeur immobilière, pour situer votre unité cible dans son marché local.
- Un calculateur d'accessibilité budgétaire qui intègre vos revenus, votre apport et vos charges récurrentes, frais de condo compris.
- Un accès à l'historique des transactions récentes et aux tendances de prix par développement, utile pour croiser vos hypothèses de charges avec la réalité du marché.
- Des taux hypothécaires actualisés, pour compléter votre calcul de coût total de possession au-delà des seules charges mensuelles.
Ces outils ne remplacent pas les états financiers audités de la MCST, mais ils permettent de vérifier si le montant annoncé par un agent correspond à ce qui se pratique réellement dans le quartier.
Perspective : le sinking fund compte plus que la mensualité affichée
Le chiffre qui figure sur une annonce immobilière, S$450 ou S$600 par mois, ne dit presque rien du risque financier réel. Le vrai indicateur, c'est la santé du sinking fund. Un condo à S$400 par mois avec un fonds de réserve exsangue coûtera, sur dix ans, bien plus cher qu'un condo à S$550 par mois soutenu par une MCST rigoureuse. Une special levy de S$15 000, répartie sur une seule année, équivaut à plus de S$1 200 de charges mensuelles supplémentaires. C'est cette variable, invisible dans l'annonce, qui devrait guider votre décision.
— HAIO
Simuler vos charges de condo avant de vous engager
Comparer une mensualité affichée à ce que vous pouvez réellement absorber reste l'étape la plus négligée d'un achat immobilier à Singapour. Un outil permet aux acheteurs et investisseurs de transformer une fourchette de charges en un budget concret : le calculateur d'accessibilité intègre les revenus et les charges fixes, tandis que l'historique des transactions par développement aide à vérifier si les frais annoncés correspondent à la réalité du marché local. Il est aussi possible de suivre les taux hypothécaires actualisés pour affiner le coût total de possession, provisions pour special levy comprises. Rendez-vous sur Haio pour lancer une simulation personnalisée avant de faire une offre.
Sources
Pour vérifier ou approfondir ces informations, consultez la BMSMA sur le portail légal de Singapour, les règles fiscales de l'IRAS sur les revenus locatifs, ainsi que les guides de marché 2026 de PropertyNet.SG et de LovelyHomes.