
Le taux que vous payez sur votre prêt hypothécaire résulte d'une équation simple : un taux de référence (SORA ou courbe des swaps pour les offres fixes) auquel s'ajoute une marge bancaire. La Monetary Authority of Singapore (MAS) influence le premier terme via sa politique de change, tandis que ses règles macroprudentielles (TDSR, MSR, LTV) et votre propre profil emprunteur pèsent sur le second.
En bref:
- La volatilité du SORA dépend des décisions de la Réserve fédérale américaine et des rendements obligataires, influençant directement les taux hypothécaires à Singapour.
- La capacité d'emprunt est encadrée par des règles comme le TDSR, le MSR et le LTV, qui limitent le levier financier et la part du revenu consacrée au remboursement.
- Le spread bancaire, négociable et variable selon le dossier, représente la part essentielle du coût total du crédit plutôt que le taux de référence SORA lui-même.
- Négocier un apport personnel élevé et un bon historique bancaire permet de réduire la marge et d'obtenir un meilleur taux.
- La comparaison des offres doit se faire via les lettres d'offre préliminaire (IPA), en tenant compte du taux global, des pénalités et de la durée du verrouillage.
Table des matières
- Quels facteurs macroéconomiques font bouger les taux hypothécaires à Singapour ?
- Comment le TDSR, le MSR et le LTV encadrent votre capacité d'emprunt ?
- Quels facteurs liés à votre profil font varier le spread bancaire ?
- Taux fixe ou indexé sur le SORA : lequel choisir selon votre situation ?
- Comment comparer les offres et négocier un meilleur taux ?
- Où suivre les taux, les règles MAS et les données de marché à Singapour ?
- Ce que Haio observe chez les emprunteurs qui négocient bien leur taux
- Le vrai enjeu n'est pas le taux affiché, mais la marge que vous payez
- Sources
Quels facteurs macroéconomiques font bouger les taux hypothécaires à Singapour ?
Le taux moyen de référence de Singapour, le SORA, constitue la brique de base de la quasi totalité des prêts hypothécaires à taux variable. Il s'agit d'un taux calculé à partir des transactions réelles sur le marché monétaire interbancaire, publié quotidiennement par la MAS. La plupart des banques utilisent sa version composée sur trois mois, le 3M compounded SORA, pour fixer le taux effectif de vos remboursements sur une période glissante. Contrairement à un taux administré, le SORA reflète directement les conditions de liquidité du marché, ce qui explique sa volatilité en période de tension financière mondiale.
Cette volatilité vient en grande partie de l'étranger. Singapour est une économie ouverte et fortement connectée aux marchés de capitaux internationaux, si bien que les décisions de la Réserve fédérale américaine se répercutent presque mécaniquement sur la prime de risque exigée par les prêteurs locaux. Quand la Fed relève ses taux directeurs, les investisseurs réclament un rendement plus élevé sur les actifs en dollars de Singapour aussi, ce qui pousse le SORA à la hausse avec un décalage de quelques semaines à quelques mois.
Les rendements obligataires jouent un rôle tout aussi déterminant, mais uniquement pour les offres à taux fixe. Les banques construisent leurs taux fixes sur le marché des swaps de taux d'intérêt (IRS), lui même très corrélé au rendement des obligations d'État singapouriennes à dix ans. Une anticipation de hausse future des taux fait grimper les taux fixes dès aujourd'hui, même si le SORA du moment reste bas : le marché intègre par avance ce qu'il attend dans dix huit ou vingt quatre mois.
Enfin, la MAS ne pilote pas les taux directement comme le ferait une banque centrale classique. Elle gère la politique monétaire via le taux de change effectif nominal du dollar de Singapour, le S$NEER, en le laissant évoluer dans une bande non annoncée. Cette approche particulière signifie que le coût des fonds pour les banques locales dépend autant de la trajectoire du S$NEER que du niveau brut des taux mondiaux, une nuance souvent ignorée des comparaisons simplistes avec les marchés américain ou européen.
Comment le TDSR, le MSR et le LTV encadrent votre capacité d'emprunt ?
Trois règles macroprudentielles définissent ce qu'une banque peut légalement vous prêter, avant même de discuter du taux lui même. Le Total Debt Servicing Ratio (TDSR) plafonne l'ensemble de vos remboursements de dettes à une part limitée de votre revenu brut mensuel. Le Mortgage Servicing Ratio (MSR), lui, ne s'applique qu'aux logements HDB et aux logements exécutifs privés en construction (EC), et limite spécifiquement le remboursement hypothécaire à une part modérée de votre revenu. Le plafond de Loan to Value (LTV) détermine enfin la part du prix du bien que la banque accepte de financer, une part qui varie selon le nombre de prêts en cours et le type de propriété.
Ces plafonds ne sont pas de simples repères théoriques : ils s'accompagnent d'un stress test obligatoire. Les banques doivent calculer votre capacité de remboursement en appliquant le taux le plus élevé entre un plancher réglementaire et votre taux effectif majoré d'une marge de sécurité, une méthode qui explique souvent pourquoi le montant approuvé dans votre lettre d'offre préliminaire (IPA) est plus conservateur que ce que suggère un simple calcul au taux affiché.
L'effet sur la tarification est direct. La MAS confirme que ces mesures macroprudentielles visent explicitement à limiter l'endettement excessif des ménages, ce qui réduit mécaniquement l'appétit des banques pour les dossiers à fort effet de levier. Un emprunteur proche du plafond TDSR obtient rarement le meilleur spread du marché, car son dossier présente objectivement plus de risque pour l'établissement prêteur, même si son revenu paraît confortable sur le papier.
Quels facteurs liés à votre profil font varier le spread bancaire ?
Le taux de référence est identique pour tout le monde à un instant donné, mais le spread ajouté par la banque, lui, se négocie et varie fortement d'un dossier à l'autre. Plusieurs leviers vous appartiennent directement.
Un LTV plus bas, autrement dit un apport personnel plus généreux, réduit le risque perçu par la banque et tend à faire baisser la marge proposée. Le montant emprunté joue dans le même sens : les banques réservent souvent leurs meilleures marges aux prêts de quantum élevé, car le volume compense la marge unitaire plus fine. Un emprunteur qui négocie un prêt de 1,5 million de dollars singapouriens a généralement plus de poids qu'un dossier à 400 000 dollars.
La durée du prêt et la stabilité de votre situation professionnelle comptent également. Un contrat en CDI avec plusieurs années d'ancienneté rassure davantage qu'un statut d'indépendant récent, même à revenu équivalent. Votre historique auprès du Credit Bureau Singapore (CBS) agit comme un filtre supplémentaire : un score dégradé par des retards de paiement sur une carte de crédit peut faire basculer une offre vers une fourchette de taux moins avantageuse, voire déclencher un refus pur et simple.
Les investisseurs locatifs affrontent une contrainte particulière. Les banques n'intègrent qu'une fraction du loyer projeté dans le calcul du TDSR, généralement via un abattement (haircut) appliqué au revenu locatif attendu, pour tenir compte des périodes de vacance ou des impayés potentiels. Concrètement, un bien loué 4 000 dollars par mois ne comptera pas pour 4 000 dollars entiers dans votre dossier, ce qui réduit d'autant la capacité d'emprunt affichée sur le papier par rapport à un salarié percevant le même montant en salaire fixe.
Taux fixe ou indexé sur le SORA : lequel choisir selon votre situation ?
Le choix entre un taux fixe et un package indexé sur le SORA dépend surtout de votre horizon de détention et de votre tolérance à la volatilité, pas d'une règle universelle. Un taux fixe verrouille votre mensualité pendant une période contractuelle, généralement de deux ou trois ans, en s'appuyant sur le prix du marché des swaps IRS additionné d'une marge bancaire. Il intègre donc par construction une prime pour les hausses de taux anticipées par le marché, ce qui peut le rendre plus cher qu'un SORA-linked au moment de la souscription.
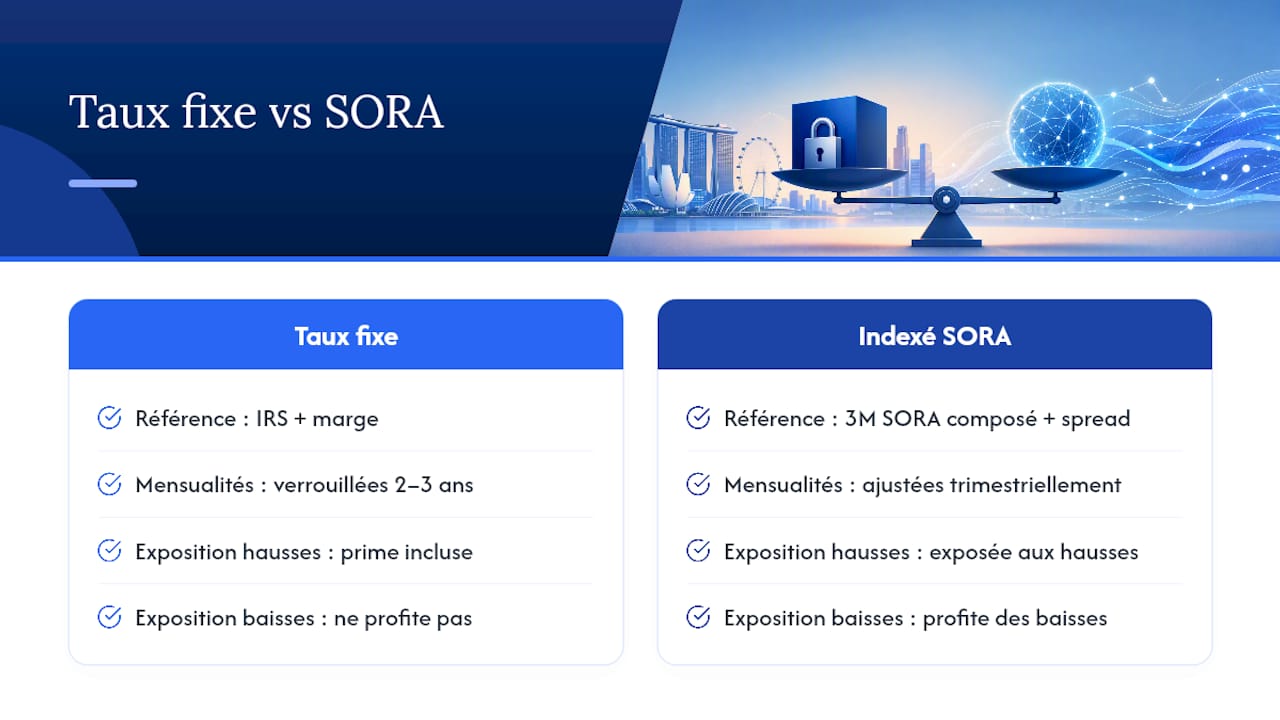
Un package indexé, à l'inverse, combine le 3M compounded SORA et un spread fixe pendant toute la durée du package, avec un ajustement automatique tous les trois mois selon l'évolution du benchmark. Vous profitez immédiatement d'une baisse du SORA, mais vous encaissez aussi les hausses sans filet de protection.
Le risque principal du taux fixe se situe à l'échéance du verrou : si les taux ont grimpé entre temps, votre nouveau package sera plus cher, et sortir avant terme expose généralement à des pénalités de remboursement anticipé. Pour un horizon de détention court, inférieur à trois ans, un SORA-linked flexible évite de payer la prime de certitude d'un fixe que vous n'utiliserez pas pleinement. Pour un horizon supérieur à cinq ans, notamment chez un investisseur qui privilégie la prévisibilité de trésorerie, le fixe simplifie la gestion budgétaire même s'il coûte parfois quelques dizaines de points de base de plus au départ.
Comment comparer les offres et négocier un meilleur taux ?
Comparer les taux affichés en ligne donne rarement une image fidèle de ce que vous obtiendrez réellement. La seule façon de connaître votre taux personnalisé consiste à obtenir une lettre d'offre préliminaire (IPA) auprès de plusieurs banques, car les taux affichés diffèrent fréquemment du taux effectivement proposé une fois votre dossier étudié.
Voici une démarche simple pour structurer cette comparaison :
- Demandez une IPA à trois ou quatre banques en parallèle, en précisant le montant, la durée et le type de bien.
- Comparez le taux tout compris (all in rate), c'est à dire benchmark plus spread, plutôt que le seul spread affiché en gros caractères.
- Vérifiez les clauses de pénalité en cas de remboursement anticipé et la durée du verrou pour les offres fixes.
- Mettez en avant un apport plus élevé, un historique bancaire propre et des preuves de revenu solides pour négocier le spread à la baisse.
- Envisagez un courtier en crédit immobilier pour les dossiers complexes ou les montants importants, où quelques points de base négociés représentent une somme significative sur la durée du prêt.
Conseil de pro : Ne signez jamais une IPA sans comparer au moins deux banques concurrentes en simultané. Le simple fait de montrer une contre offre écrite pousse souvent le chargé de compte à revoir sa proposition initiale, sans que vous ayez à négocier verbalement.
Où suivre les taux, les règles MAS et les données de marché à Singapour ?
Pour vérifier les chiffres cités dans cet article ou suivre leur évolution, plusieurs sources primaires restent fiables dans la durée.
- La page de la MAS consacrée aux politiques macroprudentielles détaille les règles TDSR, MSR et LTV et leurs mises à jour réglementaires.
- Les séries de taux SORA et de rendements obligataires à dix ans permettent de suivre l'évolution du benchmark et de la courbe des swaps.
- Le site officiel du HDB précise les conditions du prêt concessionnaire et l'application du MSR aux logements publics.
- Les statistiques de la Banque mondiale sur les taux de prêt offrent un point de comparaison international utile pour situer le marché singapourien.
Ce que Haio observe chez les emprunteurs qui négocient bien leur taux
Les emprunteurs qui obtiennent les meilleures conditions ne sont presque jamais ceux qui négocient le plus fort au téléphone. Sur un prêt d'un million de dollars singapouriens, un demi point de spread supplémentaire représente environ plusieurs centaines de dollars de mensualité en plus, une différence qui pèse lourd cumulée sur la durée.
C'est précisément ce type de simulation que certains outils en ligne permettent de faire avant de s'engager, en croisant votre profil d'accessibilité avec les taux hypothécaires actualisés et les tendances de marché locales. Tester différents scénarios de spread ou d'évolution du SORA sur Haio avant de signer une IPA vous donne un argument de négociation concret, chiffré, difficile à contourner pour un chargé de compte.
Le vrai enjeu n'est pas le taux affiché, mais la marge que vous payez
La plupart des emprunteurs à Singapour se concentrent sur la comparaison du taux SORA d'une banque à l'autre, alors que ce chiffre est identique partout au même instant. Le véritable terrain de jeu, c'est le spread, et c'est justement la variable la moins discutée dans les guides grand public. Deux dossiers avec le même revenu peuvent obtenir des spreads différents de plusieurs dizaines de points de base simplement parce que l'un a négocié avec trois banques en parallèle et l'autre a signé la première offre reçue.
Il y a aussi une tendance à sous-estimer le poids du contexte macroéconomique mondial dans une décision qui paraît purement locale et personnelle. Le taux que vous obtenez cette semaine dépend en partie de décisions prises à Washington quelques mois plus tôt, et de l'appétit des investisseurs internationaux pour les obligations d'État singapouriennes. Comprendre ce mécanisme ne change rien à votre pouvoir de négociation immédiat, mais cela évite de sur-interpréter une hausse ou une baisse de taux comme un signal purement singapourien alors qu'elle reflète souvent une tendance globale que la MAS ne fait qu'atténuer via le S$NEER.
— HAIO