
Un comprador primerizo con presupuesto ajustado y sin urgencia por privacidad suele salir mejor parado con un HDB, gracias a los grants CPF y a un desembolso inicial menor. Un condominio tiene sentido cuando el hogar puede sostener sin tensión las cuotas de mantenimiento y valora la seguridad, las instalaciones privadas y la libertad de alquilar desde el primer día. Los factores que separan una opción de otra (el MOP, el LTV y los costos mensuales) se detallan a continuación con ejemplos numéricos.
En resumen:
- La diferencia en desembolso inicial y grants CPF hace que la compra de un HDB sea más asequible para compradores primerizos con presupuesto ajustado y sin urgencia de privacidad.
- Los condominios ofrecen mayor liquidez, amenities superiores y la posibilidad de vender o alquilar desde el día uno, sin restricciones de cinco años del MOP.
- La tasa de préstamo para ambos segmentos se alineó en 75 % en agosto de 2024, elevando los costos de entrada y reduciendo la flexibilidad de financiamiento.
- Los costos mensuales en condominios, con cuotas de administración elevadas y cuotas de mantenimiento más altas, pueden ser significativamente mayores que en un HDB.
- Herramientas como Haio permiten comparar en tiempo real los costos totales y cuotas mensuales de HDB y condominios, facilitando decisiones informadas antes de visitar propiedades.
Tabla de contenidos
- Hdb vs condominio: comparación rápida por dimensiones clave
- Financiación de un HDB o un condominio: LTV, préstamos y grants CPF
- Vida diaria: amenities, mascotas y cuotas mensuales
- Cuánto pesa la liquidez: buyer pool, MOP y lease decay
- Checklist antes de decidir: qué preguntar en cada viewing
- Cómo usar haio para comparar tu propio escenario HDB vs condo
- Cuándo el upgrade es racional y cuándo es solo deseo
- Prueba tu propio escenario HDB vs condominio en haio
- Fuentes
Hdb vs condominio: comparación rápida por dimensiones clave
La decisión entre hdb vs condominio rara vez se reduce al precio de compra. Cambia la elegibilidad, el ritmo con el que puedes revender, y cuánto pagas cada mes solo por mantener el edificio en pie.
| Dimensión | HDB | Condominio |
|---|---|---|
| Precio de entrada | Más bajo, especialmente en resale de barrios maduros | Significativamente más alto por metro cuadrado |
| MOP / restricciones de reventa y alquiler | 5 años de ocupación mínima antes de vender o alquilar la unidad completa | Sin MOP; se puede alquilar o vender desde el día uno (salvo ABSD u otras condiciones del comprador) |
| Elegibilidad y buyer pool | Restringida a ciudadanos y PR bajo criterios de ingresos y composición familiar | Abierta a cualquier comprador, incluidos extranjeros, sin techo de ingresos |
| Costos mensuales | Conservancy charges bajos | Cuotas de MCST notablemente más altas |
| Amenities y estilo de vida | Básicos: parques, zonas comunes, comercio de vecindario | Piscina, gimnasio, seguridad 24 horas, a menudo BBQ pits y salones |
| Financiación y grants | Préstamo HDB o bancario, grants CPF disponibles según elegibilidad | Solo hipoteca bancaria, sin grants CPF |
| Potencial de inversión / liquidez | Buyer pool más amplio pero limitado a ciudadanía/PR | Buyer pool global, mayor liquidez en reventa a largo plazo |
Algunos puntos merecen subrayarse antes de entrar en los números:
- El MOP de cinco años aplica a la mayoría de flats HDB y a los Executive Condominiums (EC), y bloquea tanto la venta como el alquiler de la unidad completa durante ese periodo.
- Los grants CPF solo existen para compradores de HDB elegibles; en condominios privados, ese colchón de efectivo simplemente no existe.
- Un EC funciona como híbrido: nace con reglas parecidas a HDB, pero tras diez años se privatiza y puede venderse en el mercado abierto, incluso a extranjeros.
- El buyer pool de un condominio es más amplio porque no exige ciudadanía ni límites de ingresos, ampliando potencialmente la demanda en el largo plazo.
Dato clave: la brecha de precio entre ambos tipos de propiedad se ha ampliado en los últimos años, en parte porque el límite de préstamo (LTV) para HDB y bancos se ajustó a 75 % en agosto de 2024, encareciendo el desembolso inicial en ambos segmentos por igual.
Financiación de un HDB o un condominio: LTV, préstamos y grants CPF
El límite de préstamo (Loan to Value, LTV) marca cuánto banco te presta y cuánto debes poner de tu bolsillo. Desde agosto de 2024, tanto el préstamo HDB como la hipoteca bancaria se alinearon en un LTV de 75 %, frente al 80 % anterior. Eso significa que, para cualquier propiedad, necesitas cubrir al menos el 25 % restante entre efectivo y CPF, más los costos de cierre.
La diferencia real no está tanto en el porcentaje, sino en quién te presta:
- Préstamo HDB (concesionario): tasa fija ligada al interés del CPF Ordinary Account más 0,1 puntos, sin exigir el TDSR (Total Debt Servicing Ratio) aunque sí el MSR (Mortgage Servicing Ratio, tope del 30 % del ingreso bruto). Es más predecible pero menos flexible si quieres refinanciar.
- Hipoteca bancaria: tasas variables o fijas según el banco, sujetas tanto a MSR (solo para HDB y EC) como a TDSR (60 % del ingreso, aplica a toda compra de vivienda). Suele ofrecer mejores condiciones a largo plazo pero exige más documentación.
- Grants CPF para HDB: el Enhanced CPF Housing Grant y el Family Grant reducen directamente el efectivo necesario para familias elegibles, un beneficio que no existe al comprar un condominio privado.
Ejemplo numérico: imagina un flat HDB resale de 500.000 $ frente a un condominio de 1.200.000 $ en una zona comparable. Si la familia califica para un grant de 30.000 $, el desembolso real del HDB baja a 95.000 $. A una tasa hipotecaria similar, la cuota mensual del HDB podría rondar los 1.800 $ frente a unos 4.300 $ del condominio en un plazo de 25 años, sin contar las cuotas de mantenimiento que se explican más abajo.
Estas cifras son ilustrativas, no una cotización real: cada banco fija sus propias tasas y cada perfil de comprador cambia el resultado final.
Vida diaria: amenities, mascotas y cuotas mensuales
El estilo de vida cambia tanto como el bolsillo. Un condominio ofrece piscina, gimnasio, seguridad con vigilancia 24 horas y, en muchos proyectos, zonas de BBQ, salones de eventos o incluso cines privados para residentes. Un HDB apuesta por lo comunitario: parques cercanos, centros comerciales de vecindario (heartland malls) y una vida de barrio más orgánica, sin cuotas extra por usarla.
Los cargos recurrentes reflejan esa diferencia:
- Las conservancy charges de un HDB suelen situarse en un rango de 20 a 150 dólares mensuales, según el tamaño del flat, y cubren limpieza, ascensores y mantenimiento básico de zonas comunes.
- Las cuotas del MCST (Management Corporation Strata Title) en un condominio suelen ir de 300 a 900 dólares mensuales o más, y financian seguridad, piscina, jardinería y el fondo de reserva para reparaciones mayores.
- El estacionamiento en HDB suele ser más económico y abundante; en condominios de alta demanda puede haber lista de espera o cargos adicionales por segunda plaza.
- El ruido y la convivencia dependen más del proyecto específico que de la categoría, aunque los condominios suelen tener reglas de comunidad más estrictas sobre visitas y renovaciones.
Si tienes mascota, la diferencia es normativa, no solo de comodidad. HDB permite razas específicas de perros y limita el número de mascotas por unidad, mientras que las reglas de un condominio dependen del reglamento interno de cada MCST, que a veces es más flexible con razas grandes.
Consejo profesional: antes de comprar, pide al agente el histórico de aumentos de la cuota MCST en los últimos cinco años. Un fondo de reserva mal gestionado hoy se traduce en una cuota especial (special levy) sorpresa mañana.
Cuánto pesa la liquidez: buyer pool, MOP y lease decay
La revalorización no depende solo de la ubicación. Depende de quién puede comprarte la propiedad el día que decidas vender, y ahí HDB y condominio juegan con reglas distintas.
- El buyer pool de un HDB se limita a ciudadanos y residentes permanentes que cumplen los criterios de ingresos y composición familiar de HDB, lo que acota la demanda potencial frente a un condominio abierto a compradores extranjeros.
- El MOP de cinco años aplica tanto a HDB como a Executive Condominiums, y durante ese periodo no puedes vender ni alquilar la unidad completa, lo que reduce la liquidez inicial de cualquier compra subvencionada.
- El concepto de lease decay (la pérdida de valor a medida que se acorta el arrendamiento de 99 años) afecta a ambos tipos de propiedad con tenencia leasehold, pero el impacto en dólares absolutos suele ser mayor en condominios por su mayor valor total, aunque el porcentaje de caída sea similar o incluso menor que en HDB antiguas.
- Contar solo con la apreciación "por categoría" es un error común: la comparación de DBS subraya que la ubicación y el momento de entrada pesan más que si compraste HDB o condo.
Una ruta habitual entre los llamados upgraders es progresar de un BTO a un HDB resale, luego a un EC y finalmente a un condominio privado, capitalizando el equity acumulado en cada paso sin exponerse de golpe al mercado privado completo.
Checklist antes de decidir: qué preguntar en cada viewing
Convertir el análisis en una decisión concreta exige llevar preguntas específicas a cada visita, no solo mirar el acabado de la cocina.
- Pide el historial de la cuota MCST o conservancy de los últimos tres a cinco años, no solo la cifra actual.
- Confirma cuánto queda de arrendamiento (lease) y calcula el impacto en tu horizonte de tenencia, no solo en el precio de hoy.
- Pregunta al banco tu MSR y TDSR reales antes de enamorarte de una unidad que no podrás financiar.
- Verifica si aplicas a algún grant CPF y cuánto reduciría tu desembolso inicial en un HDB.
- Revisa el fondo de reserva del MCST (sinking fund) si es condominio, y pregunta por reparaciones mayores pendientes.
Dos ejemplos ayudan a fijar la idea. Una pareja joven con ingreso combinado moderado y sin urgencia por privacidad suele encajar mejor en un HDB resale con grant, priorizando cash flow sobre amenities. Una familia con ingresos altos y ya libre de deuda de vivienda anterior puede absorber sin tensión la cuota MCST de un condominio y capitalizar su mayor buyer pool a futuro.
Consejo profesional: no decidas mirando solo la cuota mensual del primer año. Pide al banco una simulación con una subida de tasa de uno a dos puntos porcentuales antes de firmar cualquier oferta.
El error más común es comparar el precio de lista sin sumar MOP, grants y cuotas mensuales en una sola cifra de costo total de propiedad.
Cómo usar haio para comparar tu propio escenario HDB vs condo
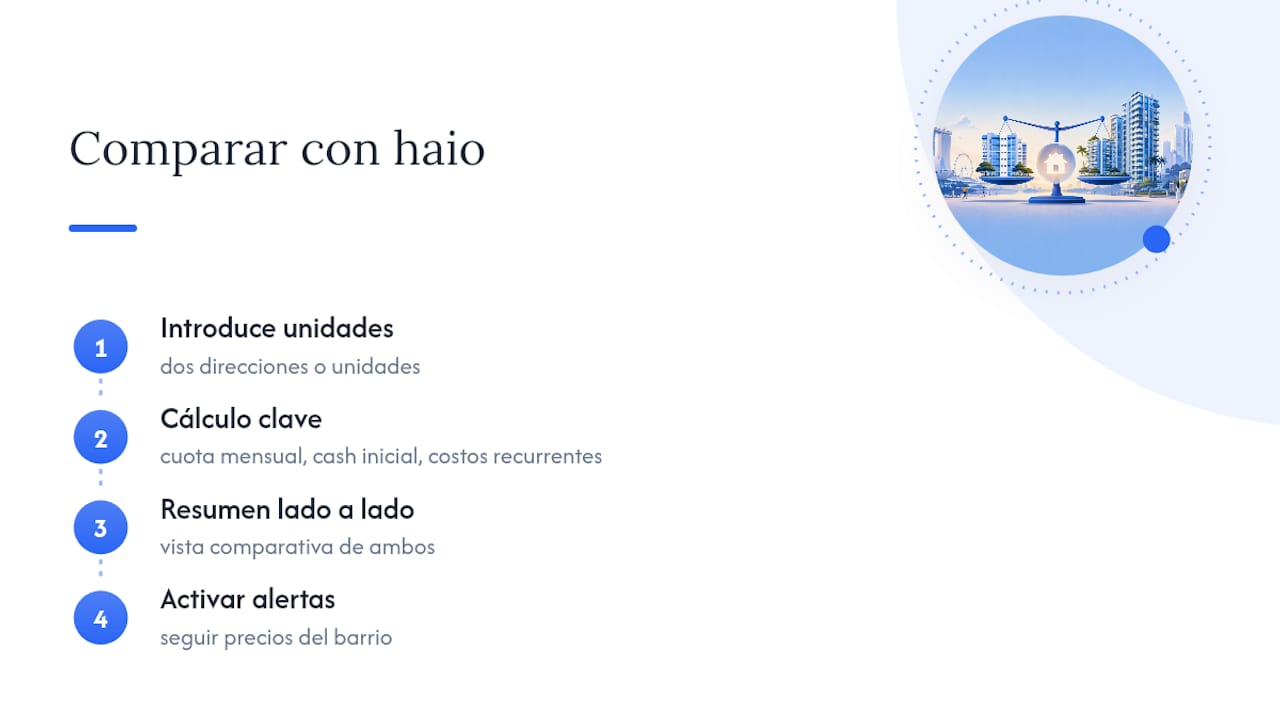
Haio reúne en un solo lugar el chequeo de asequibilidad, un comparador de costo total de propiedad y un estimador de hipotecas con tasas actualizadas, justo los tres números que definen si un HDB o un condominio te conviene. El flujo es simple: introduces dos direcciones o unidades específicas, y la herramienta te devuelve un resumen con cuota mensual estimada, cash outlay inicial y proyección de costos recurrentes lado a lado. También puedes activar alertas de mercado para seguir la evolución de precios en el barrio que te interesa antes de comprometerte. Puedes explorar estas funciones directamente en haio.
Cuándo el upgrade es racional y cuándo es solo deseo
La mayoría de upgrades de HDB a condominio son decisiones de estilo de vida disfrazadas de decisión financiera. Eso no las hace equivocadas, pero conviene nombrarlas así. Si tus reservas de efectivo cubren seis meses de cuotas MCST y tu horizonte de tenencia supera los cinco años, el upgrade suele sostenerse. Si no, vale la pena modelar el escenario en una calculadora de asequibilidad antes de firmar nada.
— HAIO
Prueba tu propio escenario HDB vs condominio en haio
Haio es la alternativa a comparar HDB y condominios a ciegas: en lugar de fiarte de una hoja de cálculo improvisada o del cálculo verbal de un agente, obtienes cifras de asequibilidad, costos totales y tasas hipotecarias actualizadas en un mismo lugar, con datos que se actualizan junto al mercado. Puedes introducir tu ingreso, el precio de la unidad que te interesa y el tipo de préstamo, y recibir en minutos una comparación real de cuota mensual y desembolso inicial entre ambas opciones. La plataforma no vende ni el HDB ni el condominio: te da los números para que decidas tú. Entra en haio y ejecuta tu propio escenario antes de tu próxima visita a una propiedad.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.