
一般情况下,若收入、信用与文件都符合银行要求,新加坡房贷从正式送件到撥款约需 7 到 14 个工作天,其中审查阶段常见耗时 1 到 3 周。审批结果主要取决于收入水平、信用记录与总偿债比率(TDSR),文件是否齐全则直接决定流程快慢。购房者最该做的第一步,是申请原则性批准(AIP)或配屋信函(HLE),并同步备齐银行通常要求的核心文件。
简述:
- 申请房贷前需要先确认信用报告无逾期,并计算TDSR和MSR以估算可贷额度。
- 送件时需提供完整的身份证明、收入证明、CPF结单、购房合同和首付款凭证等核心材料。
- 从送件到最终撥款通常需要7到14个工作天,审查过程可能会因补件和估价排期延长。
- 补件和估价排期是流程延误的主要原因,提前准备完整材料和避开旺季能减少延误风险。
- 使用haio平台的预算和材料清单工具可以提前做好准备,提高审批效率并节省时间。
目录
- 申请前的资格与财务准备:TDSR、MSR 与 AIP/HLE
- 房贷申请材料清单:正本、影本与自雇人士的差异
- 房贷审批流程逐步拆解:从送件到撥款要经过哪些环节
- 房贷审批为什么会延误?常见原因与应对办法
- haio 可以帮我做房贷预算测算吗?
- haio 可以帮我做房贷预算测算吗?
- haio 可以帮我做房贷预算测算吗?
- 权威与参考链接
- 来源
- 常见问题
申请前的资格与财务准备:TDSR、MSR 与 AIP/HLE
在看房之前,先厘清自己属于哪一类申请人。新加坡公民与永久居民可申请建屋局(HDB)贷款或银行贷款,外国人则只能走银行贷款这条路,且首付比例通常更高。这个身份差异会直接影响你能申请的贷款类型与额度上限。
两个比率决定了银行会批多少钱给你。总偿债比率(TDSR)规定所有债务月供不得超过月收入的 55%,收入抵押比率(MSR)则专门针对购买 HDB 组屋或执行共管公寓(EC)的申请人,规定房贷月供不得超过月收入的 30%。这两个数字比房价本身更能决定你的可贷额度。
准备阶段建议按以下顺序推进:
- 先查询自己的信用报告,确认没有逾期记录或未申报的负债。
- 用月收入和现有负债计算 TDSR 与 MSR,估算大致可贷范围。
- 尽早申请 AIP 或 HLE,作为看房与出价时的预算依据。
拿到 AIP 或 HLE 之后,你在谈判桌上的说服力会明显不同,卖家也更倾向于相信你的购买力是真实的,提前做好可贷额度预估还能减少后续因资金变更而产生的延时。
房贷申请材料清单:正本、影本与自雇人士的差异
银行审批房贷时,会按固定顺序核对一系列材料。核心材料包括身份证明、收入证明、CPF 公积金结单、购房合同以及首付款凭证,这些是新加坡银行与 HDB 房贷申请中普遍要求的基础文件。
一份完整的申请材料清单大致如下:
- 身份证正反面、婚姻证明(如已婚),外国申请人需提供护照及工作准证。
- 最近 6 个月的工资单,或雇主出具的收入证明信。
- 最新一年的所得税单,自雇人士则需提供近两年的报税单。
- CPF 公积金结单,用于核实公积金账户余额是否可用于首付或月供。
- 最近 6 个月的银行账户流水,证明资金来源与流动性。
- 首付款凭证,例如银行存款证明或资金转账记录。
- 购置选择权协议(OTP)或买卖契约的副本。
银行的官方流程说明中也列出了类似的材料要求和网点办理步骤,可作为交叉核对的参考,中国银行(新加坡)的按揭贷款页面对此有详细说明。到了对保当天,几乎所有文件都要带正本核验,影本无法替代。
专业提示: 把所有正本提前扫描存档,对保当天既能出示原件,也能立刻提供电子版补件,省去回家再找文件的往返时间。
房贷审批流程逐步拆解:从送件到撥款要经过哪些环节
审批时间通常从银行正式受理并进入审核阶段开始计算,而不是从你第一次咨询或看房那天算起。这个区分很重要,因为很多购房者以为咨询就等于流程已经启动,实际上银行的时钟要等到材料齐全、正式送件才开始走。
送件之后,银行会安排专业估价师对物件进行估价,估价结果直接决定贷款成数的上限,如果估价低于成交价,你需要自行补足差额或重新协商价格。紧接着是照会环节,银行会以电话核实你的雇主信息、收入来源与购买意愿,这一步不是形式流程,而是判断资料一致性的关键环节,回答内容与申请表不一致,很可能触发补件甚至重新审核。
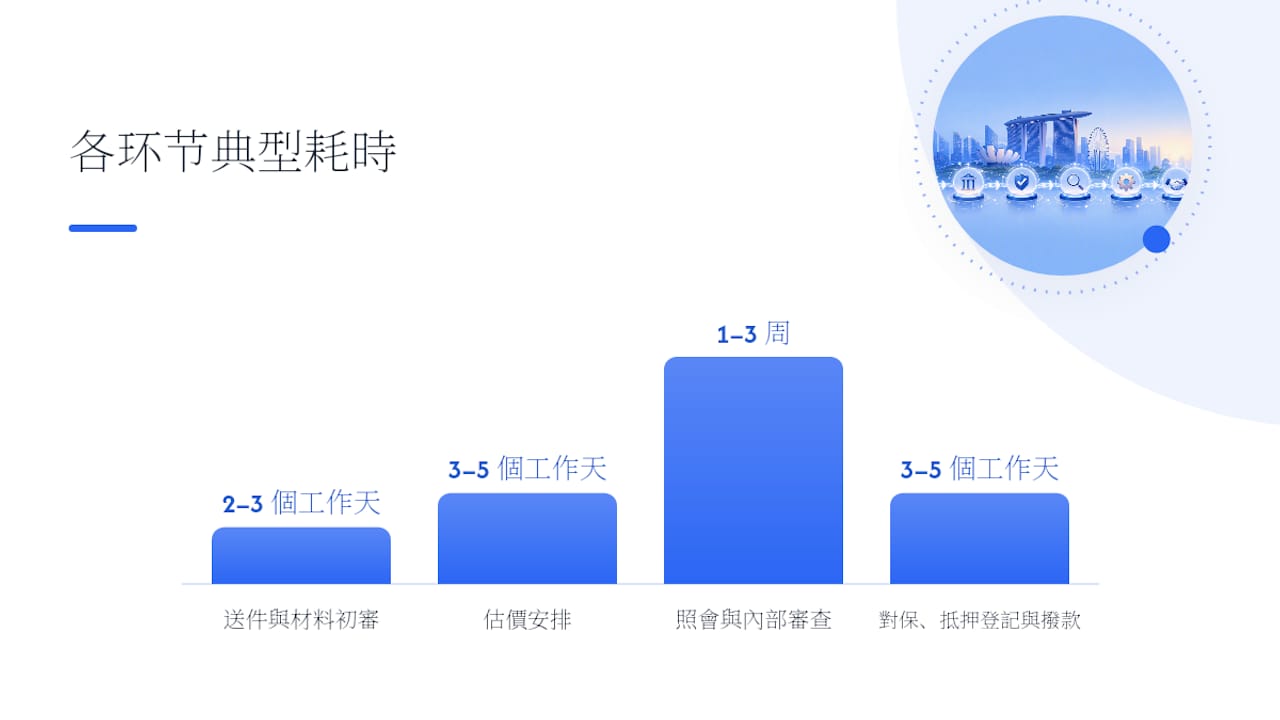
银行内部审查会综合信用记录、收入稳定性、现有负债与物件价值,最终给出核准、附条件核准或拒批三种结果之一。核准后进入对保环节,双方签署正式贷款合同,随后办理抵押权登记,最后完成撥款。
各环节的典型耗时可以参考下表:
| 阶段 | 典型耗时 |
|---|---|
| 送件与材料初审 | 2 至 3 个工作天 |
| 估价安排 | 3 至 5 个工作天 |
| 照会与内部审查 | 1 至 3 周 |
| 对保、抵押登记与撥款 | 3 至 5 个工作天 |
整体流程从送件到撥款,常见区间是 7 到 14 个工作天,但审查阶段本身就可能占去 1 到 3 周,尤其在补件或估价排期延后的情况下,整段流程还会被进一步拉长。理解这一点,你才不会把“审核 1 到 3 周”误读成“马上就能撥款”。
- 送件前务必核对材料清单,避免因缺件被打回重新排队。
- 估价环节的排期往往比想象中更容易卡壳,提早询问预计日期能省下不少焦虑。
- 照会电话里的回答要与申请表完全一致,任何细节矛盾都可能引发补件。
房贷审批为什么会延误?常见原因与应对办法
补件是拖长流程的头号原因。银行最常要求补交的材料包括更新后的银行流水、缺失月份的工资单,以及自雇人士的完整报税记录,提前把这些材料准备齐全能明显降低被要求补件的概率。
第二个常见瓶颈是估价排期。在市场交易活跃或年底旺季,估价师和银行行审团队的排期会被大量申请占满,高峰期这一环节往往成为整段流程最难预测的部分。建议避开月底或年底集中送件,并主动询问银行预计的估价与审核排期。
自雇人士、有信用异常记录或外籍身份的申请人,通常需要额外准备:
- 自雇人士应准备近两年完整报税单与营业执照,证明收入稳定性。
- 曾有逾期记录的申请人,最好附上书面说明与还款证明。
- 外籍申请人需确认工作准证有效期覆盖整个贷款审批周期。
专业提示: 与承办房贷专员保持每周一次的主动联系,而不是被动等待通知,往往能提前发现补件需求,把原本要拖上一两周的延误压缩到几天内解决。
haio 如何帮你为房贷审批做好准备
准备房贷申请最花时间的部分,往往不是签字,而是搞清楚自己到底能贷多少、该准备哪些材料。haio 把这两件事都变成了可以自己动手完成的步骤。
- 用 haio 的可负担性测算工具,输入收入与负债后即可得出大致的 TDSR、MSR 范围与可贷金额区间,作为申请 AIP/HLE 前的预算参考。
- 通过 haio 的利率检索功能,比对当前市场上不同银行的房贷利率与还款压力,判断估价结果是否合理。
- 利用平台内的文件清单功能,逐项对照银行通常要求的材料,避免对保当天才发现缺件。
第三方线上工具能提高准备效率,但最终审批结果仍以银行或 HDB 的线下核准为准,haio 的定位是帮你把准备工作做在前面,而不是替代银行的审批环节。
HAIO 的短评:申请房贷时最重要的两件事
真正决定房贷能否顺利批下来的,从来不是某个宣传中的“秒批”噱头,而是文件齐全度与是否提前拿到原则性批准。很多购房者把时间精力花在比较利率数字上,却在送件当天才发现缺一张收入证明,这才是拖慢流程的真正原因。
第二件被低估的事是主动沟通。与承办专员保持联系、留出合理的时间缓冲,远比被动等待一封通知邮件更能保住你的交屋时程。
— HAIO
用 haio 开始准备你的房贷申请
比起先跑几家银行网点问利率,再回家自己拼凑文件清单,更省事的做法是先用一个工具把预算和材料都理清楚。haio 的做法是把估值工具、利率查询与房源数据整合在一个平台里,让你在联系银行之前就先弄清楚自己的可贷范围。
建议的开始步骤很简单:先用可负担性测算功能估算 TDSR 与 MSR 区间,再生成对应的文件清单,最后带着这份清单去见承办专员,省去来回补件的时间。如果你需要更深入的市场分析与个性化预算工具,可以查看 haio+ 会员方案,每月 49 新元或每年 499 新元即可解锁完整功能。
权威与参考链接
以下来源可供进一步核证审批流程细节与最新政策动向:
涉及具体政策条款或个人贷款条件时,建议直接向承办银行或 HDB 官方渠道核实,因为利率与规则会随市场调整。
来源
常见问题
新加坡房贷审批一般要多久?
从正式送件到撥款,典型区间是 7 到 14 个工作天,其中审查阶段常见耗时 1 到 3 周,具体时长取决于文件完整度与估价排期。补件或旺季送件都可能让整体时间拉长。
申请房贷前一定要先拿 AIP 或 HLE 吗?
不是强制要求,但强烈建议这样做。原则性批准能让你清楚自己的预算上限,也能提升你在看房和出价时的议价能力。
TDSR 和 MSR 有什么区别?
TDSR 是总偿债比率,规定所有债务月供不超过月收入的 55%,适用于所有房贷申请人。MSR 专门针对 HDB 组屋和执行共管公寓,规定房贷月供不超过月收入的 30%。
自雇人士申请房贷需要哪些额外材料?
自雇人士通常需提供近两年的完整所得报税单,而不是一般受雇者的 6 个月工资单,这是新加坡房贷申请中针对自雇群体的普遍要求。部分银行还会要求营业执照或公司财务报表作为佐证。
haio 可以帮我做房贷预算测算吗?
可以。haio 提供可负担性测算工具,能根据你的收入与负债估算大致可贷范围,haio+ 会员方案每月 49 新元或每年 499 新元,可解锁更完整的市场数据与利率比对功能。