
Para la mayoría de compradores en Singapur, un leasehold de 99 años bien ubicado ofrece mejor punto de entrada y mejor rentabilidad por alquiler; el freehold gana cuando el horizonte supera los veinte años o cuando el objetivo es dejar patrimonio a la siguiente generación. La diferencia real no está solo en el precio de compra, sino en cómo la URA, el CPF y el MAS condicionan la financiación y el valor de reventa con el paso del tiempo.
En resumen:
- La prima de freehold sobre un leasehold de 99 años varía entre el 7 % y el 25 %, según distrito y tipo de proyecto.
- La caída del valor en propiedades con menos de 60 años de cesión afecta negativamente la financiación y el acceso a fondos CPF.
- La cantidad de cesión restante y la edad del comprador determinan la capacidad de usar completamente los fondos de la cuenta ordinaria del CPF.
- Para inversores a corto plazo, un leasehold de 99 años suele ser más rentable, mientras que el freehold es preferible para heredar o mantener a largo plazo.
- Es recomendable comparar precio por pie cuadrado, años de cesión, impacto en el CPF y límites de préstamo antes de tomar una decisión.
Tabla de contenidos
- Principales hallazgos sobre leasehold vs freehold
- Qué dicen los datos de la URA y el programa GLS sobre la oferta
- Cómo calcular si vale la pena pagar la prima de freehold
- Cómo afecta el decaimiento de la cesión a la financiación y al CPF
- Cómo elegir según tu horizonte y tu situación
- Cómo usar datos reales para comparar opciones antes de decidir
- Lo que la mayoría de compradores subestima
- Compara escenarios de leasehold y freehold con datos reales
- Fuentes
Principales hallazgos sobre leasehold vs freehold
Antes de entrar en detalle, conviene fijar las cifras y reglas que determinan casi todas las decisiones prácticas entre ambas tenencias:
- La prima de freehold sobre un 99 años comparable suele moverse entre el 7 % y el 25 %, según el distrito y el proyecto, de acuerdo con análisis de mercado local.
- Por debajo de unos 60 años de cesión restante, el valor de reventa cae de forma más pronunciada, no lineal, y arrastra consigo el acceso a financiación.
- El CPF Board exige que la cesión restante cubra al comprador más joven hasta los 95 años para liberar el uso completo de los fondos de la Ordinary Account, según sus reglas de uso de CPF para vivienda.
- La mayoría de los terrenos que salen a subasta mediante el programa Government Land Sales llevan tenencia de 99 años, lo que explica por qué buena parte de los lanzamientos mejor situados de Singapur son leasehold y no freehold.
Estas cuatro cifras bastan para entender por qué el debate leasehold vs freehold no se resuelve solo mirando el precio por metro cuadrado.
Qué dicen los datos de la URA y el programa GLS sobre la oferta
El desequilibrio entre leasehold y freehold en Singapur no es casualidad de mercado, es una consecuencia directa de cómo el Estado libera terreno. La Singapore Land Authority gestiona el programa de venta de terrenos y asigna la gran mayoría de los sitios en tenencia de 99 años. Como el Estado es propietario de casi todo el suelo urbanizable, prácticamente cualquier condominio nuevo lanzado en los últimos quince años nace leasehold, incluso en zonas prime como Orchard o Marina Bay.
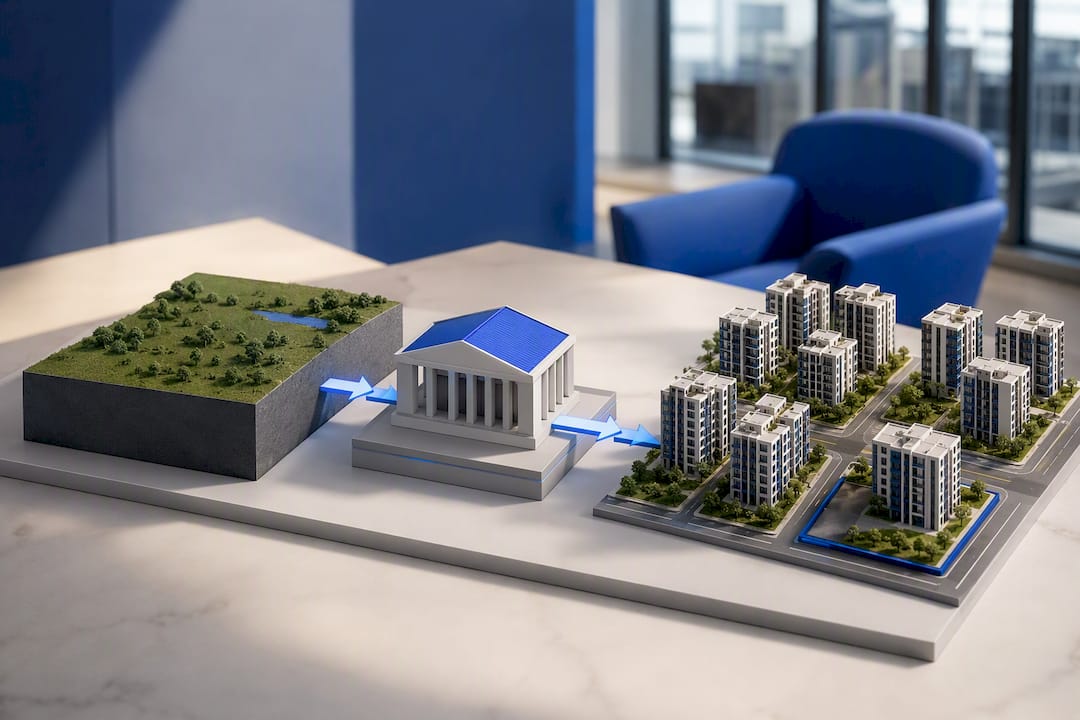
Esto tiene un efecto directo sobre la oferta disponible de freehold: el stock no crece, solo se reparte entre menos manos con el tiempo. Los datos de transacciones que publica la URA a través de su plataforma REALIS muestran diferencias de precio por pie cuadrado entre freehold y 99 años que varían según la región: en la Core Central Region la brecha suele ser más amplia que en la Outside Central Region, donde el stock freehold es más escaso y menos comparable.
Conviene distinguir tres categorías dentro de este mercado:
- 99-year leasehold: la forma dominante de vivienda privada nueva, sujeta a decaimiento de valor conforme se acerca el vencimiento.
- 999-year leasehold: legalmente sigue siendo una cesión, pero en la práctica el mercado la trata casi como freehold porque el horizonte excede cualquier planificación familiar razonable.
- Freehold: sin fecha de vencimiento, mayoritariamente terreno antiguo heredado de antes de las políticas modernas de gestión de suelo, concentrado en distritos centrales y algunas zonas de landed housing.
Esta escasez estructural es la raíz de la prima que se analiza a continuación.
Cómo calcular si vale la pena pagar la prima de freehold
La pregunta que realmente importa no es «¿cuánto más caro es el freehold?», sino «¿esa diferencia se recupera con creces en mi horizonte de tenencia?».
Un ejemplo simplificado ayuda a visualizarlo. Si un piso de 99 años cuesta un monto determinado y su equivalente freehold en la misma manzana cuesta un valor superior, el comprador paga un extra por eliminar el riesgo de decaimiento de la cesión. Invertir esos 225.000 $ en otro activo durante quince años, en lugar de pagarlos por adelantado, puede generar un retorno comparable o superior si el rendimiento por alquiler del leasehold es igual o mejor, algo habitual porque los proyectos de 99 años suelen ser más nuevos y con mejores acabados.
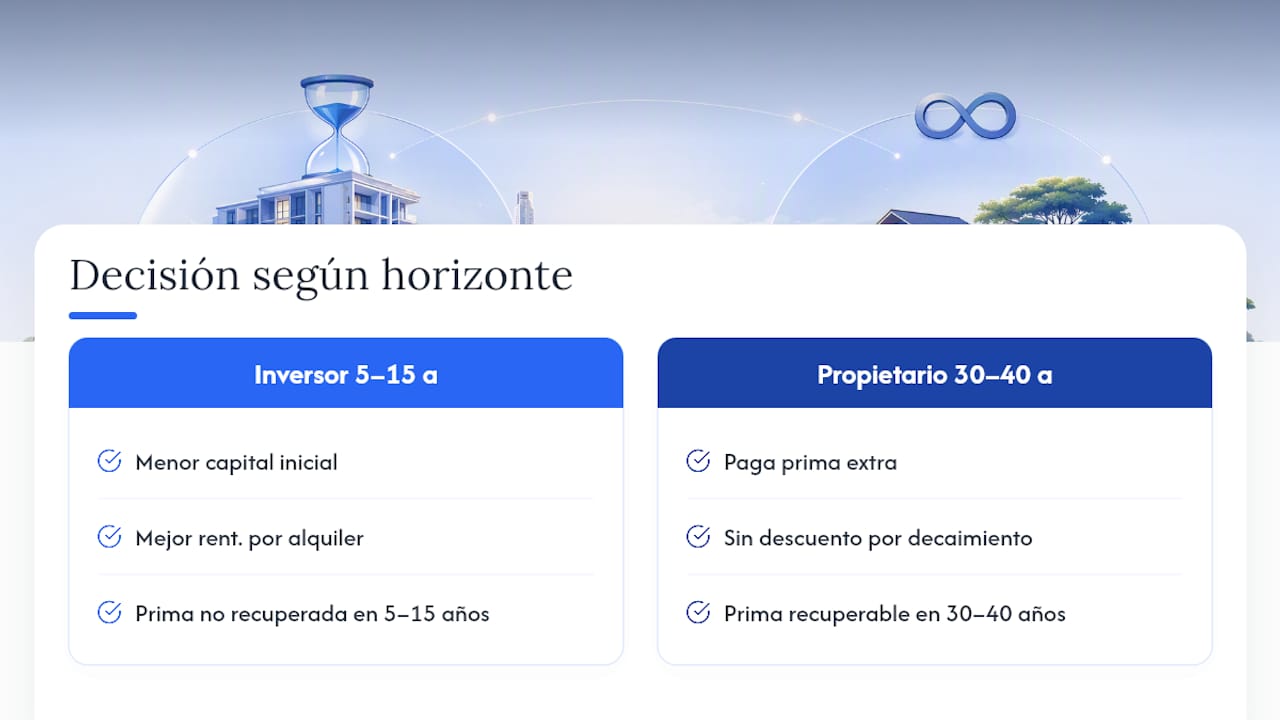
Para un inversor centrado en rentabilidad por alquiler, el leasehold casi siempre gana en horizontes de cinco a quince años: paga menos capital inicial, capta inquilinos en unidades más modernas y evita amortizar una prima que solo se recupera con la reventa a largo plazo. Para un comprador own-stay que piensa transmitir la propiedad a sus hijos, la lógica se invierte, porque el freehold no arrastra el descuento por decaimiento de cesión cuando pasen treinta o cuarenta años.
Cómo afecta el decaimiento de la cesión a la financiación y al CPF
El valor de un leasehold no cae de forma constante con los años. Sigue lo que en el sector se conoce como la curva de Bala, una depreciación que se acelera de forma notable por debajo de los 60 años de cesión restante. Un piso con 70 años restantes pierde valor con relativa suavidad; el mismo piso con 55 años restantes empieza a perder atractivo mucho más rápido, porque ahí es donde chocan a la vez las reglas del CPF y los límites de préstamo del MAS.
Consejo profesional: antes de firmar cualquier oferta, calcula la edad del comprador más joven más los años de cesión restante. Si esa suma no llega a 95, parte del uso de CPF quedará bloqueado o prorrateado.
Las reglas del CPF Board son concretas: la cesión restante debe cubrir al comprador más joven hasta los 95 años para desbloquear el uso completo de los fondos de la Ordinary Account. Un comprador de 35 años que adquiere un piso con 55 años de cesión restante no llega a esa cobertura (35+55=90), así que solo podrá usar una fracción de su CPF proporcional al déficit.
El MAS regula además los límites de tenor y de loan-to-value según los años de cesión restante:
- Cuando la suma de la edad del comprador y el tenor del préstamo supera los 65 años, el LTV máximo se reduce.
- Los bancos suelen acortar el tenor disponible en propiedades con menos de 60 años de cesión restante, lo que obliga a cuotas mensuales más altas.
- Por debajo de unos 30 años restantes, muchas entidades limitan drásticamente la financiación disponible, lo que reduce el universo de compradores y presiona el precio de reventa a la baja.
Cómo elegir según tu horizonte y tu situación
La decisión entre leasehold y freehold depende menos de una preferencia general y más de cuatro variables personales: cuánto tiempo piensas mantener la propiedad, cuánto CPF necesitas usar, si dependes de un préstamo con tenor largo y qué peso le das a la ubicación frente a la tenencia.
- Comprador de primera vivienda con horizonte corto (5 a 15 años): el leasehold de 99 años suele ser la opción más eficiente en capital, especialmente en proyectos recién lanzados con cesión completa.
- Inversor centrado en rentabilidad por alquiler: el leasehold gana casi siempre, porque el yield relativo compensa el riesgo de decaimiento en un horizonte de tenencia moderado.
- Comprador que planea dejar la propiedad como legado familiar: el freehold elimina la incertidumbre de renovación y el descuento por decaimiento a largo plazo.
- Comprador que depende en gran medida de su CPF: conviene verificar primero la regla de cobertura hasta los 95 años antes de comprometerse con cualquier leasehold con menos de 70 años restantes.
Si la cesión restante baja de 30 años, la señal de alarma es clara: negocia un descuento significativo en el precio o descarta la unidad, porque la financiación disponible será limitada y la liquidez de reventa, escasa. En complejos con potencial de en-bloc, revisa además si existe conversación activa sobre venta colectiva, porque eso puede acelerar (o frustrar) tus planes de salida.
Cómo usar datos reales para comparar opciones antes de decidir
Comparar leasehold y freehold en frío rara vez basta. Lo que realmente diferencia una buena decisión de una mala es cruzar cuatro métricas para cada propiedad candidata: precio por pie cuadrado frente a comparables de la misma región, años de cesión restante, impacto proyectado en el uso de CPF y el LTV estimado que ofrecerá el banco según esa cesión.
- Compara el PSF de la unidad contra transacciones recientes de la misma región (CCR, RCR u OCR) para saber si la prima que te piden es razonable.
- Calcula la cobertura CPF (edad del comprador más joven más años de cesión) antes de enamorarte de una unidad.
- Revisa alertas de nuevos lanzamientos GLS: cada nuevo terreno leasehold que sale al mercado añade competencia y puede frenar la subida de precio de proyectos existentes en la zona.
Consejo profesional: simula el escenario completo (asequibilidad, hipoteca estimada y proyección de CPF) antes de hacer una oferta, no después. Herramientas como haio permiten cruzar estos datos con cifras actualizadas de mercado sin depender solo de lo que diga el agente.
Lo que la mayoría de compradores subestima
La conversación sobre leasehold vs freehold en Singapur suele reducirse a una comparación de precio de entrada, y eso es un error de enfoque. El verdadero riesgo no es pagar de más por un freehold que nunca vas a necesitar mantener treinta años, sino comprar un leasehold con cesión restante ya cerca del punto crítico sin haber verificado cómo eso afecta tu CPF y tu préstamo. La curva de decaimiento no perdona a quien la ignora, y el mercado de reventa la castiga antes de que el comprador lo note en su propia experiencia. La recomendación es simple: define primero tu horizonte real de tenencia, calcula la cobertura CPF con números exactos y solo después compara precios entre freehold y leasehold, nunca al revés.
— HAIO
Compara escenarios de leasehold y freehold con datos reales
Decidir entre leasehold y freehold exige cruzar precios, cesión restante, cobertura CPF y condiciones de préstamo antes de firmar nada, y hacerlo a mano con hojas de cálculo dispersas es donde más compradores se equivocan. Haio centraliza esos datos en un solo lugar: comparador de precios por región, chequeo de asequibilidad personalizado y comparativa de tasas hipotecarias actualizadas, todo cruzado con listados reales del mercado en Singapur. En lugar de estimar a ciegas cuánto CPF podrás usar o qué LTV te ofrecerá el banco, puedes simular el escenario completo antes de hacer una oferta. Empieza por revisar tu capacidad de compra en haio y compara directamente cómo cambia tu financiación entre una unidad leasehold y una freehold equivalente.
Fuentes
Consulta directamente URA para datos de transacciones, SLA para el programa GLS, MAS para límites de préstamo, CPF para reglas de uso de fondos y HDB para vivienda pública.