
新加坡首套私宅的贷款成数上限一般被限制在较高的比例,但实际能贷多少并不只看这个数字。总债务偿还比率(TDSR)55% 的上限、金融管理局(MAS)要求的 监管机构要求银行进行一定比例的压力测试,以及贷款年限与借款人年龄,三者会共同压低你的实际可贷额度。第二套、第三套房产的贷款成数通常比首套房更低,下文逐条拆解规则并附计算示例。
简述:
- 贷款成数受总债务比例、压力测试和还款期限影响,限制远高于首付比例。
- 第二套及以上房产的贷款额度通常低于首套,且贷款年限长于 30 年时会大幅下调LTV。
- 实际贷款额度由LTV、TDSR和压力测试三者中的最小值决定,且自雇或佣金收入会降低可贷额度。
- 购房首付和公积金使用规则差异明显,外籍买家必须全用现金支付,首次购房者必需提前核算ABSD。
- 使用房产贷款可负担性工具能准确核算自己的最大贷款额度和现金需求,提前规划购房预算。
目录
- 新加坡贷款比例速查:首套、二套、三套与年限限制
- 如何计算你实际能贷到多少:LTV 与 TDSR 的交叉验证
- 首付、现金与 CPF 使用规则:私宅与 HDB 大不同
- ABSD 与印花税:被忽略的初始现金门槛
- 利率、SORA 与 4% 压力测试如何决定你的月供
- 提高贷款成功率的实务准备
- haio 如何帮你把 LTV、TDSR 与首付一次算清楚
- 作者观点:先算清楚,再决定要不要出价
- 现在就用 haio 免费估算你的可贷额度
- 来源
- 常见问题
新加坡贷款比例速查:首套、二套、三套与年限限制
贷款成数(LTV,Loan to Value)指银行愿意借出的金额占房价或估值(以较低者为准)的百分比。新加坡的比例按你名下未偿房贷数量分级,Propertynet给出了目前私宅贷款的三档标准:
- 首套房贷:LTV 的上限和现金首付比例有具体规定,通常首付需占一定比例,其余可用CPF或现金补足。
- 第二套房贷:第二套房的LTV上限会较首套房低,现金首付比例也相应增加。
- 第三套及以上:第三套及以上房产的LTV上限会进一步降低,银行审批也会更保守。
贷款年限同样影响成数。当贷款年限超过 30 年,或还款期延续到借款人 65 岁之后,银行会把 LTV 上限下调,常见做法是从 75% 直接降到 55% 左右。这意味着靠拉长年限来降低月供,代价可能是你必须多掏一大笔首付。
对购买 HDB 组屋的买家,还要留意MSR针对特定房产类型有限制,与TDSR共同生效,贷款额度以两者较低者为准。
如何计算你实际能贷到多少:LTV 与 TDSR 的交叉验证
LTV 只是第一道门槛,真正决定放款金额的往往是 TDSR。TDSR 要求你每月所有债务还款(房贷、车贷、信用卡最低还款、其他贷款)加总,不能超过月收入的 55%,MAS 的住房贷款说明对此有明确规定。计算步骤如下:
- 算出 LTV 允许的名义贷款额:房价(或估值较低者)乘以对应的 LTV 百分比。
- 计算你的月收入可支撑的还款上限:月收入乘以 55%,再减去你已有的其他月供债务。
- 按 4% 压力测试反推可贷金额:银行不会用你实际拿到的利率算月供,而是假设利率至少为 4%,看看在这个假设下你能负担多少贷款本金。
- 取三者中最小值,那才是银行最终愿意批出的金额。
举个例子:一套 150 万元的私宅,首套房 LTV上限一般可达到较高比例,名义上可贷 112.5 万元。但若你月收入 8,000 元、已有车贷月供 1,000 元,TDSR 55% 的上限是 4,400 元,扣掉车贷后只剩 3,400 元可用于房贷。按 4% 压力测试反推,这笔还款能力可能只支撑到 70 万元左右的贷款,远低于 LTV 名义上限。这种情况在自雇或靠佣金收入的买家身上尤其常见,因为银行通常会对浮动收入打折计入。想快速验证自己的情况,可以用可负担性计算器先做一次粗算。
首付、现金与 CPF 使用规则:私宅与 HDB 大不同
首付款不是一笔钱那么简单,现金和公积金(CPF)能用多少,规则因房产类型而异。
- 私宅首套房(LTV 75%):至少 5% 必须是现金,其余 20% 可用现金或 CPF 普通账户支付。
- 私宅二套、三套房:现金首付比例通常更高,具体取决于当时适用的 LTV 档位。
- HDB 组屋:CPF 的使用规则更宽松,符合条件的买家可以用较高比例的公积金支付首付,具体资格与额度以新加坡建屋发展局(HDB)的贷款页面为准。
- CPF 的适用前提:CPF 用于购房受账户余额和保留额要求的限制,CPF 官方说明列出了普通账户资金的运用规则。
- 外国买家或非 CPF 会员:没有 CPF 账户可用,首付必须全部以现金支付,资金门槛因此明显更高。
CPF 余额充裕的买家往往低估了公积金保留额要求对可动用资金的限制,实际能挪用的金额比账户总额少不少。
ABSD 与印花税:被忽略的初始现金门槛
额外买方印花税(ABSD)是很多首次购房者最容易漏算的一笔开销。它按购房总价的一定比例征收,且必须在成交时以现金或 CPF 支付,不能算进贷款额度里。对新加坡公民购买第二套房产、永久居民及外国买家,ABSD税率因买家身份和购房套数而不同,通常是额外的现金支出,这笔钱等于是首付之外另一笔硬性现金需求。
- 举例说明:一套 150 万元的房产,若首付需 25%(37.5 万元),一旦买家因持有其他房产而适用 ABSD,总共需要备妥的初始资金可能远超 37.5 万元,因为 ABSD 通常按房价的两位数百分比计算。
- 投资者尤其要注意:多套房的 ABSD 税率叠加 LTV 下调,意味着第二、第三套房的资金压力是双重放大的。
- 建议在看房前就先估算 ABSD 金额,而不是等到签署买卖合同时才发现现金缺口。Wise 关于新加坡置业成本的说明也提到,买房总成本远不止首付款这一项。
利率、SORA 与 4% 压力测试如何决定你的月供
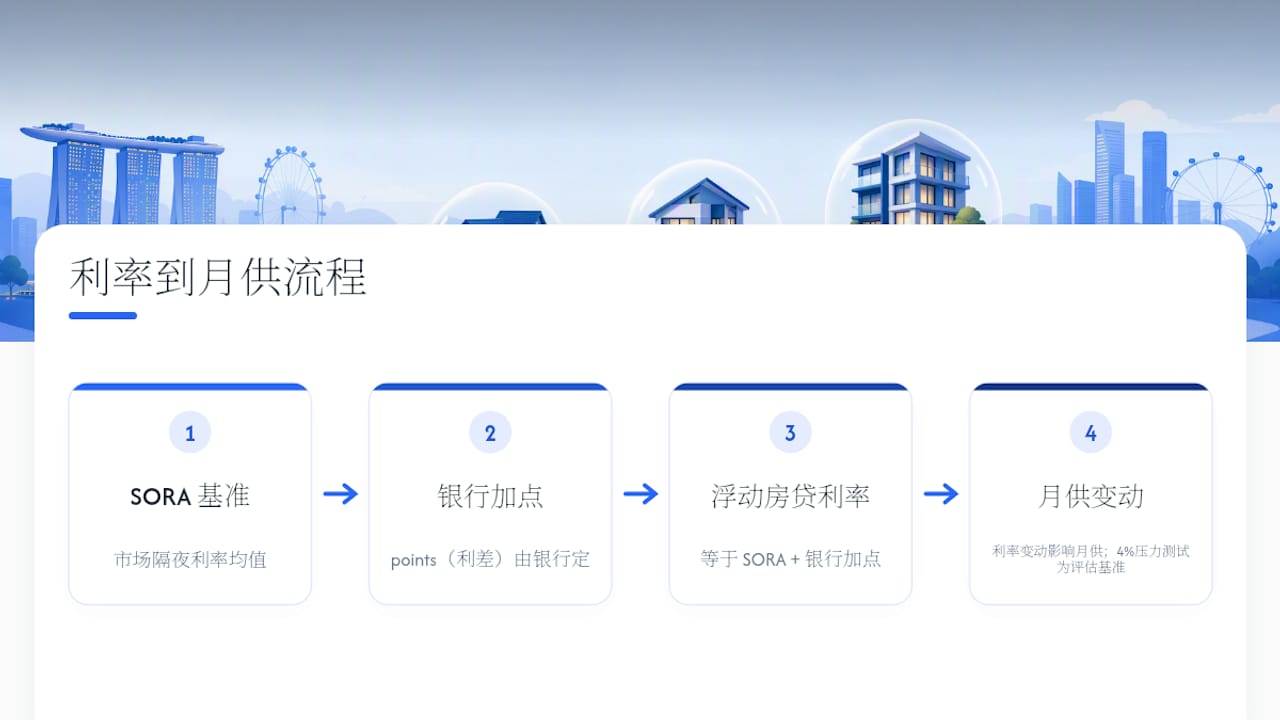
新加坡的浮动利率房贷大多以新加坡隔夜利率均值(SORA)为基准,银行在此基础上加points(利差)定价。MAS 关于 SORA 的说明指出,SORA 是取代过去 SIBOR 体系后房贷市场的主要参考利率,浮动配套的月供会随 SORA 波动而变化。
提高贷款成功率的实务准备
在提交申请前,做好几件事能实实在在提高审批通过率,也能让你更清楚自己的谈判空间。
- 提前结清或减少信用卡欠款、车贷等非必要负债,直接抬高 TDSR 可用空间。
- 若收入含佣金或花红,提前整理近两年的完整收入证明,银行通常会对非固定收入打折计入。
- 权衡是否延长贷款年限:月供确实会降低,但可能触发 LTV 下调,反而拉高首付需求,两者要放在一起算。
- 准备好收入证明、CPF 结单、现有负债清单、身份文件,一次性提交能缩短审批周期。
专业提示: 与银行沟通时,直接问清楚“如果我把年限缩短到 30 年内,LTV 上限会不会不同”,这个问题往往能帮你避开年限陷阱。
haio 如何帮你把 LTV、TDSR 与首付一次算清楚
把 LTV、TDSR、4% 压力测试和 ABSD 这几项规则同时套在一套房产上手工核算,容易漏算某一项。haio 把房产估值、可负担性检查、最新按揭利率查询整合在同一个界面里。
- 输入房价、月收入与现有负债,系统即时估算你的贷款成数上限与预计可贷金额。
- 同步显示当前市场按揭利率区间,方便比较浮动与固定配套的月供差异。
- 结合房产估值数据,让你在出价前就清楚首付与 ABSD 需要备妥的现金总额。
作者观点:先算清楚,再决定要不要出价
我见过太多买家先看上房子,才回头算首付,顺序反了。无论你是首次购房者还是投资者,第一步都应该是把 TDSR、4% 压力测试和 ABSD 一次算完,再去和地产经纪谈价格。首次购房者的优先级是把预算算稳,留出缓冲,不要把月供压到 TDSR 上限的边缘。投资者则该反过来算:先扣掉 ABSD 和更低的第二套 LTV,再看税后租金回报是否还划算。
*— HAIO *
现在就用 haio 免费估算你的可贷额度
看完规则和公式,下一步是把数字套到你自己的情况上。作为房地产服务平台,提供估值工具、可负担性检查和按揭利率查询整合在一处,省去你在多个银行网站和计算器之间来回切换的麻烦。
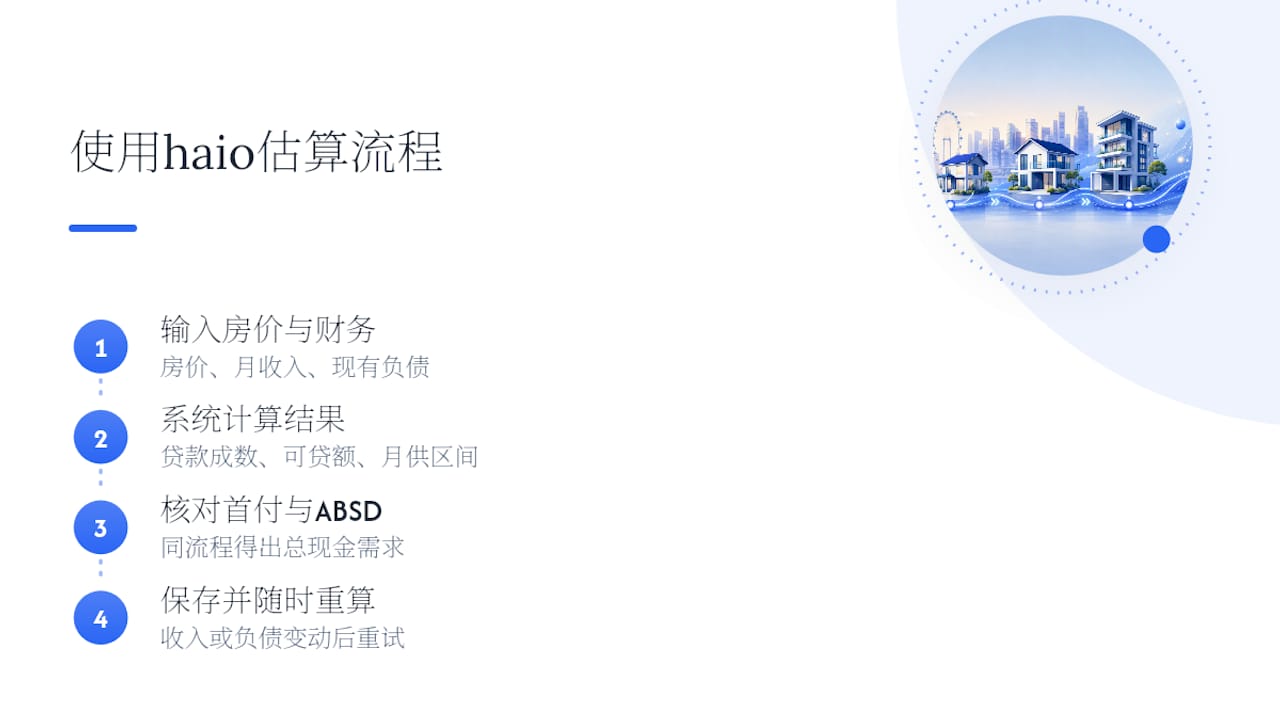
用法很直接:先在 haio 输入你看中的房价或当前估值,再填入月收入与现有负债,系统会算出对应的贷款成数上限、预计可贷金额与月供区间。想进一步核对首付现金和 ABSD 的总现金需求,同一个流程里就能得出结果,不用另外找计算器拼凑。算完不满意也没关系,先保存结果,等收入或负债情况变化后随时重新试算。
来源
常见问题
2026年新加坡房贷利率大概是多少?
目前新加坡浮动利率房贷大多以 SORA 为基准加点定价,具体利差和固定配套利率因银行而异,建议直接比较各行最新公布的配套利率再决定。
贷款年限越长越好吗?
不一定,年限拉长确实能降低月供,但一旦超过 30 年或延续到借款人 65 岁之后,LTV 上限会被下调,反而需要准备更多首付。