
El LTV máximo para una primera hipoteca bancaria en Singapur es del 75 %, y el préstamo concesionario del HDB opera en la práctica en el mismo nivel. El TDSR (55 %) y el MSR (30 %) pueden recortar aún más el préstamo real. Verifica siempre las cifras vigentes con el MAS, el HDB o el CPF Board antes de comprometerte.
En resumen:
- El LTV en Singapur se reduce al 45 % en un segundo préstamo y al 35 % en préstamos posteriores, si el plazo supera los 30 años o termina después de los 65 años.
- La diferencia entre el precio de compra y la tasación oficial debe pagarse en efectivo, ya que el LTV se calcula sobre el menor valor entre ambos.
- Para compras con valor tasado por debajo del precio, el efectivo mínimo necesario puede llegar a ser casi el triple en un segundo préstamo comparado con el primer, aumentando el riesgo de liquidez.
- Los límites del LTV se complementan con restricciones de TDSR (55 %) y MSR (30 %), que a menudo son la verdadera restricción para la cantidad financiable.
- Es recomendable usar herramientas como haio+ para simular escenarios y verificar cifras oficiales en fuentes como MAS, HDB y CPF antes de comprometerse.
Tabla de contenidos
- Cómo funciona el LTV en Singapur: definición, cálculo y reglas operativas
- Límites actuales y cifras clave para presupuestar tu compra
- Cuánto efectivo necesitas llevar al cierre: ejemplos numéricos
- Lista de comprobación antes de firmar la opción de compra (OTP)
- Cómo usar haio para modelar tu LTV real antes de hablar con el banco
- Por qué conviene planear con margen en 2026
- Simula tu LTV hoy con haio+
- Dónde verificar las cifras oficiales antes de comprometerte
- Fuentes
- Preguntas frecuentes
Cómo funciona el LTV en Singapur: definición, cálculo y reglas operativas
El LTV (loan to value, o relación préstamo a valor) es el porcentaje del precio de la propiedad que un banco o el HDB acepta financiar. La cifra nunca se aplica sobre el precio que pactas con el vendedor sin más: se aplica sobre el menor valor entre el precio de compra y la tasación oficial. Si tasan tu piso por debajo del precio acordado, esa diferencia debes cubrirla en efectivo, no con tu CPF.
El límite depende de cuántos préstamos de vivienda tengas vigentes:
- Primer préstamo: hasta 75 % LTV.
- Segundo préstamo: hasta 45 % LTV.
- Tercer préstamo o posterior: hasta 35 % LTV.
Estos porcentajes caen de forma drástica si el plazo del préstamo supera los 30 años o si terminarás de pagarlo después de los 65 años: 75 % baja a 55 %, 45 % baja a 25 % y 35 % baja a 15 %. Es la penalización más subestimada del sistema, y afecta sobre todo a compradores mayores de 40 años que buscan plazos largos.
| Escenario | LTV normal | LTV con plazo >30 años o edad al vencimiento >65 |
|---|---|---|
| Primer préstamo | 75 % | 55 % |
| Segundo préstamo | 45 % | 25 % |
| Tercer préstamo o más | 35 % | 15 % |
El HDB concesionario tiene una ventaja poco conocida: permite estructurar la entrada usando más CPF de la Cuenta Ordinaria que un préstamo bancario equivalente, y los primerizos que optan por él evitan el test de estrés del 4 % que exige el TDSR bancario. Un préstamo bancario, en cambio, exige que una parte de la entrada mínima sea siempre en efectivo, sin excepción.
Límites actuales y cifras clave para presupuestar tu compra
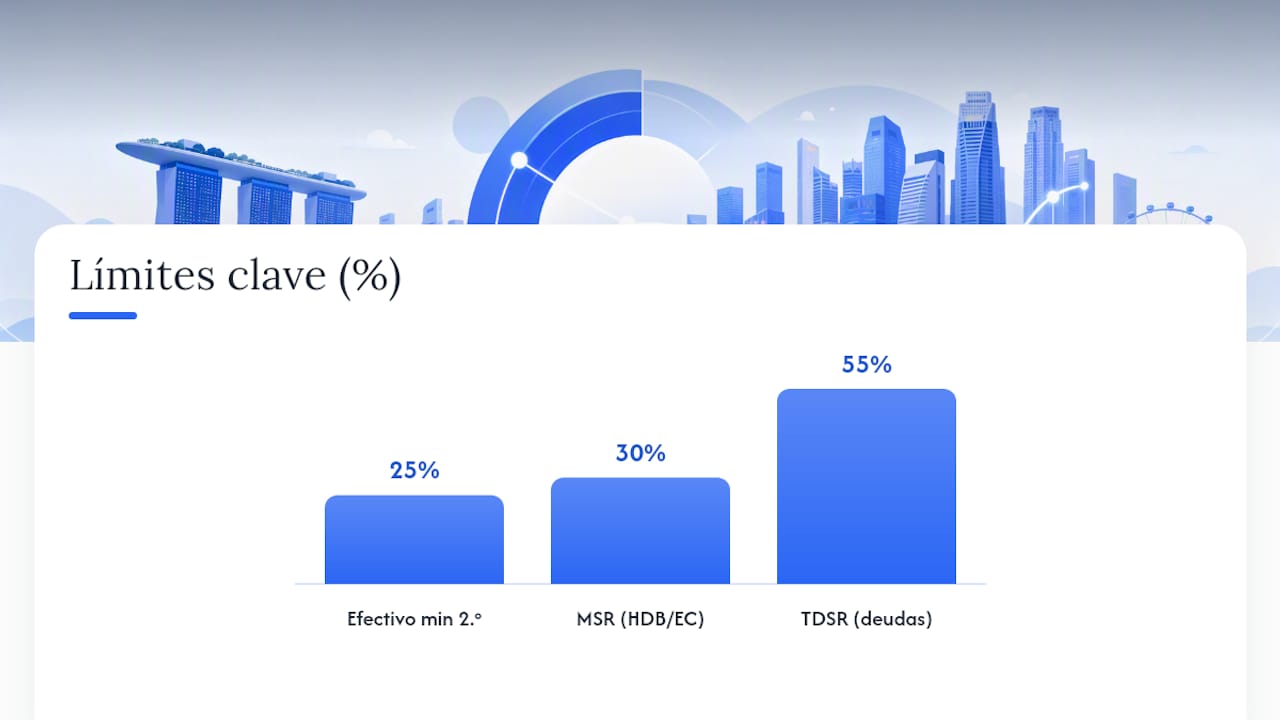
Antes de mirar un piso, conviene tener las cifras de LTV frente a ti, no calcularlas mentalmente en la oficina de ventas. Esta tabla resume lo que puedes pedir prestado y cuánto efectivo mínimo necesitas según tu situación:
La columna que más sorpresas provoca es la del segundo préstamo: a partir de ahí, el requisito de efectivo mínimo salta a 25 % y el CPF deja de cubrir esa porción. Antes de firmar nada, ten presente lo siguiente:
- El CPF de la Cuenta Ordinaria solo cubre parte de la entrada en el primer préstamo; a partir del segundo, la proporción en efectivo crece de forma notable.
- El LTV de 2026 es sensiblemente más restrictivo que el de hace una década, así que cifras que circulan en foros antiguos ya no aplican.
- El LTV es solo un límite de techo. El TDSR (55 % de tus ingresos brutos destinados a deudas) y el MSR (30 % para HDB y EC) suelen ser la restricción real, no el LTV en sí.
Calcula ambos gates, el LTV y el TDSR/MSR, por separado. El más bajo de los dos es el préstamo que realmente vas a obtener, no el que anuncia la calculadora genérica.
Cuánto efectivo necesitas llevar al cierre: ejemplos numéricos
Los números abstractos no preparan a nadie para el día de la firma. Veamos dos escenarios reales con una propiedad privada.
-
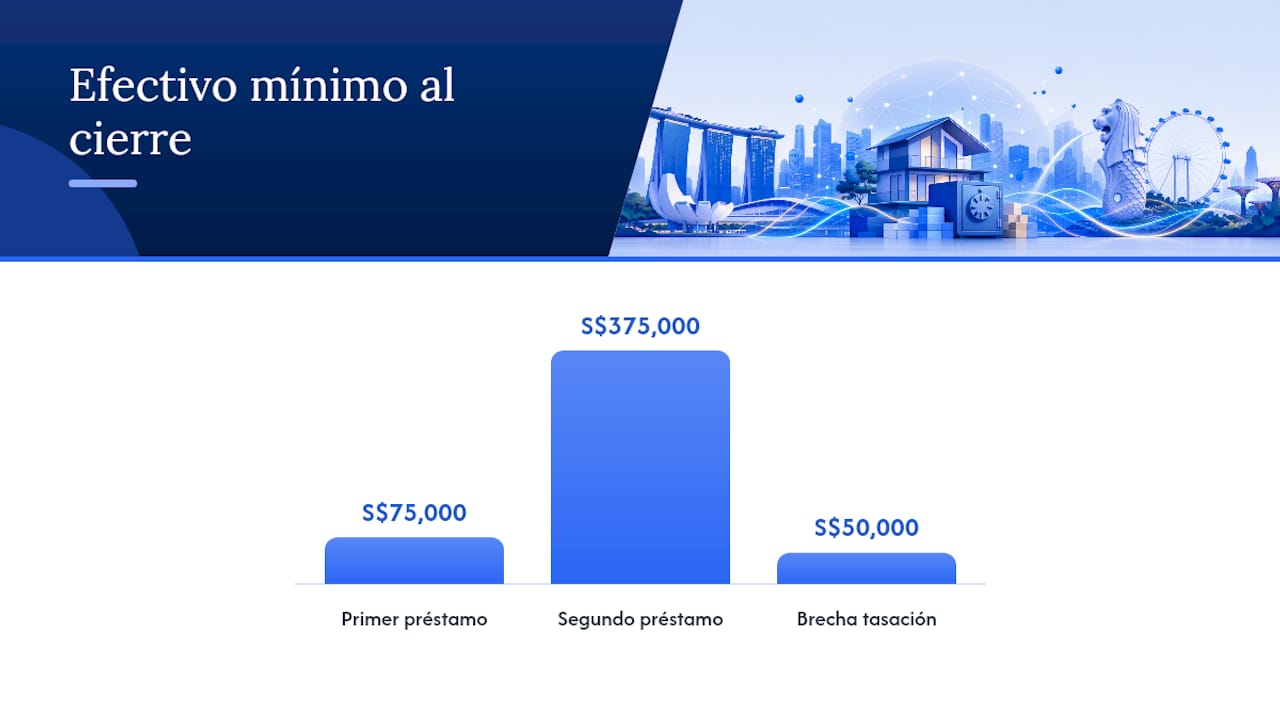
Compra privada de 1.500.000 S$, primer préstamo, plazo estándar. Con LTV al 75 %, el banco financia 1.125.000 S$. La entrada mínima es de 375.000 S$, de los cuales al menos 75.000 S$ (5 %) deben ser en efectivo; el resto puede salir del CPF. A eso se suman el impuesto de timbre por compra (BSD), los honorarios legales y una reserva recomendada de seis meses de cuota hipotecaria como colchón de liquidez.
-
Segunda propiedad con un préstamo vigente. Aquí el LTV baja a 45 %, así que financias solo 675.000 S$ sobre el mismo precio. La entrada sube a 825.000 S$, y el 25 % de ese total (375.000 S$) debe ser en efectivo, sin excepción. Es el salto que descoloca a más compradores: pasar de un primer a un segundo préstamo casi quintuplica el efectivo exigido en términos absolutos.
Consejo profesional: si la tasación llega por debajo del precio pactado, esa brecha se cubre siempre en efectivo. En una compra de 1.500.000 S$ con una tasación de 1.450.000 S$, los 50.000 S$ de diferencia no admiten CPF bajo ninguna estructura.
Ese impuesto se paga en efectivo o CPF dentro de plazos estrictos, y quedarse corto de liquidez en ese punto es uno de los motivos más comunes de que una compra se caiga tras firmar la opción.
Lista de comprobación antes de firmar la opción de compra (OTP)
Firmar la OTP sin haber confirmado tu financiación real es la forma más rápida de perder el depósito. Antes de poner nombre sobre el papel, repasa esto:
- Solicita una carta de Aprobación en Principio (AIP) y pide al banco que modele tu TDSR con la tasa de estrés del 4,0 %, incluyendo todas tus deudas existentes, no solo la nueva hipoteca.
- Pide una tasación anticipada o al menos una estimación de mercado fiable antes de negociar el precio final, para anticipar cualquier brecha de tasación.
- Calcula tu efectivo mínimo real sumando entrada, ABSD, BSD, honorarios legales y una reserva de al menos seis meses de cuota.
- Si tienes una propiedad HDB actual, revisa tu elegibilidad para un préstamo concesionario nuevo y compara si te conviene vender antes de comprar o comprar antes de vender: la segunda opción activa automáticamente los límites de segundo préstamo, con el salto de efectivo que eso implica.
Consejo profesional: *si tu plan es vender tu piso actual poco después de comprar el nuevo, pregunta al banco si puedes calificar bajo las reglas de primer préstamo con un compromiso de venta dentro de un plazo fijado.
Cómo usar haio para modelar tu LTV real antes de hablar con el banco
Antes de pedir cita con un asesor hipotecario, tiene sentido llegar con números propios. haio reúne en un solo sitio las herramientas que normalmente exigirían abrir tres pestañas distintas: calculadora de asequibilidad, seguimiento de tasas hipotecarias vigentes y alertas de tasación sobre propiedades que te interesan.
Existen plataformas que permiten:
- Simular tu LTV bajo distintos escenarios para ver cómo cambia tu entrada mínima según plazo y edad.
- Incluir ABSD y BSD en el mismo cálculo para evitar errores.
- Guardar propiedades y recibir alertas cuando cambien su valoración o las tasas hipotecarias de referencia.
- Exportar los resultados de la simulación para presentarlos directamente a un banco o asesor.
Quienes necesitan comparar varios escenarios de financiación a la vez suelen encontrar útil probar haio+, la capa de herramientas premium de la plataforma.
Por qué conviene planear con margen en 2026
El MAS ajusta los límites de LTV como herramienta de enfriamiento del mercado, no como una cifra fija para siempre. Priorizar liquidez y modelar el TDSR con la tasa de estrés, no con la tasa promocional del folleto, es la defensa más sólida contra sorpresas de última hora. Un dato que pocos compradores consideran a tiempo: elegir un plazo que termine antes de los 65 años puede ser la palanca más simple para mantener acceso al LTV más alto, incluso si eso significa una cuota mensual algo más alta. Antes de firmar, busca siempre la confirmación de un banco hipotecario y, si la operación es compleja, de un abogado especializado.
— HAIO
Simula tu LTV hoy con haio+
Los números de este artículo son un punto de partida, pero cada perfil financiero tiene matices que una tabla genérica no captura. haio+ por 49 SGD al mes (o 499 SGD al año) te da acceso a las calculadoras de asequibilidad y LTV, el seguimiento de tasas hipotecarias actualizadas y las alertas de valoración que mencionamos antes, todo dentro de la misma cuenta. Es la manera más directa de convertir esta guía en un presupuesto real: entra en haio+ y corre tu propio escenario antes de tu próxima cita con el asesor hipotecario.
Dónde verificar las cifras oficiales antes de comprometerte
Ninguna guía sustituye la fuente primaria. Antes de firmar, confirma tus cifras directamente en:
- El sitio del MAS para los avisos vigentes sobre LTV y TDSR.
- El portal del HDB para condiciones del préstamo concesionario.
- El CPF Board para el uso de tu Cuenta Ordinaria en la entrada.
- Una calculadora de LTV como referencia inicial, nunca como sustituto de la evaluación oficial del banco.
Consulta siempre con un profesional cualificado antes de firmar cualquier documento vinculante.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cuál es el LTV máximo en Singapur en 2026?
Baja a 45 % en el segundo préstamo y a 35 % en el tercero, según las cifras vigentes en 2026.
¿Por qué se reduce el LTV si el plazo supera 30 años?
Los bancos consideran que un plazo largo o un vencimiento después de los 65 años aumenta el riesgo de impago. Por eso el LTV cae de 75 % a 55 % en el primer préstamo bajo esas condiciones.
¿Qué pasa si la tasación es menor al precio de compra?
Debes cubrir esa diferencia en efectivo, ya que el LTV se calcula sobre el menor valor entre precio y tasación, y el CPF no puede usarse para esa brecha.
¿El TDSR puede limitar mi préstamo aunque cumpla el LTV?
Sí. Pide siempre que el banco modele ambos antes de decidir.
¿Cómo puedo estimar mi LTV antes de hablar con un banco?
Puedes usar las calculadoras de asequibilidad y LTV de haio para simular distintos escenarios de plazo, edad y número de préstamos antes de tu cita con el asesor hipotecario.