
MSR(Mortgage Servicing Ratio,房贷偿还比率)是新加坡金融管理局设定的贷款限制,规定购买 HDB 组屋或从开发商购买 EC 执行共管公寓时,每月房贷供款不得超过家庭月总收入的 30%。这条限制只适用于 HDB 组屋和 EC,公寓、私人住宅买家不受其约束。它直接决定你能借到多少钱,也决定了预算规划的起点。
简述:
- 购买 HDB 和 EC 时,房贷每月还款不得超过家庭月收入的30%,需同时满足TDSR(55%)限制。
- 计算家庭月收入时,基本工资、花红、佣金和部分租金收入被计入,公积金不作为收入。
- 使用保守利率估算月供,提前核算能避免贷款额度缩水,帮助合理规划购房预算。
- 联名买家应分别计算个人收入,结合家庭总收入,确保贷款额度符合MSR和TDSR的双重限制。
- 在看房前用平台工具模拟不同利率情景,明确预算范围,避免被房价冲昏头脑。
目录
- 为什么我们建议把 MSR 核算提前到看房之前
- 为什么我们建议把 MSR 核算提前到看房之前
- MSR 和 TDSR 有什么不同?
- MSR 对 HDB 和 EC 买家的实际影响
- 为什么我们建议把 MSR 核算提前到看房之前
- 为什么我们建议把 MSR 核算提前到看房之前
- 用 haio 提前核对你的 MSR 和可负担额度
- 来源
MSR 是什么?定义与监管目的
MSR 的全称是房贷偿还比率,由新加坡金融管理局制定,专门用来约束购买 HDB 组屋和 EC 的贷款人。规则很简单:每月的房贷还款额,不能超过借款人家庭月总收入的 30%。
这条红线为什么存在?新加坡的组屋政策目标之一是让居民量入为出地置业,避免家庭因为房贷负担过重而在利率上升或收入波动时陷入财务困境。MSR 把上限锁定在 30%,比私人住宅买家适用的 TDSR 更严格,理由也很直接:HDB 和 EC 属于公共或半公共住房资源,监管者希望这部分资源分配给真正负担得起的家庭,而不是被高杠杆推高的购买力占用。
需要提一句,MSR 这个缩写在其他领域也会出现,比如熔盐堆技术里也用到类似缩写。但在新加坡房产语境下,MSR 只指房贷偿还比率,和其他领域的含义没有关系。
MSR 怎么算?公式、可计入收入项与实际演算
公式本身不复杂:每月房贷还款额 ÷ 家庭月总收入 ≤ 30%。真正决定结果的,是分母里哪些收入能被计入。
根据MoneySmart 的解释,计算家庭月总收入时通常包括:
- 基本月薪(税前)
- 过去 12 个月的平均花红或奖金
- 佣金收入(一般取过去 2 年平均值)
- 租金收入(部分情况下可计入,但银行会打折处理)
不计入的部分同样重要,尤其是雇主为你缴纳的公积金(CPF)供款不计入个人收入。这是很多人第一次算 MSR 时会算错的地方。
来看两个例子。单薪家庭月入 6,000 新元,30% 上限意味着每月房贷还款不能超过 1,800 新元。双薪家庭合计月入 10,000 新元,上限则是 3,000 新元,可承受的贷款额度自然更高。
专业提示: 算月供时别只用现在的利率,监管机构设定的假设利率通常高于市场实际利率,用保守数字算一遍,才不会到银行审批时才发现缺口。
MSR 和 TDSR 有什么不同?
很多买家把这两个概念混在一起,但它们覆盖的范围完全不同。TDSR(Total Debt Servicing Ratio,总偿债比率)适用于所有类型的房贷,设有一定的比例上限,计算时会把车贷、信用卡欠款、教育贷款等所有债务的月还款额都算进去。
MSR 只针对 HDB 和 EC 买家,上限是 30%,只计算房贷这一项还款。
两者的关系是这样的:
- 买 HDB 或 EC 时,你必须同时满足 MSR(30%)和 TDSR(55%)两条限制。
- 如果你名下已有车贷或其他个人贷款,TDSR 可能先被触发,即使 MSR 还有余地,总贷款额度也会被压低。
- 银行在审批贷款时会并行核算这两项比率,取两者中较严格的那个作为最终限制。
换句话说,MSR 卡的是房贷本身的负担,TDSR 卡的是你全部债务的负担。两条线都要过,缺一不可。
MSR 对 HDB 和 EC 买家的实际影响
EC 买家要特别留意时间点:MSR 适用于从开发商直接购买的新 EC 单位。这类项目通常还叠加其他购房限制,比如收入上限和转售管制年限,买家在核算预算时不能只看月供,还要把整体资格条件放进同一张清单里。
还有家庭会低估收入证明的复杂度。双薪家庭或有佣金收入的买家,银行通常要求提供过去若干年的完整收入记录,而不是最近一个月的工资单,联合早报对本地银行放贷考量因素的报道也提到了类似的审核细节。提前准备好这些文件,能省下不少来回补件的时间。
实务应对:把 MSR 提前算进你的购房计划
把 MSR 纳入预算规划,建议按以下顺序走一遍:
- 收集完整收入证明,包括工资单、雇主信、过去 2 年的花红与佣金记录。
- 用保守利率估算月供,参考监管假设利率而非当前市场最低利率,给自己留出缓冲空间。
- 同时核对 MSR 与 TDSR,看看是房贷本身,还是其他债务先卡住额度。
- 准备至少一个备用方案,比如降低预算区间或调整首付比例。
工具方面,MAS 的官方说明是最权威的规则来源,遇到细节争议时应以它为准。日常估算则可以用按揭计算器或 haio 的可负担性检查工具,快速跑出几种收入和利率组合下的结果。
专业提示: 如果你和伴侣是联名买家,分别用各自收入跑一遍单人算法,再用合并收入跑一遍家庭算法,两组数字放在一起比较,能帮你更清楚看到贷款额度的真实上限在哪里。
延长贷款年限、提高首付比例、引入联名买家,这三种对策各有取舍。延长年限能降低月供但可能增加还款总利息;提高首付减少贷款本金但占用更多现金储备;联名买家能提升家庭总收入但意味着共同承担长期还款责任。哪种更适合,取决于你的现金流和长期规划,没有一个统一答案。
为什么我们建议把 MSR 核算提前到看房之前
大多数买家先看房,看中了才去算贷款,这个顺序很容易让人在心理上先爱上一套超出预算的单位,再痛苦地砍掉选项。有些平台的做法是反过来:先用可负担性工具跑几组收入与利率情景,再带着明确的价格区间去看房源。
我们建议做多场景估算,不只算一次。用现在的利率算一遍,再用比市场利率高一两个百分点的假设利率算一遍,把两组结果都保存下来做对比。监管假设利率的调整会直接影响可借金额,这不是小概率事件,过去几年已经发生过。提前看到利率上调后的最坏情况,比事后被银行告知贷款额度缩水要主动得多。
— HAIO
用 haio 提前核对你的 MSR 和可负担额度
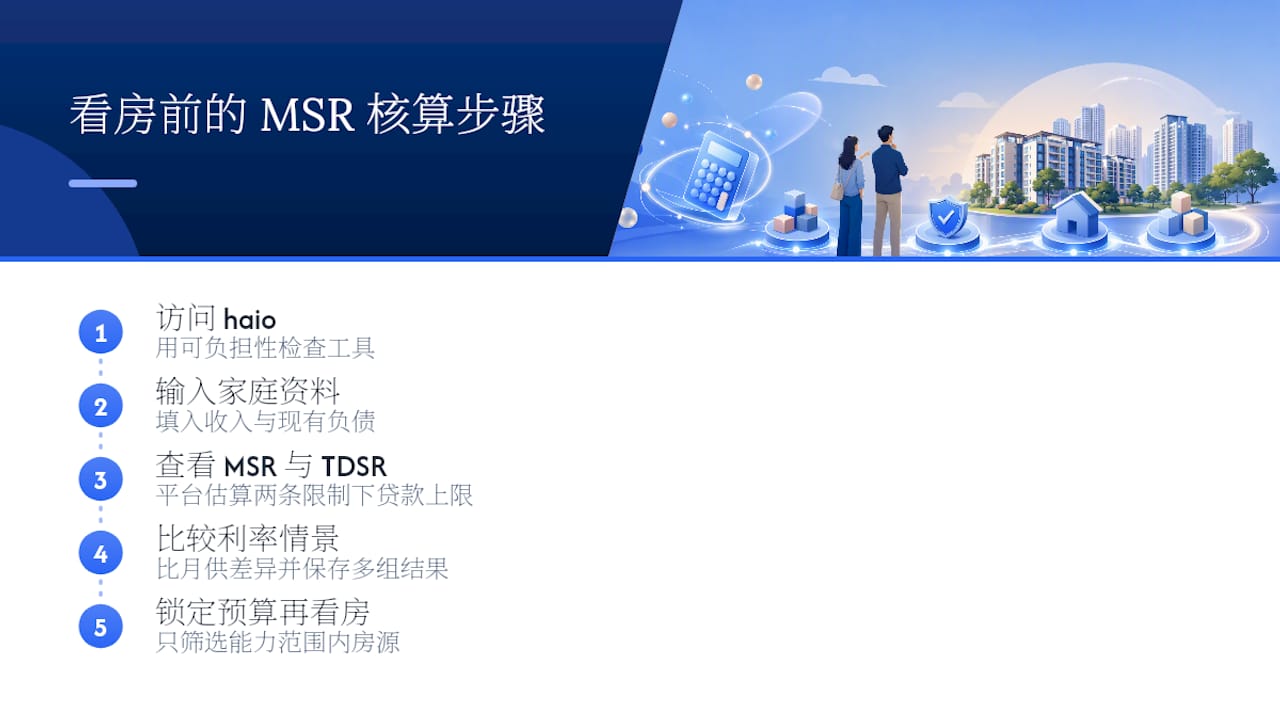
看房之前先知道自己能借多少,比看中房子之后才发现预算不够,要省心得多。部分房地产服务平台提供个性化的可负担性检查功能,输入家庭收入和现有负债,就能同步估算 MSR 和 TDSR 两条限制下的贷款上限,避免手动计算。部分平台还整合了最新的按揭利率信息,方便用户比较不同利率情景下的月供差异,并支持保存多组结果以便后续对比。
对准备买 HDB 或 EC 的家庭来说,这一步可以在正式看房前完成,先锁定一个靠谱的预算区间,再去筛选真正在能力范围内的房源。访问 haio ,用可负担性检查工具跑一遍你的家庭数据,看看 MSR 给你留出的贷款空间到底有多大。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.