
Le MSR limite la mensualité de votre prêt HDB ou EC à 30 % du revenu brut mensuel de votre foyer. Cette règle s'applique dès qu'une banque finance l'achat, coexiste avec le TDSR, et détermine directement le montant maximal que vous pouvez emprunter. Avant toute offre de prêt, simulez votre situation avec un calculateur MSR et vérifiez votre éligibilité via la lettre HDB Flat Eligibility (HFE) ou HDB Loan Eligibility (HLE).
En bref:
- Le plafond MSR limite à 30 % du revenu brut mensuel la mensualité spécifique au prêt HDB ou EC en MOP, ce qui réduit considérablement la capacité d'emprunt par rapport au taux réel.
- Le calcul du MSR utilise un taux de stress de 4 %, pouvant faire baisser le montant emprunté de manière significative, notamment en cas de taux d’intérêt effectifs plus faibles.
- La limite du MSR s'applique principalement aux prêts liés aux HDB et EC en MOP, tandis que le TDSR limite à 55 % l’ensemble des dettes du ménage, ce qui peut être plus contraignant en présence d’autres crédits.
- Vérifier votre capacité via un simulateur et obtenir la lettre HFE ou HLE avant la demande évite les mauvaises surprises lors de l’offre de prêt.
- L’abonnement haio+ facilite la simulation en temps réel et le suivi des taux, mais toutes les vérifications officielles doivent être faites auprès des autorités ou banques.
Table des matières
- Qu'est-ce que le MSR HDB : définition et champ d'application
- Comment calculer votre MSR : formule, taux de stress et exemple concret
- MSR ou TDSR : quel plafond limite réellement votre prêt
- Vérifier votre MSR HDB avant de signer : outils et démarches
- Simuler votre accessibilité avec les outils haio
- Ce que le MSR change vraiment pour un primo-accédant
- Simuler votre MSR et suivre les taux avec haio+
- Sources
- Questions fréquentes
Qu'est-ce que le MSR HDB : définition et champ d'application
Le Mortgage Servicing Ratio, ou MSR, est un plafond fixé par l'Autorité monétaire de Singapour (MAS) qui limite la part du revenu brut mensuel d'un foyer consacrée au remboursement d'un prêt immobilier. La Notice MAS sur les nouveaux prêts immobiliers fixe ce plafond à 30 %.
Cette règle ne s'applique pas à tous les achats immobiliers. Elle vise spécifiquement :
-
L'achat d'un flat HDB financé par un prêt bancaire.
-
L'achat d'un Executive Condominium (EC) pendant sa période d'occupation minimale (MOP), lorsque le financement provient d'une banque.
-
Elle ne concerne pas les biens privés, ni les ECs après leur MOP, ni les prêts HDB concessionnels, soumis à une évaluation distincte de l'HDB.
L'objectif politique est clair : contenir l'endettement des ménages qui accèdent au logement public, un segment où MAS et HDB veulent éviter un surendettement lié à des mensualités trop lourdes par rapport au revenu réel. Le MSR agit ainsi comme un garde-fou à l'entrée, avant même que le TDSR n'intervienne sur l'ensemble des dettes du foyer.
Comment calculer votre MSR : formule, taux de stress et exemple concret
Le calcul repose sur une formule simple en apparence, mais qui cache plusieurs subtilités que les banques appliquent strictement.
- La formule de base : (mensualité totale des prêts immobiliers concernés ÷ revenu brut mensuel du foyer) × 100 % doit rester inférieur ou égal à 30 %.
- Le taux de stress : les banques ne calculent pas la mensualité au taux réel de votre offre, mais à un taux plancher de 4 % par an, ou au taux effectif si celui-ci est plus élevé, comme le précise la Notice MAS.
- Le traitement des garanties : si vous êtes garant d'un autre prêt, la banque doit inclure au moins 20 % de cette obligation mensuelle dans le calcul de votre propre MSR.
Le stress-test à 4 % change tout. Un couple gagnant 8 000 S$ brut par mois dispose d'un plafond MSR de 2 400 S$ (30 % de 8 000 S$). Mais ce montant doit couvrir une mensualité calculée à 4 % d'intérêt, même si la banque propose un taux réel de 2,5 %. Sur une durée de 25 ans, cela ramène le prêt maximal autorisé à un montant notablement inférieur à ce que suggérerait un calcul au taux réel.
Cet écart entre taux réel et taux de stress surprend souvent les primo-accédants qui se basent sur les simulations de leur banque avant de comprendre la logique du stress-test. Le montant emprunté peut donc paraître décevant par rapport aux attentes initiales, surtout dans un contexte de taux réels historiquement bas.
MSR ou TDSR : quel plafond limite réellement votre prêt
Les deux ratios coexistent, mais ils ne jouent pas toujours le même rôle dans votre dossier. Le MSR plafonne à 30 % les mensualités liées spécifiquement au HDB ou à l'EC pendant MOP. Le TDSR, lui, plafonne à 55 % l'ensemble des dettes du foyer, prêts immobiliers compris, comme le précise la notice MAS sur le TDSR.
Dans la pratique, le ratio qui vous bloque dépend surtout de votre profil d'endettement :
- Un ménage sans crédit auto, sans prêt personnel et sans carte de crédit à solde reporté restera généralement contraint par le MSR, puisque son taux d'endettement global reste bien inférieur à 55 %.
- Un ménage avec un prêt automobile conséquent ou plusieurs cartes de crédit actives peut voir le TDSR devenir la limite réelle, même si son MSR isolé reste sous les 30 %.
Cette distinction a des conséquences directes sur votre stratégie d'achat. Un couple endetté par ailleurs devra parfois rembourser ou clôturer certains crédits avant de soumettre une demande de prêt, sous peine de voir son enveloppe se réduire bien en deçà du plafond MSR théorique. Les analyses de terrain confirment que pour une grande partie des acheteurs HDB, le MSR reste la contrainte la plus stricte, le TDSR ne devenant prépondérant qu'en présence de dettes personnelles significatives.
Vérifier votre MSR HDB avant de signer : outils et démarches
Avant de vous engager, plusieurs vérifications concrètes évitent les mauvaises surprises au moment de l'offre bancaire.
- Simulez avec plusieurs calculateurs. Les outils de MoneySense donnent une première estimation fiable de votre capacité d'emprunt, tout comme les planificateurs CPF pour évaluer l'usage de votre CPF dans l'apport et les remboursements.
- Demandez votre lettre HFE ou HLE auprès de HDB. Cette lettre atteste votre éligibilité et précise le cadre applicable, sachant que HDB applique son propre test d'accessibilité, distinct de l'évaluation MSR d'une banque.
- Réunissez vos justificatifs de revenus, relevés CPF et état de vos dettes existantes avant le rendez-vous bancaire, pour éviter les allers-retours qui retardent votre dossier.
- Si vous dépassez le plafond, ajustez votre stratégie : augmenter l'apport personnel, revoir le prix cible du bien, ou envisager un prêt HDB concessionnel, dont les conditions et le cadre d'évaluation diffèrent d'un prêt bancaire.
Conseil de pro : Ne vous arrêtez pas à une seule simulation. Comparez systématiquement les résultats d'au moins deux calculateurs différents, car les hypothèses de durée et de taux de stress varient parfois légèrement d'un outil à l'autre, ce qui peut faire une différence de plusieurs dizaines de milliers de dollars sur le montant final.
Simuler votre accessibilité avec les outils haio
Au delà des calculateurs génériques, un outil qui croise estimation de valeur, taux hypothécaires actualisés et calcul d'accessibilité budgétaire aide à visualiser concrètement où se situe votre plafond MSR par rapport au bien que vous ciblez.
- L'estimation instantanée de valeur permet de situer un flat précis par rapport aux transactions récentes du quartier, avant même de contacter une banque.
- L'outil de calcul d'accessibilité budgétaire relie votre revenu, votre apport CPF et le taux de stress applicable pour approcher votre enveloppe réelle.
- Le suivi des taux hypothécaires actualisés évite de baser une simulation sur un chiffre périmé, un piège fréquent chez les primo-accédants qui recyclent une estimation vieille de plusieurs mois.
Exporter ces simulations avant un rendez-vous bancaire ou une demande HFE donne une base de discussion concrète, plutôt que d'arriver avec des chiffres approximatifs glanés sur des forums.
Ce que le MSR change vraiment pour un primo-accédant
Le MSR réduit souvent le plafond de prêt attendu par les primo-accédants, en particulier ceux qui raisonnent au taux réel plutôt qu'au taux de stress de 4 %. Ce décalage explique une bonne partie des déceptions constatées lors des premières demandes de prêt.
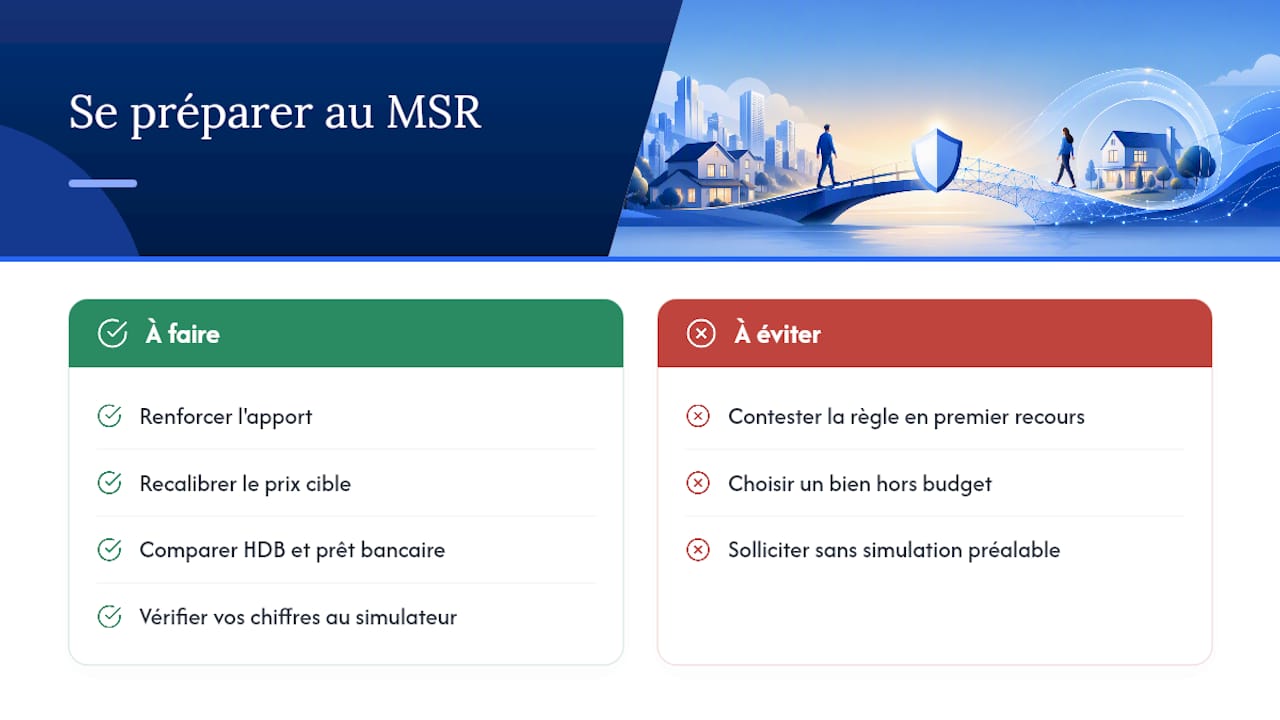
La réponse pragmatique n'est pas de contester la règle, mais de s'y préparer : renforcer l'apport, recalibrer le prix cible avant de tomber amoureux d'un bien hors budget, ou comparer sérieusement un prêt HDB face à un prêt bancaire. Vérifiez toujours vos chiffres via un simulateur avant de solliciter un conseiller financier ou une banque.
— HAIO
Simuler votre MSR et suivre les taux avec haio+
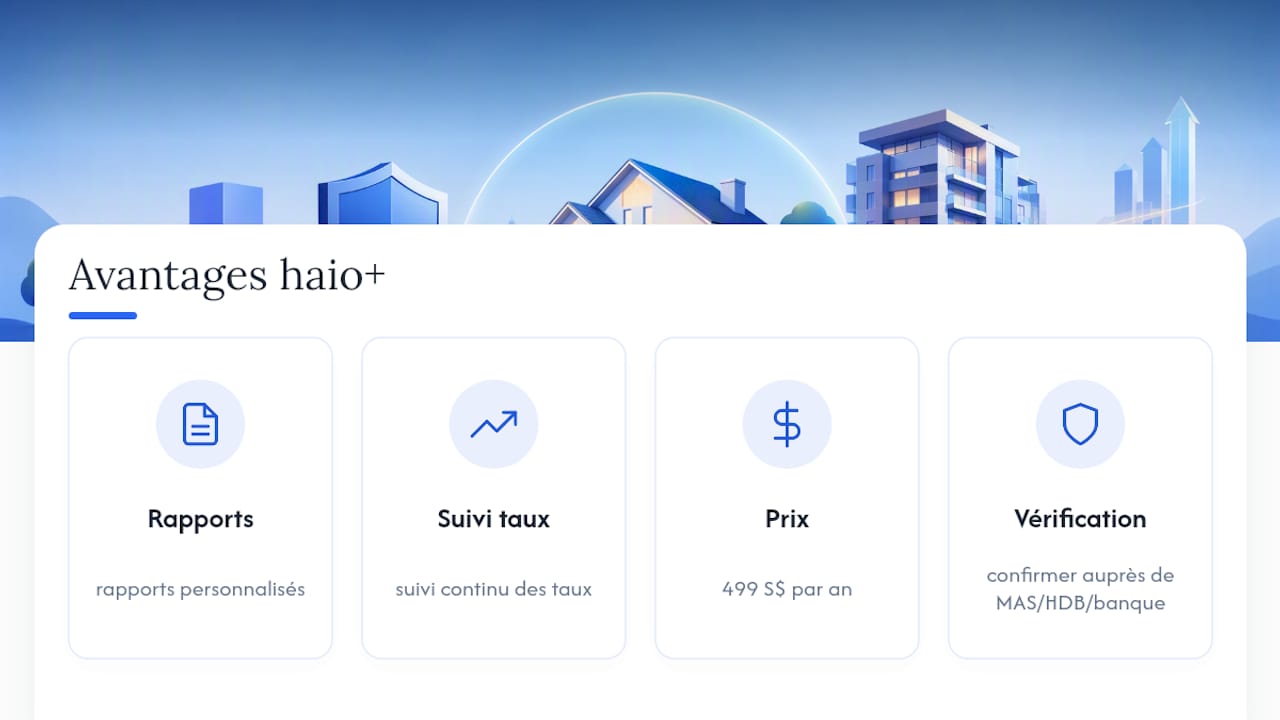
Au delà du simulateur gratuit, l'abonnement haio+ donne accès à des rapports personnalisés et à un suivi continu des taux hypothécaires, deux éléments utiles quand votre plafond MSR est serré et que chaque décimale de taux compte sur la durée du prêt. Plutôt que de reconstituer manuellement l'historique des transactions d'un quartier ou de surveiller les taux banque par banque, vous centralisez ces données pour ajuster votre stratégie d'achat en temps réel.
L'abonnement est proposé à 499 S$ par an sur haio+. Gardez à l'esprit qu'aucune simulation, chez haio ou ailleurs, ne remplace la vérification officielle auprès de MAS, de HDB ou de votre banque avant signature : ces simulations servent à préparer votre dossier, pas à s'y substituer.
Sources
Consultez toujours la version la plus récente publiée par MAS, HDB, CPF et MoneySense avant de finaliser une décision d'emprunt.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
- Rules for New Housing Loans
- Credit to Finance a Flat Purchase - Singapore
- Buying a property: How much can you afford? - MoneySense
- CPF home purchase planners
Questions fréquentes
Quelle est la limite du MSR à Singapour ?
Le plafond MSR est fixé à 30 % du revenu brut mensuel du foyer pour les mensualités liées à un prêt HDB ou EC financé par une banque.
Quelle est la différence entre MSR et TDSR ?
Le MSR plafonne à 30 % la part du revenu consacrée spécifiquement au remboursement du HDB ou de l'EC en MOP, tandis que le TDSR plafonne à 55 % l'ensemble des dettes du foyer, prêts immobiliers et crédits personnels compris. Un ménage peu endetté hors immobilier restera généralement limité par le MSR, alors qu'un ménage avec des crédits importants sera davantage contraint par le TDSR.
Que faire si je dépasse le plafond MSR ?
Plusieurs leviers existent : augmenter votre apport personnel pour réduire le montant emprunté, viser un bien moins cher, ou étudier un prêt HDB concessionnel dont l'évaluation diffère de celle d'une banque. Un simulateur comme celui proposé par MoneySense permet de tester rapidement plusieurs scénarios avant de solliciter une banque.
Comment vérifier mon MSR avant de faire une offre ?
Utilisez un calculateur MSR pour estimer votre plafond théorique, puis demandez votre lettre HDB Flat Eligibility ou HDB Loan Eligibility qui confirme officiellement votre situation. Réunissez en parallèle vos justificatifs de revenus, relevés CPF et dettes existantes pour que la banque puisse valider rapidement votre dossier.
haio propose-t-il un outil pour simuler le MSR ?
Oui, haio permet une estimation instantanée de valeur et un calcul d'accessibilité budgétaire combinant revenu, apport CPF et taux hypothécaires actualisés. Pour des rapports personnalisés et un suivi continu des taux, l'abonnement haio+ est proposé à 499 S$ par an.