
新盘认购流程的核心可以归纳为三件事:认购当天要按顺序完成排队、选房、缴订金并取得选购权(OTP),且必须在期限内决定是否行使;行使前要先确认银行原则性批贷与 CPF 可用额度,估算 BSD/ABSD 税费,避免签约后资金不足;行使 OTP 到签署买卖合约(S&P)之间,务必让注册产权过户律师介入尽职调查。这三步做对了,认购当天的紧张感会大幅降低。
简述:
- 认购当天必须按顺序完成排队、选房和缴订金,且在期限内决定是否行使选购权,否则可能影响订金归属。
- 在签署买卖合约前,应确认银行原则批贷额度和 CPF 可用余额,避免发生资金不足导致交易失败。
- 建筑进度付款制存在节点风险,需让律师核查合同条款,特别是延期付款计划是否明确,避免合同变更带来意外。
- 认购前应详细核算 BSD 和 ABSD 税费,并提前取得银行批准文件,确保贷款额度满足购房预算。
- 最后,提前用专业工具和律师复核合同细节,将大大降低认购当天的风险与不确定性。
目录
- 新盘认购流程:认购当天怎么走
- 分期付款与延期付款:付款节点藏着哪些风险
- 税费与融资:BSD、ABSD 与 TDSR 该怎么算
- OTP 与 S&P:签约前律师要帮你查什么
- 样板房与开发商尽职调查怎么做
- 交房、TOP 与缺陷责任期怎么处理
- haio 能帮我做认购前的预算估算吗?
- 三条优先建议:认购当天先做这些
- haio 能帮我做认购前的预算估算吗?
- 官方与权威资源
- 来源
- 常见问题
新盘认购流程:认购当天怎么走
开盘前,买家应先向银行取得原则性批贷(IPA)或贷款批准书(Letter of Offer),并准备好订金与身份证明文件。部分热门项目会要求提前登记意向(EOI),进入抽签轮候。
认购当天的顺序大致固定,但每一步都有细节容易被忽略:
- 登记与排队:按开发商安排的时段到场或线上登记,热门项目常用抽签方式决定选房顺序。
- 现场选房:核对平面图、楼层、朝向与销售人员口头补充的备注是否一致,样板房展示与实际单位常有差异。
- 缴纳认购费:通常为购价的 5%,缴付后取得选购权(OTP)。
- 决定行使或放弃:OTP 通常有数周的有效期(视项目而定),期内应让律师协助复核合同再决定是否签署 S&P。
抽签轮候机制对紧张的买家尤其考验心态,排位靠后未必意味着没机会,但也不该因为焦虑而跳过资金核实这一步。
分期付款与延期付款:付款节点藏着哪些风险
新加坡新盘多数采用建筑进度付款制(Progressive Payment Scheme),付款按工程进度分批支付,不是一次性付清。常见节点大致是:签署 S&P 时缴 20% 首付(已扣除 5% 认购费后的余额),随后按地基完成、结构封顶、砌墙、装修、临时入伙证(TOP)等阶段分批支付,交房时补齐尾款。
- 首付通常合计购价的 20%,分两次支付(认购费 5% + 签约后 15%)。
- 建筑期内按工程进度分批支付,通常合计 40% 至 60%。
- 领取 TOP 时支付一大笔款项,法定完工后再结清余款。
- 少数项目提供延期付款计划(DPS),买家可推迟部分付款至交房前后。
DPS 并非人人适用,也不是一成不变。URA 的指引明确指出,开发商在原始销售时须告知买家,DPS 安排在子售(sub-sale)情形下可能被变更或撤销,合同里通常已预留了相应条款。
专业提示: 如果开发商在工程进度尚早时就要求支付大比例现金,先要求查看项目账户证明,并让律师把这笔付款写成合同条件之一,而不是口头承诺。
税费与融资:BSD、ABSD 与 TDSR 该怎么算
签约前把税费和贷款额度算清楚,比签约后才发现资金缺口要省心得多。
IRAS 的买方印花税(BSD))采用分阶梯税率:首 180,000 新元按 1% 计,接下来 180,000 新元按 2%,再 640,000 新元按 3%,再 500,000 新元按 4%,再 1,500,000 新元按 5%,超过 3,000,000 新元的部分按 6% 计算。额外买方印花税(ABSD)则按买家身份分档,例如新加坡公民购买第二套住宅适用 20%,外籍买家不论第几套都适用 60%,具体档位应以 IRAS 官网当时公布的税率为准。
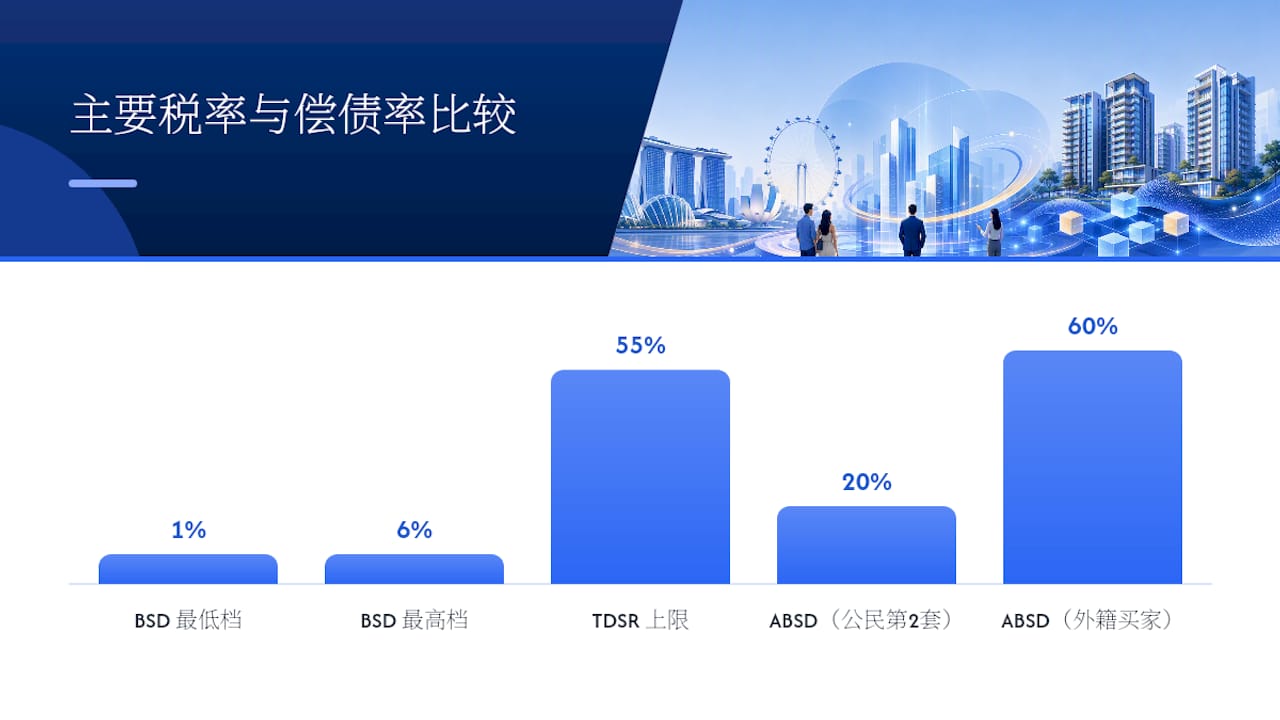
融资方面,MAS 的总偿债比率(TDSR)框架要求借款人每月总债务不超过毛收入的 55%,银行在计算时通常采用中期利率假设,部分情况下可以排除即将出售的现有房贷月供。这也是为什么在认购前拿到银行的 IPA 或 LO 极其重要,它能提前暴露贷款额度是否够用,避免行使 OTP 后才发现贷不到预期金额。
用 CPF 公积金支付首付时,CPF 的 Home Purchase Planner 建议保留一定的普通账户(OA)余额作为缓冲。用光 OA 余额购房,未来出售时可能需要连本带息退还 CPF,若房价涨幅不够覆盖退款,就会出现现金不足的尴尬局面。
- 认购前先用 IRAS 官网核算自己适用的 BSD 与 ABSD 档位。
- 签约前取得银行 IPA/LO,避免行使 OTP 后贷款被拒。
- 用 CPF 规划工具估算 OA 使用上限,保留缓冲。
OTP 与 S&P:签约前律师要帮你查什么
选购权(OTP)本质是一份具有法律约束力的期权合同,缴纳的认购费即是购买这份期权的对价。买家在有效期内选择行使,需在此期限内正式签署买卖合约(S&P),逾期未行使通常会导致订金被没收或按合同条款处理。
签约前需要重点核查以下几项:
- 付款计划条款:确认与开发商口头说明的节点一致,避免合同里藏着提前付款的条款。
- 竣工与交付时间:合同中通常写明预计法定完工日期,超期赔偿条款是否合理。
- 缺陷责任与违约处理:交房后维修责任期限与违约情形下双方的补救措施。
不要在没有律师复核的情况下签署开发商临时提出的补充协议,很多买家因为一时心急答应了口头修改,事后才发现合同条款并未同步更新。聘请注册产权过户律师,把这几项写成清单逐条核对,是行使 OTP 前最值得花的一笔钱。
样板房与开发商尽职调查怎么做
样板房好看,不代表交房时一模一样。URA 的《Home Buyers' Guide》要求样板房必须标注建筑批准图则编号,并清楚说明哪些展示物件属于随单位附赠、哪些只是装饰陈设。
- 现场核对样板房是否标示批准编号与实际建材说明。
- 承办不超过 4 个单位的小型开发商不受同样的项目账户与许可要求,尽职调查要更谨慎。
- 核实销售人员的地产代理理事会(CEA)注册身份,警惕未填写金额的空白支票或口头额外承诺。
专业提示: 遇到小型开发商的项目,直接向律师提出要求查看项目账户资金流向证明,这比单纯相信销售话术更靠谱。
交房、TOP 与缺陷责任期怎么处理
拿到钥匙的那一天,不等于法律意义上的交易完成。URA 强调临时入伙证(TOP)只代表可以实际入住,产权完成(legal completion)是另一回事,买家在这段时间仍要留意合同约定的责任。
- 拿钥匙前完成验收清单,逐项拍照记录墙面、地砖、水电等瑕疵。
- 在缺陷责任期(通常为 1 年)内书面提交修复申请并保留往来记录作证据。
- 交房时核对尾款金额与文件交接是否齐全,避免遗漏印花税缴纳凭证等文件。
用 haio 把认购当天的数字提前算清楚
认购前最容易出错的地方,往往不是流程本身,而是数字对不上。首付要多少、BSD/ABSD 大概多少、每月还款压不压得住,这些数字如果只靠现场估算,很容易在签约前才发现算错了。
- 用购房预算工具输入价格与身份信息,同步估算首付比例、BSD/ABSD 与每月还款额。
- 查询实时按揭利率,配合负担能力测算,提前判断贷款额度是否够用。
- 把计算结果导出成文件,认购当天带去给律师和银行代表核对。
专业提示: 把预算表提前打印或导出为 PDF,现场出示给银行代表,能当场发现估算与银行实际批贷额度之间的差距,省去签约后的来回沟通。
三条优先建议:认购当天先做这些
我认为多数买家在认购当天最容易犯的错,不是选错单位,而是把资金确认这一步想得太简单。先拿到 IPA/LO 并把税费估算做完,再谈选房顺序;行使 OTP 前一定让律师复核合同,把尽职调查写成清单逐项打勾;整个过程保留书面沟通记录,把预算表分享给律师,这三件事做到位,认购当天的不确定性会小很多。
— HAIO
haio 如何帮你把认购准备做扎实
前面提到的每一个数字,首付比例、BSD/ABSD 估算、每月还款,靠人工计算容易出错,也很难在开盘当天临时核实。Haio 把这些计算整合成一站式工具:购房预算器可以按买家身份自动估算税费与首付,实时按揭利率查询让你不必逐家银行电话确认,市场成交历史与项目追踪则帮你判断样板房展示的价格是否合理。
想要更完整的负担能力分析和项目跟踪功能,可以查看 haio+ 会员方案。
官方与权威资源
核实税率与规则时,建议直接查 IRAS 的印花税页面、URA 的买家指南、MAS 的 TDSR 说明与 CPF 的购房规划工具,并记录查询当天的日期,因为税率与政策会调整。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.
来源
常见问题
认购新盘一定要付多少订金?
认购费通常是购价的一定比例,缴付后取得选购权(OTP)。之后签署买卖合约时再补足首付的相应比例。
OTP 有效期一般多久?
多数项目的 OTP 有效期约为 3 周,具体天数以合同注明为准。期限内未行使通常会导致认购费按合同条款处理,因此签约前的资金与律师核查要尽早启动。
ABSD 税率是不是所有买家都一样?
不一样,IRAS 按买家身份分档计税,例如新加坡公民购买第二套住宅适用 20%,外籍买家则适用 60%,具体档位应查询 IRAS 官网当时公布的税率表。
CPF 公积金可以全部用来付首付吗?
技术上可以,但 CPF 官方的 Home Purchase Planner 建议保留一定的 OA 余额作为缓冲,避免未来出售时因需退还 CPF 本金与利息而出现现金不足。
haio 能帮我做认购前的预算估算吗?
可以,haio 提供购房预算工具、实时按揭利率查询与市场成交数据,帮助买家在认购前估算首付、税费与月供。更完整的功能可以查看 haio+ 会员方案。