
En Singapur, el pago inicial típico para una propiedad privada equivale al 25 % del precio de compra cuando el comprador accede al préstamo máximo del 75 %. De ese 25 %, un mínimo del 5 % debe llegar en efectivo puro; el otro 20 % puede cubrirse con la cuenta ordinaria del CPF o con más efectivo. A eso se suman el impuesto de compra (BSD) y, según) el perfil, el impuesto adicional (ABSD), que también exigen liquidez inmediata.
En resumen:
- La entrada mínima en efectivo para una primera vivienda citizen en Singapur es del 5 %, mientras que el 20 % puede pagarse con CPF o efectivo adicional, sumando un 25 % total.
- Los compradores con propiedades previas enfrentan una entrada mayor, de hasta el 55 % o 65 %, debido a menores LTV y a la aplicación del impuesto adicional (ABSD).
- El pago inicial se regula por la Autoridad Monetaria de Singapur, y el banco solo libera el préstamo tras cubrir la diferencia entre el precio de compra y el porcentaje relevante en efectivo.
- El TDSR, que limita el 55 % de los ingresos brutos en pagos de deudas, puede reducir el monto de la hipoteca y aumentar la entrada necesaria.
- La parte en efectivo del pago inicial, que debe ser al menos del 5 %, no puede sustituirse por CPF, y el resto puede cubrirse con CPF, efectivo o ambos, atendiendo a límites como el Valuation Limit y Withdrawal Limit.
Tabla de contenidos
- Pago inicial hipoteca Singapur según tu perfil de comprador
- Reglas regulatorias que fijan tu pago inicial
- Cómo se compone realmente el pago inicial: efectivo y CPF
- Cuánto efectivo necesitas: ejemplos con números reales
- Los plazos que marcan cada pago
- Cómo preparar el efectivo sin quedarte descubierto
- Por qué entender el pago inicial cambia tu estrategia de compra
- Calcula tu pago inicial antes de comprometerte
- Fuentes
- Preguntas frecuentes
Pago inicial hipoteca Singapur según tu perfil de comprador
El monto que necesitas no depende solo del precio del inmueble, sino de quién eres como comprador. Un ciudadano que compra su primera vivienda privada, alguien que ya tiene una propiedad y un comprador extranjero enfrentan condiciones de préstamo, efectivo mínimo e impuestos completamente distintos.
- Primer comprador (ciudadano, primera propiedad privada): con un LTV del 75 %, la entrada es del 25 %. De esa cifra, el 5 % debe ser efectivo (hard cash) y el 20 % restante puede pagarse con CPF OA o efectivo adicional. El BSD se paga en efectivo dentro de los primeros días tras firmar.
- Comprador con una propiedad ya en cartera: el LTV baja a 45 % o incluso 35 % si tiene préstamos vigentes, lo que empuja la entrada al 55 % o 65 % del precio. A esto se le suma el ABSD, que en la práctica obliga a reservar mucho más efectivo desde el primer día.
- Comprador extranjero: el LTV disponible y el ABSD aplicable convierten esta vía en la más exigente en liquidez. No puede usar CPF, así que todo el pago inicial y los impuestos salen del bolsillo en moneda contante.
La diferencia entre estos tres escenarios no es solo de porcentaje: cambia también cuánto de ese dinero puede venir del ahorro para pensión y cuánto tiene que ser efectivo fresco.
Reglas regulatorias que fijan tu pago inicial
El monto que un banco te exige como entrada no es una política interna del banco: nace de normas concretas de la Autoridad Monetaria de Singapur (MAS). La MAS Notice 632 establece la llamada «Purchaser's Contribution»: el banco no desembolsa ni un dólar del préstamo hasta que hayas cubierto la diferencia entre el precio de compra y el «Relevant Amount», y esa diferencia debe incluir un porcentaje mínimo en efectivo puro, no en CPF.
La MAS Notice 645 complementa este marco como referencia de supervisión bancaria: es la norma que los bancos citan al aplicar sus pruebas de estrés y límites de servicio de deuda.
El TDSR limita más que el LTV. Aunque tengas el 25 % de entrada listo, el Total Debt Servicing Ratio, fijado en 55 % de tus ingresos brutos, puede impedirte acceder al préstamo máximo si ya tienes otras deudas. Para propiedades públicas HDB aplica además el Mortgage Servicing Ratio (MSR), más restrictivo aún.
Otros factores que reducen tu margen práctico:
- El tenor del préstamo se acorta según tu edad; a más edad, menos años de amortización disponibles.
- Los bancos aplican una prueba de estrés interna con un tipo mínimo, aunque las tasas reales del mercado sean menores, lo que infla la cuota estimada para el cálculo del TDSR.
- Un TDSR ajustado puede obligarte a reducir el monto del préstamo, aumentando la parte que debes cubrir como entrada.
Cómo se compone realmente el pago inicial: efectivo y CPF
El 25 % de entrada no es un bloque uniforme. Se divide en un mínimo obligatorio en efectivo y una porción que puede salir del Fondo Central de Previsión (CPF), y confundir ambas partidas es el error más común entre compradores primerizos.
- El 5 % mínimo en efectivo no puede sustituirse con CPF bajo ninguna circunstancia; es la garantía que exige la MAS antes de que el banco libere fondos.
- El 20 % restante puede pagarse con la cuenta ordinaria del CPF (CPF OA), con efectivo adicional, o con una combinación de ambos.
- El CPF OA también puede usarse para pagar el BSD, aunque normalmente primero pagas en efectivo dentro del plazo legal y luego solicitas el reembolso una vez inscrita la compra.
- Existen dos topes que condicionan cuánto CPF puedes usar: el Valuation Limit (el menor entre el precio de compra y la tasación) y el Withdrawal Limit (120 % de ese valor), que limitan el monto total retirable a lo largo de la hipoteca.
Consejo profesional: antes de comprometer todo tu CPF OA en la entrada, calcula cuánto necesitarás también para el BSD. Si agotas el límite de retiro demasiado pronto, tendrás que cubrir impuestos y gastos legales enteramente en efectivo.
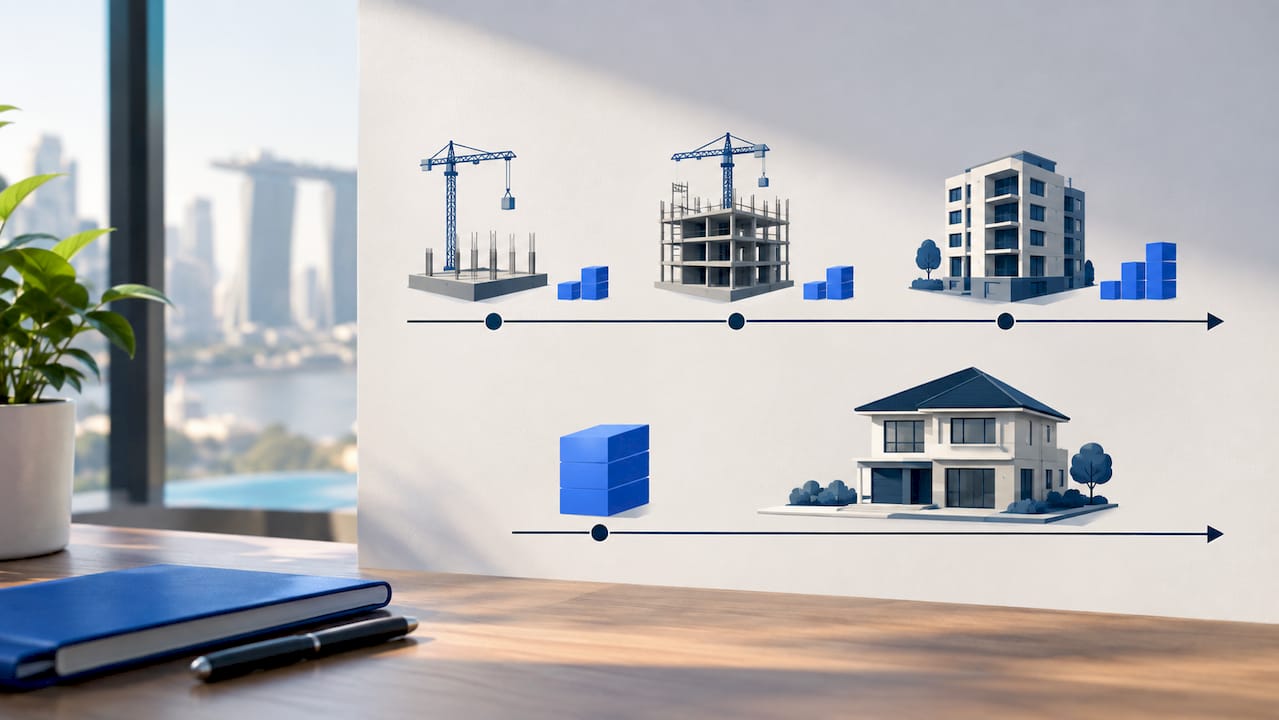
En un new launch (proyecto en construcción), los pagos se escalonan a lo largo de la obra, así que el efectivo inicial es menor. En una propiedad resale, el pago se concentra casi todo en la fecha de completación, lo que exige tener el grueso del dinero disponible mucho antes.
Cuánto efectivo necesitas: ejemplos con números reales
Para dimensionar el desembolso real, conviene ver tres perfiles comprando la misma propiedad de 1.500.000 S$. Estos supuestos siguen la lógica de LTV, cash mínimo y ABSD descrita por guías especializadas en el mercado y asumen que se trata de una propiedad privada de reventa.
El caso del comprador extranjero ilustra por qué conviene simular el escenario completo antes de firmar cualquier opción de compra: el ABSD por sí solo puede superar el valor de la entrada de un ciudadano.
Los plazos que marcan cada pago
El calendario de pagos sigue un orden fijo, y llegar sin liquidez a cualquiera de estos hitos puede costarte el depósito completo.
- Al ejercer la Option to Purchase (OTP) pagas normalmente un depósito del 5 % en efectivo, según reflejan las guías para compradores extranjeros.
- Al firmar el contrato de compraventa (S&PA) se completa progresivamente el resto de la entrada hasta llegar al 25 % (o al porcentaje que corresponda a tu perfil).
- Dentro de los 14 días posteriores a la firma debes pagar el BSD y, si aplica, el ABSD, ambos en efectivo antes del estampillado del documento.
- Tras el estampillado, puedes solicitar el reembolso desde tu CPF OA de la parte de esos impuestos que decidas cubrir con esa cuenta.
En un new launch, estos pagos se reparten conforme avanza la construcción; en una propiedad resale, la mayor parte del efectivo se concentra en la fecha de completación.
Cómo preparar el efectivo sin quedarte descubierto
Mantén además un colchón equivalente a varios meses de gastos fijos, separado del dinero destinado a la entrada: los imprevistos legales o de mudanza no avisan.
- Si tu presupuesto es ajustado, valora un new launch: los pagos progresivos reducen la presión de efectivo inicial frente a una compra resale.
- Antes de volcar todo tu CPF OA en la entrada, calcula el impacto en tu ahorro de jubilación; retirar grandes sumas hoy reduce lo disponible cuando llegue el retiro.
- Nunca agotes tu efectivo disponible solo para maximizar la entrada: el BSD, el ABSD (si aplica) y los honorarios legales llegan casi en paralelo y exigen liquidez propia.
Consejo profesional: reserva mentalmente el dinero del BSD y, si corresponde, del ABSD, como una partida aparte desde el primer día de tu búsqueda. Tratarlo como parte del pago inicial es el error que deja a más compradores sin margen en la recta final.
Por qué entender el pago inicial cambia tu estrategia de compra
Comprender la mecánica del pago inicial no es un ejercicio académico: define qué propiedades puedes considerar realmente y en qué plazo. Un comprador que solo mira el precio de venta suele descubrir demasiado tarde que el ABSD o el TDSR le cierran la puerta a la propiedad que ya había elegido.
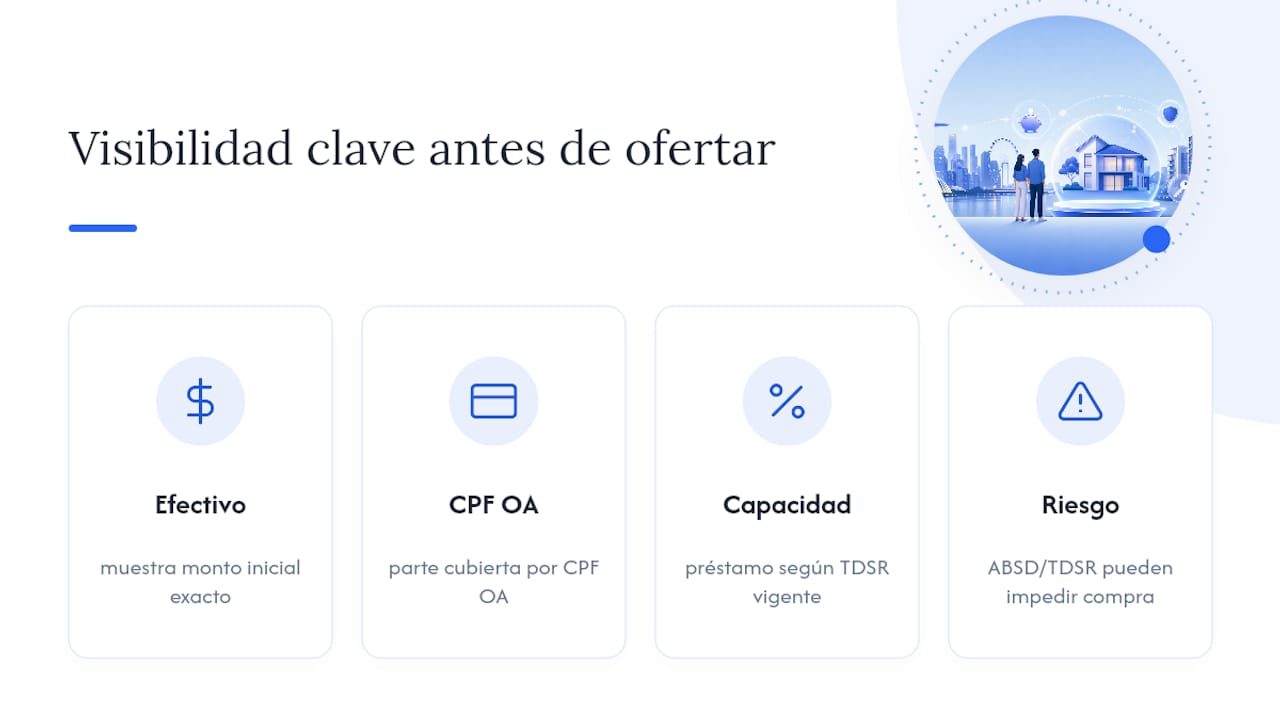
Una plataforma digital permite ver, antes de comprometer una oferta, cuánto efectivo necesitarás el primer día, qué parte de ese monto puede salir del CPF OA y cómo se comporta tu capacidad de préstamo bajo el TDSR vigente. Esa visibilidad temprana es lo que separa una compra bien planificada de una carrera de última hora contra los plazos regulatorios.
— HAIO
Calcula tu pago inicial antes de comprometerte
Los cálculos manuales de LTV, TDSR y ABSD dejan margen de error justo donde menos conviene equivocarse: en el efectivo que necesitas el primer día. En lugar de sumar hojas de cálculo dispersas, obtienes una estimación clara de tu desembolso día 1 y una comparación directa de las hipotecas disponibles en el mercado. Prueba el chequeo de asequibilidad de Haio y descubre cuánto necesitas realmente antes de ejercer tu próxima opción de compra.
Fuentes
Antes de comprometer cualquier depósito, conviene revisar las normas primarias y no solo guías de terceros. La MAS Notice 632 y la MAS Notice 645 son las referencias regulatorias oficiales sobre LTV, cash mínimo y supervisión bancaria.
- MAS NOTICE 632 RESIDENTIAL PROPERTY LOANS
- Condo downpayment Singapore 2026: LTV, Cash & CPF | LovelyHomes
- ¿Puedo comprar una casa en Singapur? Calculadora (MyFinanceTools)
Verifica siempre las cifras vigentes directamente en la MAS y en el CPF Board antes de firmar, ya que los porcentajes y límites pueden actualizarse.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Puedo pagar todo el pago inicial con mi CPF?
No. Un mínimo del 5 % debe ser efectivo puro según la MAS Notice 632; el CPF OA solo cubre el resto de la entrada, sujeto a los límites de valoración y retiro.
¿Los compradores extranjeros pueden usar CPF para la entrada?
No. Los compradores extranjeros no tienen acceso al CPF, así que todo el pago inicial y los impuestos correspondientes deben cubrirse en efectivo.
¿Cuándo debo pagar el impuesto de compra (BSD)?
El BSD, y el ABSD si aplica, deben pagarse en efectivo dentro de los 14 días posteriores a la firma del contrato de compraventa, antes del estampillado del documento.
¿Cómo puedo calcular mi pago inicial exacto antes de buscar propiedad?
Herramientas como el chequeo de asequibilidad de Haio simulan tu cash día 1, el uso de CPF y el impacto del TDSR según tu perfil y precio objetivo.