
À Singapour, un prêt HDB ne comporte généralement aucune pénalité de remboursement anticipé. Les prêts bancaires fonctionnent autrement : pendant la période de lock-in, la banque applique généralement une pénalité du montant remboursé. Une fois cette période passée, la plupart des banques n'imposent plus de pénalité, mais elles exigent souvent un préavis avant un remboursement complet.
En bref:
- Les prêts HDB à Singapour n'imposent aucune pénalité en cas de remboursement anticipé, contrairement aux prêts bancaires qui appliquent une pénalité pouvant atteindre 1,5 %.
- La majorité des banques exigent un préavis avant un remboursement total et imposent souvent un montant minimal de prépaiement, généralement entre 5 000 et 10 000 dollars.
- La pénalité de remboursement se calcule en multipliant le capital restant dû par le taux applicable, auquel s'ajoutent parfois des frais administratifs fixes, impactant surtout les petits montants.
- Il faut comparer l'économie d'intérêts évitée et la pénalité pour déterminer si un remboursement anticipé est avantageux selon son solde et son échéance.
- Diverses stratégies comme le refinancement, la revente ou l'augmentation des mensualités peuvent réduire le coût global de la dette sans encourir de pénalité.
Table des matières
- Pénalité remboursement anticipé Singapour : HDB et banques ne jouent pas selon les mêmes règles
- Comment calculer votre pénalité : méthode et exemple chiffré
- Faut-il rembourser maintenant ou attendre ? La grille de décision
- Comment demander votre décompte et exécuter le remboursement
- Une pénalité peut peser sur vos futures capacités d'emprunt
- Le remboursement anticipé a-t-il des conséquences fiscales à Singapour ?
- Rembourser n'est pas la seule option pour alléger votre dette
- Simuler avant d'agir : ce que Haio apporte à votre décision
- Notre avis : la pénalité n'est presque jamais l'obstacle qu'on imagine
- Sources
Pénalité remboursement anticipé Singapour : HDB et banques ne jouent pas selon les mêmes règles
Le régime HDB et celui des banques commerciales n'ont rien de comparable sur ce point, et confondre les deux fait perdre un temps précieux à beaucoup d'emprunteurs. Un guide officiel du CPF rappelle que les prêts HDB, financés via le Fonds des revenus consolidés, ne prévoient aucune pénalité pour remboursement anticipé, qu'il soit partiel ou total. La banque, elle, structure son offre autour d'un engagement de durée, en échange d'un taux souvent plus compétitif au départ.
Voici ce qui distingue concrètement les deux régimes :
- Prêts HDB : aucune pénalité, quel que soit le montant remboursé, mais un montant minimal de prépaiement peut s'appliquer selon la date de souscription du prêt.
- Prêts bancaires en lock-in : pénalité de 0,75 % à 1,5 % du capital remboursé, période verrouillée d'un à trois ans en moyenne.
- Prêts bancaires hors lock-in : pas de pénalité dans la majorité des cas, mais un préavis reste souvent exigé.
- Montants minimaux de prépaiement : certaines banques imposent des tranches de 5 000 dollars, d'autres 10 000 dollars selon le Cashew.
Chaque package bancaire a ses propres clauses. Certains distinguent pénalité partielle et pénalité totale, d'autres appliquent un taux unique quel que soit le montant remboursé. La seule façon fiable de savoir ce qui s'applique à votre situation reste de relire votre lettre d'offre (letter of offer) ligne par ligne, ou de demander une confirmation écrite à votre gestionnaire de compte.
Comment calculer votre pénalité : méthode et exemple chiffré
Le calcul repose sur trois données simples, mais leur combinaison change vite le résultat final.
- Identifiez le capital restant dû à la date prévue du remboursement, disponible sur votre dernier relevé ou tableau d'amortissement.
- Vérifiez le taux de pénalité applicable dans votre contrat : généralement un pourcentage fixe entre 0,75 % et 1,5 %, parfois assorti d'un montant plancher.
- Appliquez la formule : capital remboursé × taux de pénalité = montant dû à la banque, en ajoutant les frais administratifs fixes si le contrat en prévoit.
Ce plancher fixe change tout pour les petits montants. Un prêteur qui facture 150 dollars de frais minimum, quel que soit le pourcentage théorique, rend l'opération nettement moins intéressante sur un solde de quelques milliers de dollars, comme le souligne un article d'AsiaOne sur les pièges du remboursement anticipé.
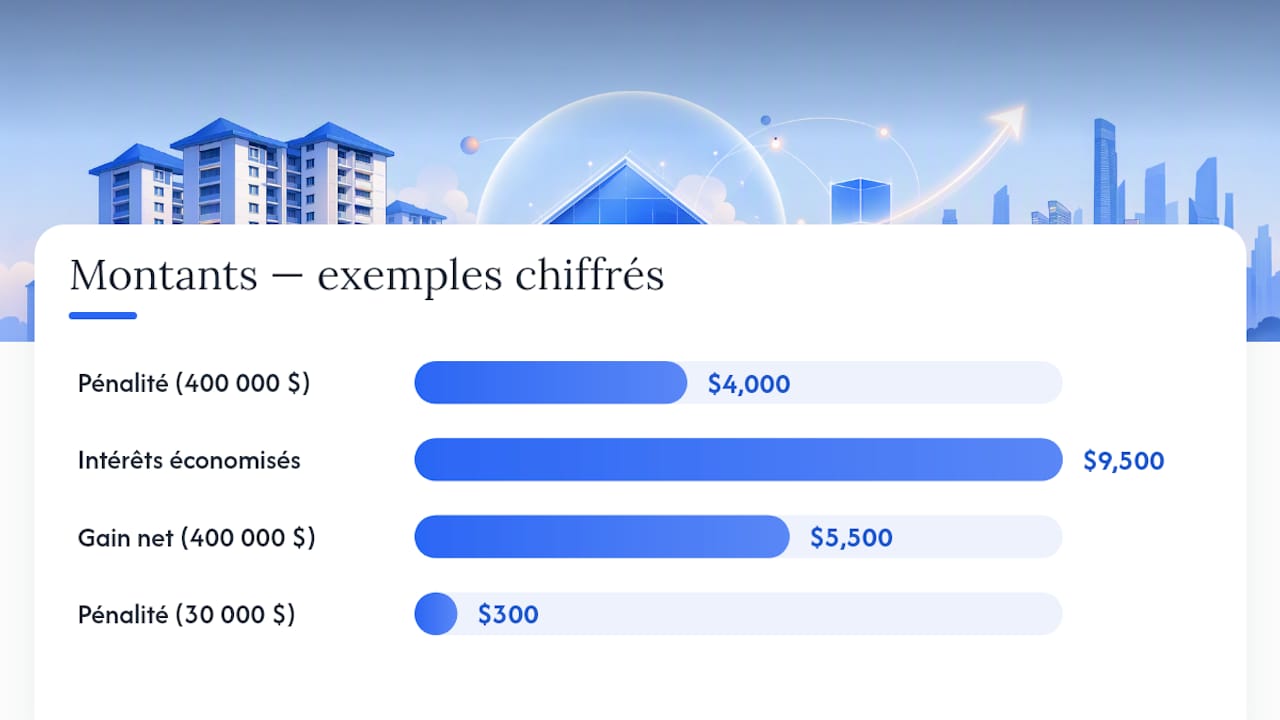
Exemple chiffré : sur un capital restant de 400 000 dollars remboursé pendant le lock-in avec une pénalité de 1 %, la facture s'élève à 4 000 dollars. Si le remboursement anticipé permet d'économiser 9 500 dollars d'intérêts sur la durée restante du prêt, l'opération reste avantageuse, avec un gain net de 5 500 dollars. Sur un solde de 30 000 dollars avec le même taux de 1 %, la pénalité tombe à 300 dollars, un montant qui peut malgré tout dépasser l'économie d'intérêts si l'échéance du prêt est proche.
Faut-il rembourser maintenant ou attendre ? La grille de décision
La question ne se résume jamais à « ai-je les moyens de rembourser ». Trois variables entrent en jeu, et les ignorer conduit souvent à une décision précipitée.
- L'économie nette : intérêts restants évités moins la pénalité facturée. Si ce chiffre est négatif ou marginal, patienter jusqu'à la fin du lock-in change souvent tout.
- Le coût d'opportunité : un placement qui rapporte davantage que le taux d'intérêt de votre prêt rend le remboursement anticipé moins pertinent sur le plan strictement financier.
- Votre réserve de liquidités : injecter une épargne importante dans le remboursement d'un prêt sans garder de coussin de trésorerie expose à un risque réel en cas d'imprévu.
Un principe simple aide à trancher : conservez toujours un coussin de liquidités avant d'envisager un remboursement anticipé conséquent, une recommandation reprise par AsiaOne dans son analyse des pièges du remboursement anticipé.
Différer le remboursement a du sens dans plusieurs cas : lock-in encore actif avec pénalité élevée, taux du prêt inférieur à ce que vous pourriez obtenir ailleurs, ou trésorerie déjà tendue. À l'inverse, un prêt hors lock-in avec un taux d'intérêt supérieur à vos autres options de placement plaide clairement pour agir maintenant.
Conseil de pro : *Avant toute décision, simulez plusieurs scénarios de remboursement partiel plutôt que total.
Comment demander votre décompte et exécuter le remboursement
La procédure administrative est simple, mais l'ordre des étapes compte pour éviter les mauvaises surprises.
- Demandez un décompte chiffré gratuit à votre banque ou à votre gestionnaire de compte, précisant le capital restant, la pénalité exacte et les frais annexes.
- Confirmez le préavis requis, souvent entre un et trois mois pour un remboursement total, et le mode de règlement accepté (virement, chèque, prélèvement direct).
- Conservez chaque échange écrit avec la banque, notamment les confirmations de montant et de date d'exécution.
- Demandez le nouveau tableau d'amortissement après exécution, pour vérifier que le solde et les intérêts futurs correspondent bien à ce qui a été convenu.
Certaines banques appliquent des montants minimaux pour un remboursement partiel, autour de 5 000 à 10 000 dollars selon l'établissement, un point confirmé par Cashew.sg. Vérifiez ce seuil avant de planifier un versement partiel : un montant trop faible peut simplement être refusé ou reporté au mois suivant.
Une pénalité peut peser sur vos futures capacités d'emprunt
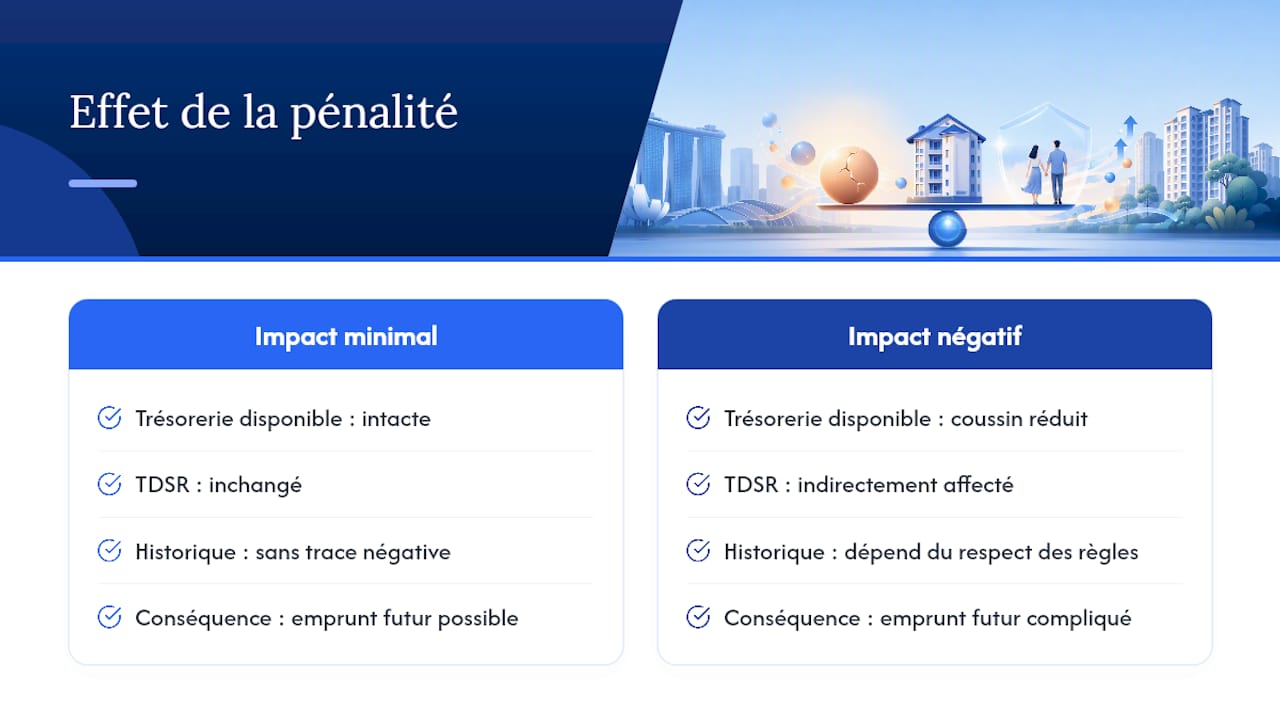
Le lien entre remboursement anticipé et emprunt futur n'est pas toujours évident, mais il existe bel et bien. Une pénalité élevée réduit temporairement votre trésorerie disponible, ce qui peut affecter votre ratio d'endettement au moment de solliciter un nouveau financement, que ce soit pour un investissement locatif ou l'achat d'un bien secondaire.
Le calcul du Total Debt Servicing Ratio (TDSR) prend en compte vos revenus et vos engagements existants, pas directement la pénalité versée. Mais si cette pénalité vous a obligé à puiser dans une réserve de liquidités destinée à un futur apport personnel, votre capacité d'emprunt effective en pâtit indirectement. Les banques examinent aussi votre historique de gestion de crédit : un remboursement anticipé exécuté dans les règles, avec un décompte clair et un préavis respecté, ne laisse aucune trace négative dans votre dossier.
À l'inverse, solder un prêt améliore votre profil d'endettement global. Un TDSR allégé après remboursement peut ouvrir la porte à un second financement plus favorable, notamment si vous envisagez d'investir dans un autre bien à moyen terme. L'effet net dépend donc moins de la pénalité elle-même que de la façon dont elle affecte votre trésorerie disponible au moment critique. Une pénalité de plusieurs milliers de dollars absorbée sans stress sur votre épargne ne changera rien à votre capacité d'emprunt future. La même pénalité, si elle vide votre coussin de sécurité, peut en revanche compliquer un projet à court terme.
Le remboursement anticipé a-t-il des conséquences fiscales à Singapour ?
Contrairement à certains marchés où les intérêts hypothécaires sont déductibles pour les particuliers, Singapour n'offre pas ce type d'avantage fiscal sur une résidence principale. Rembourser un prêt par anticipation ne modifie donc aucune ligne de votre déclaration d'impôt sur le revenu si le bien est votre logement personnel.
La situation diffère pour un bien locatif. Les intérêts d'emprunt liés à un investissement immobilier locatif sont déductibles des revenus locatifs déclarés. Rembourser ce prêt par anticipation réduit mécaniquement les intérêts futurs, donc la déduction fiscale disponible les années suivantes. Ce n'est pas une pénalité fiscale au sens strict, mais un effet secondaire à anticiper si vous détenez un bien locatif : moins d'intérêts payés signifie aussi moins de charges déductibles.
La pénalité de remboursement anticipé elle-même n'est pas traitée comme une charge déductible pour un logement personnel. Pour un bien locatif, la question de sa déductibilité dépend du traitement comptable retenu et mérite d'être vérifiée avec un conseiller fiscal, car les règles précises varient selon la nature exacte du prêt et l'usage du bien. Dans tous les cas, aucune taxe supplémentaire ne s'applique au remboursement anticipé en tant que tel, à Singapour, pour un particulier.
Rembourser n'est pas la seule option pour alléger votre dette
Le remboursement anticipé n'est qu'une des solutions pour réduire le poids d'un prêt immobilier, et ce n'est pas toujours la plus efficace.
Le refinancement permet souvent de basculer vers un taux d'intérêt plus favorable sans pénalité, à condition d'attendre la fin du lock-in en cours. Beaucoup de propriétaires refinancent tous les deux à trois ans pour profiter des meilleures offres du marché, une pratique courante à Singapour compte tenu de la fréquence des repricing packages proposés par les banques.
La revente du bien solde automatiquement le prêt existant, pénalité incluse le cas échéant, et peut s'avérer plus avantageuse si le marché est favorable et que la plus-value dégagée couvre largement les frais associés.
Le repricing auprès de la même banque, souvent moins coûteux qu'un refinancement externe, permet d'ajuster le taux sans changer de prêteur ni déclencher de nouveaux frais légaux. Enfin, augmenter légèrement vos mensualités sans rembourser un capital important en une fois évite souvent de déclencher les clauses de pénalité tout en réduisant la durée totale du prêt. Chaque option a ses propres coûts et délais, et la meilleure dépend surtout de votre horizon de détention du bien.
Simuler avant d'agir : ce que Haio apporte à votre décision
Avant de contacter votre banque, une simulation claire évite bien des allers-retours inutiles. Les outils de Haio permettent de suivre les taux hypothécaires actualisés du marché singapourien et d'estimer l'impact d'un remboursement partiel ou total sur votre budget global, en croisant ces données avec votre capacité d'emprunt actuelle.
Ces simulations donnent une base de discussion solide, mais elles ne remplacent jamais le décompte officiel de votre banque : seul ce document engage juridiquement le montant exact à régler. Utilisez Haio pour arbitrer entre vos options, puis validez toujours les chiffres finaux auprès de votre gestionnaire de compte avant d'exécuter quoi que ce soit.
Notre avis : la pénalité n'est presque jamais l'obstacle qu'on imagine
La plupart des emprunteurs surestiment le poids réel de la pénalité de remboursement anticipé. Le vrai risque n'est pas la pénalité elle-même, mais la précipitation : rembourser en plein lock-in sans avoir comparé l'économie nette, ou vider sa trésorerie sans garder de marge de sécurité.
Ce qui mérite davantage d'attention, à notre avis, c'est le plancher fixe que certaines banques appliquent discrètement. Sur un petit solde ou un prêt proche de son terme, ces frais minimums peuvent transformer une opération apparemment gagnante en décision neutre, voire perdante. Trop de guides se concentrent sur le pourcentage affiché et négligent ce détail contractuel, pourtant décisif dans le calcul final.
Enfin, la distinction entre HDB et banque privée reste sous-estimée par beaucoup de primo-accédants qui pensent, à tort, que les mêmes règles s'appliquent partout. Ce n'est jamais le cas, et cette confusion coûte parfois cher au moment de planifier une vente ou un refinancement.
— HAIO
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.