
Una preaprobación hipotecaria, conocida en Singapur como In-Principle Approval (IPA), es la carta preliminar y no vinculante en la que un banco te indica cuánto podría prestarte. Pedirla antes de visitar una sola vivienda te da una cifra de presupuesto real y te convierte en un comprador que el vendedor toma en serio.
En resumen:
- La cifra de preaprobación hipotecaria en Singapur depende de la relación de endeudamiento total (TDSR), del límite específico para hipotecas (MSR) en compras de HDB o EC y del porcentaje máximo financiado según el valor del inmueble.
- La solicitud de una IPA requiere documentación completa, incluyendo justificantes de ingresos, extractos bancarios y declaraciones fiscales, que puede influir en la rapidez de emisión.
- La aprobación final del banco puede variar si cambian las condiciones financieras o si la tasación del inmueble difiere del valor estimado, aunque la IPA es un indicativo útil.
- Solicitar varias IPA en poco tiempo puede afectar tu perfil crediticio y la emisión de la carta, por lo que se recomienda limitar las consultas a dos o tres bancos.
- Es recomendable pedir la IPA antes de visitar viviendas o hacer ofertas, ya que te proporciona un presupuesto realista y demuestra ser un comprador serio.
Tabla de contenidos
- Cómo los bancos y la regulación de Singapur determinan la cifra de tu preaprobación
- Quién puede pedir una IPA y cómo cambian los requisitos según tu situación
- Documentos que debes preparar para solicitar la preaprobación
- Proceso paso a paso para pedir la IPA y cuánto tarda cada etapa
- Qué garantiza y qué no garantiza una IPA: los riesgos que siguen vivos
- Consejos prácticos para aumentar tus posibilidades de éxito
- Recursos oficiales y herramientas locales para preparar tu solicitud
- Pide la IPA antes de hacer ninguna oferta
- Lo que el mercado hipotecario de Singapur no siempre deja claro
- Fuentes
Cómo los bancos y la regulación de Singapur determinan la cifra de tu preaprobación
El número que aparece en tu carta de IPA no lo decide el banco a su antojo. Sale de un conjunto de reglas fijadas por la Autoridad Monetaria de Singapur (MAS) que todos los bancos deben aplicar por igual, así que dos entidades distintas suelen ofrecerte cifras muy parecidas si tu perfil financiero es el mismo.
El primer filtro es el Total Debt Servicing Ratio (TDSR), que limita el porcentaje de tus ingresos brutos mensuales que puedes destinar al pago de todas tus deudas (la futura hipoteca, tarjetas de crédito, préstamos de coche o personales). Si ya tienes deudas activas, el banco las resta antes de calcular cuánto te queda disponible para la vivienda.
Cuando compras una vivienda pública (HDB) o un ejecutivo condominio (EC), entra en juego un segundo límite: el Mortgage Servicing Ratio (MSR), que restringe específicamente la parte de tus ingresos que puede ir al pago de la hipoteca, sin contar otras deudas. Este límite no se aplica a la compra de condominios privados, donde solo rige el TDSR.
El tercer factor es el Loan-to-Value (LTV), el porcentaje máximo del precio de la vivienda que el banco puede financiar.
Según MoneySense, al menos el 5 % del precio de compra debe pagarse en efectivo, sin poder sustituirse por fondos del CPF.
Esto significa que, aunque hoy consigas una tasa más baja, el banco evalúa tu solicitud como si pagaras más, para asegurarse de que puedas sostener el pago si las tasas suben.
Estas reglas no son simples recomendaciones bancarias. La normativa MAS Notice 632, actualizada en 2025, fija con precisión cómo se calcula el «importe relevante» y qué límites de tenencia deben respetar los bancos al conceder crédito para vivienda. Conocer estos límites te ayuda a entender por qué la cifra de tu IPA puede ser menor de lo que esperabas, aunque tu sueldo parezca suficiente.
En resumen, la cifra de tu preaprobación depende de:
- Tu ratio de endeudamiento total (TDSR) y, si aplica, el límite específico de la hipoteca (MSR).
- El porcentaje máximo de financiación permitido (LTV) según si es tu primera vivienda.
- El resultado de la prueba de estrés aplicada a la tasa de interés.
- Deudas existentes que reducen tu capacidad de préstamo disponible.
Quién puede pedir una IPA y cómo cambian los requisitos según tu situación
Ciudadanos, residentes permanentes (PR) y titulares de un Employment Pass pueden solicitar una IPA en Singapur, pero el nivel de documentación exigido varía bastante entre perfiles.
Si eres residente reciente o trabajas con un Employment Pass, el banco suele pedirte pruebas adicionales que un ciudadano con historial laboral local no necesita presentar. Entre ellas están:
- Copia vigente del Employment Pass y del contrato laboral en Singapur.
- El Notice of Assessment (NOA) parcial si llevas menos de un año tributando en el país.
- Historial de empleo o declaraciones fiscales del país anterior, especialmente si tu residencia en Singapur es reciente.
Cuanto más completo llegue este expediente desde el principio, más rápida suele ser la evaluación, según guías especializadas en preaprobaciones para expatriados.
Si tu salario incluye bonificaciones variables o comisiones, el banco no las cuenta al cien por ciento. Esto explica por qué dos personas con el mismo salario bruto anual pueden recibir cifras de IPA distintas si una depende más de comisiones que de sueldo fijo.
Para autónomos y dueños de negocio, los bancos suelen exigir al menos dos años de actividad demostrable, respaldados por declaraciones de impuestos y, en muchos casos, estados financieros auditados o revisados por un contador. Sin ese historial mínimo, algunos bancos simplemente no procesan la solicitud, mientras otros la aceptan con condiciones más conservadoras en el LTV.
Documentos que debes preparar para solicitar la preaprobación
Reunir el expediente completo antes de acudir al banco es lo que marca la diferencia entre una IPA emitida en pocos días y una que se estanca durante semanas. Prepara estos documentos:
- Identidad y estatus migratorio: pasaporte o tarjeta NRIC, y el Employment Pass vigente si no eres ciudadano ni PR.
- Comprobación de ingresos: tus últimas tres nóminas, el Notice of Assessment (NOA) emitido por IRAS del año más reciente, y cartas de tu empleador si recibes bonificaciones relevantes.
- Estados bancarios de los últimos tres a seis meses, incluyendo todas las páginas del extracto, sin excepción.
- Extractos de deudas activas: tarjetas de crédito, préstamos personales o de vehículo, y tu estado de cuenta del CPF.
- Para autónomos: estados financieros de los últimos dos años y una carta de tu contador o auditor certificando ingresos.
Consejo profesional: Nunca envíes un extracto bancario recortando páginas en blanco. Los oficiales de cumplimiento del banco revisan que el documento esté completo, y una página faltante, aunque no tenga movimientos, puede provocar el rechazo del expediente o retrasar la emisión de tu IPA varias semanas.
Proceso paso a paso para pedir la IPA y cuánto tarda cada etapa
Solicitar una IPA sigue una secuencia bastante predecible si llegas con el expediente ordenado.
- Consulta inicial y cálculo rápido: hablas con un oficial del banco o con un corredor hipotecario, que hace una estimación preliminar según tu ingreso declarado y tus deudas actuales.
- Envío de documentos: subes o entregas el expediente completo, prestando especial atención a incluir todas las páginas de tus estados bancarios.
- Verificación y chequeos crediticios: el banco revisa tu historial de crédito y recalcula tu TDSR (y tu MSR, si compras HDB o EC) con los datos verificados.
- Aplicación de la prueba de estrés: el sistema del banco simula tu capacidad de pago con la tasa de interés elevada, no con la tasa promocional que verías en un anuncio.
- Emisión de la carta de IPA: si todo está en orden, recibes el documento con la cifra máxima aprobada y su fecha de vencimiento.
Para solicitudes sencillas y con documentación completa desde el primer envío, la emisión de la IPA suele tardar entre 3 y 5 días hábiles, con una validez estándar cercana a los 30 días.
Casos con ingresos variables, historial migratorio corto o negocios propios pueden alargar este plazo, porque el banco necesita más tiempo para verificar cada componente del ingreso. Si tu situación entra en alguna de estas categorías, calcula al menos una semana adicional antes de fijar visitas a propiedades con la expectativa de tener oferta lista.
Qué garantiza y qué no garantiza una IPA: los riesgos que siguen vivos
La IPA te da una cifra de referencia, no una promesa firme. La aprobación final del banco depende todavía de varios factores que pueden cambiar el resultado.
- La tasación de la propiedad puede salir por debajo del precio que ofreciste, lo que reduce el monto que el banco está dispuesto a prestar sobre ese inmueble en concreto.
- Cambios en tu situación laboral o financiera entre la IPA y la aprobación final (perder el empleo, asumir un nuevo préstamo, un cambio brusco en tus gastos) pueden hacer que el banco recalcule tu TDSR y reduzca la oferta.
- Solicitar varias IPA a distintos bancos en poco tiempo genera múltiples consultas de crédito, lo que en algunos casos puede afectar tu perfil crediticio si se hace de forma excesiva. Dos o tres solicitudes suelen ser razonables para comparar condiciones sin generar señales de alarma.
Una IPA sólida, con documentación completa, reduce la probabilidad de que la transacción fracase por problemas de financiación, pero no elimina la necesidad de mantener tu situación financiera estable hasta el cierre.
Consejos prácticos para aumentar tus posibilidades de éxito
Pequeños ajustes antes de solicitar la IPA marcan una diferencia real en el resultado.
- Pide un importe objetivo algo inferior al máximo teórico que crees poder alcanzar; te da margen si la tasación sale ajustada o si el banco aplica un descuento mayor a tus ingresos variables.
- Salda o reduce saldos pendientes en tarjetas de crédito antes de solicitar, porque cada deuda activa resta directamente de tu TDSR disponible.
- Revisa que cada extracto bancario incluya absolutamente todas sus páginas, incluidas las que aparecen en blanco.
- Si tus ingresos individuales no alcanzan la cifra que necesitas, evalúa solicitar la hipoteca junto a un cotitular, lo que suma capacidad de endeudamiento conjunta.
Consejo profesional: Combinar una calculadora de asequibilidad con una conversación directa con un especialista hipotecario suele detectar matices que las herramientas automáticas pasan por alto, como ingresos variables o un estatus migratorio reciente.
Recursos oficiales y herramientas locales para preparar tu solicitud
Antes de acudir al banco, vale la pena revisar las fuentes oficiales que rigen todo el proceso. La guía Buying a Property: How Much Can You Afford de MoneySense explica con detalle el TDSR, el MSR y el LTV con ejemplos numéricos. Las notas MAS Notice 632 y Notice 645 son las que fijan legalmente los límites que los bancos deben respetar al conceder crédito hipotecario.
Además de las fuentes regulatorias, existen herramientas prácticas que agilizan la preparación:
- Calculadoras de asequibilidad que estiman tu TDSR y MSR antes de hablar con un banco.
- Checklists de documentos organizados por tipo de comprador (ciudadano, PR, expatriado, autónomo).
- Aplicaciones de comparación de tasas hipotecarias disponibles en las tiendas de aplicaciones móviles.
Existen chequeos de asequibilidad personalizados y comparativas de tasas hipotecarias pensadas justamente para este momento del proceso: antes de acudir al banco, cuando todavía estás calculando qué cifra tiene sentido pedir y qué documentos vas a necesitar reunir.
Pide la IPA antes de hacer ninguna oferta
La lógica es simple: sin una IPA, negocias a ciegas y arriesgas perder tiempo mirando propiedades fuera de tu alcance real. Con ella en mano, conoces tu presupuesto exacto y te presentas ante el vendedor como un comprador serio.
Antes de agendar tu primera visita, verifica que tienes: identidad y estatus migratorio en orden, comprobantes de ingreso recientes, extractos bancarios completos (todas las páginas) y, si aplica, tus estados financieros de autónomo. Con ese expediente listo, el siguiente paso es directo: solicita la IPA, compara condiciones entre dos o tres bancos y guarda la carta a mano durante los 30 días que suele durar su validez.
Si quieres agilizar esa preparación, Haio te permite revisar tu asequibilidad y comparar hipotecas desde un mismo lugar antes de sentarte con un banco.
Lo que el mercado hipotecario de Singapur no siempre deja claro
La regulación de MAS cambia con más frecuencia de la que muchos compradores esperan, y cada ajuste al TDSR, al MSR o a los límites de tenencia puede mover la cifra que un banco te ofrece de un mes a otro. No es un sistema estático: es una respuesta continua a un mercado donde las tasas de interés también se mueven, a veces con rapidez.
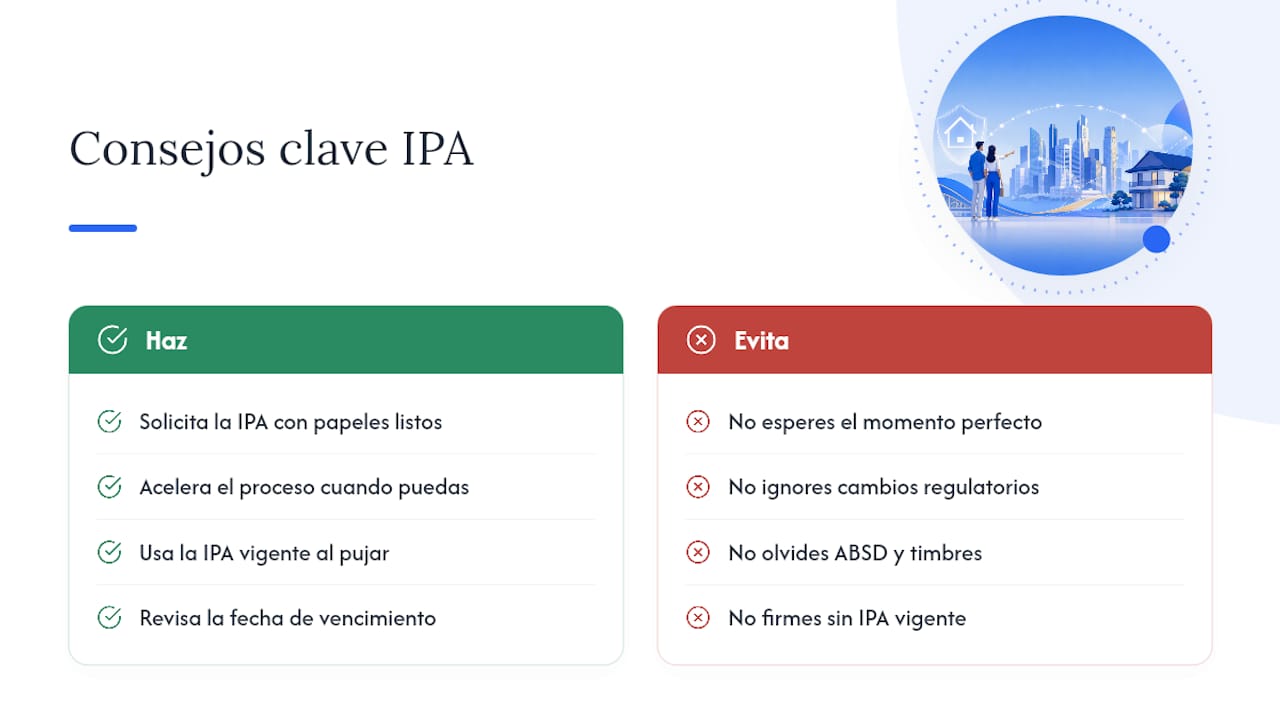
Nuestra recomendación práctica es sencilla. Si ya tienes claro tu presupuesto y tu documentación está lista, no esperes a «el momento perfecto» para pedir la IPA. Acelera el proceso en cuanto reúnas los papeles, porque una carta vigente te da margen de maniobra real frente a otros compradores.
Y no olvides los costos que quedan fuera de la hipoteca misma: el impuesto adicional a la compra (ABSD) cuando aplica, y los derechos de timbre. Revisa siempre la fecha de vencimiento de tu IPA antes de firmar cualquier oferta.
— HAIO