
先看年化现金回报率(Cash-on-Cash Return)和月现金流是否为正,这是判断一笔房产投资是否值得的首要标准。同时核查资本化率(Cap Rate),它能剔除贷款结构的影响,让你在不同房产之间做无杠杆比较。本文接下来会给出公式、逐步计算流程和真实数字示例,帮助你亲自算出这些指标,而不是依赖中介的口头承诺。
简述:
- 只有年化现金流为正且月现金流稳定,才符合房产投资的基本盈利要求。
- 资本化率(Cap Rate)需要达到6%以上,才能确保房产的盈利潜力,并降低风险。
- 空置率应参考历史实际数据,不能轻率估算为零,否则会低估投资风险。
- 自动化工具能帮助快速计算投资指标,但关键假设仍需基于区域实际情况谨慎设定。
目录
- 房产投资回报率的核心指标与公式
- 计算房产投资回报率的实操流程
- 一个真实感的示例:数字说话
- 容易被忽视的调整项,会让回报率悬空
- 提高房产投资回报率的可执行策略
- 用 haio 立即把计算变成场景模拟
- 我怎么看待房产投资回报率这件事
- 用 haio 立即把计算变成场景模拟
- 写这篇文章时参考的工具与资料
- 来源
- 常见问题
房产投资回报率的核心指标与公式
计算房产投资回报率,绕不开四个基础概念:净营业收入(NOI)、资本化率(Cap Rate)、现金对现金回报率(CoC)和租售比。这些指标共同构成了投资回报分析的基础,但每个指标回答的问题不同,混用会导致误判。
- NOI(净营业收入):年租金收入减去运营费用(不含房贷本息),公式为「年租金总收入 − 空置损失 − 运营费用」。
- Cap Rate(资本化率):NOI ÷ 购买价格,用于比较不同房产在不使用贷款情况下的收益水平,是判断回报率高的房产的常用参照。
- CoC(现金对现金回报率):年度净现金流 ÷ 初始现金投入(首付加交易成本),衡量的是你自己真实投入的钱赚了多少。
- 年化 ROI:口径上要分清「全款购买」与「含杠杆购买」,前者接近 Cap Rate,后者会因贷款放大波动,两者不能混着比。
- 租售比:年租金 ÷ 房价,粗略等于税前毛收益率,可以作为估算年化回报的起点,但没有扣除费用和空置率。
Cap Rate 适合横向比较房产本身的质量,CoC 才反映你的资金效率,两者缺一不可。
计算房产投资回报率的实操流程
计算怎样计算房产回报之前,先把数据备齐再按顺序推算,比东拼西凑地套公式更不容易出错。
第一步:收集必填输入项。 包括购买价格、首付比例、贷款利率与期限、预期月租、物业费、管理费、保险、维修预算、空置率,以及印花税、过户费等一次性成本。
第二步:按固定顺序计算。
- 用贷款额、利率和期限算出月供。
- 用月租乘 12 得出年租金毛额。
- 减去物业费、管理费、保险、维修预算等运营费用,得出 NOI。
- NOI 除以购买价格,得到 Cap Rate。
- 年净现金流(NOI 减年供款总额)除以首付加交易成本,得到 CoC。
- 把月供与月运营费用从月租中扣除,得到月净现金流,判断是否为正。
实操小贴士:空置率不要凭感觉估,参考同类房产过去 12 个月的实际出租记录;维修预算按房产价值的 1% 至 2% 留出更稳妥,这一区间是行业计算器的常见假定。算完基础数字后,把贷款利率往上调 1 至 2 个百分点重新跑一次,看现金流是否还能撑住,这比只算一个乐观数字更能反映真实风险。
一个真实感的示例:数字说话
- 月供(贷款 70 万元、利率 4%、25 年)约为 3,694 元。
- 年租金毛额:4,500 × 12 × 95% ≈ 51,300 元(已扣空置损失)。
- 年运营费用:800 × 12 = 9,600 元。
- NOI:51,300 − 9,600 = 41,700 元。
- Cap Rate:41,700 ÷ 1,000,000 ≈ 4.17%。
- 年供款总额:3,694 × 12 ≈ 44,328 元,年净现金流:41,700 − 44,328 ≈ −2,628 元。
- CoC:−2,628 ÷ 300,000 ≈ −0.88%。
这个例子的月现金流基本是负的,Cap Rate 也偏低,说明这更像一笔依赖未来升值的增值型投资,而不是靠租金稳定造血的收益型投资。如果 Cap Rate 能达到 6% 以上且月现金流转正,才更接近典型的收益型物业。负现金流不代表这笔投资一定不划算,但它意味着你必须对该区域的房产增值潜力有足够信心,否则风险会集中在你自己的现金储备上。
容易被忽视的调整项,会让回报率悬空
多数人算错回报率,不是公式错了,而是假设太乐观。
- 空置率被低估:新手常直接套用 0%,但保守起见应参考区域历史数据,常见区间是 3% 到 7%,老旧房源或非核心地段应取上限。
- 维修与翻修预算:一次性大修(换空调、翻新厨卫)不该摊进日常运营费用,建议单独按房产价值的比例留一笔专项准备金。
- 负杠杆风险:当租金回报率低于贷款利率时,贷款投资容易出现负现金流,这类情况通常要靠房价上涨来补齐最终回报。判断标准很直接:预期房价年涨幅要大于「贷款利率减租金回报率」的差值,否则杠杆带来的是放大风险而非放大收益。
- 税费与印花税:这些费用集中发生在首年,会显著拉低首年名义回报率,计算长期年化回报时应单独摊销,不要一次性计入当年。
专业提示: 把利率上调 1 到 2 个百分点、租金下调一成,重新跑一次模型,如果现金流依然为正或只是微幅为负,这笔投资的抗风险能力就比表面数字更扎实。
提高房产投资回报率的可执行策略
回报率不是买入那一刻就定死的,很多杠杆掌握在持有期的管理动作里。
- 短期:适度装修厨卫、优化线上房源图片和描述、缩短空置期、参考同类房源动态调整租金定价。
- 中期:在地方法规允许的前提下加建副住宅或提升单位利用率,这类改造通常能把年化回报提高数个百分点,具体如示例所示,但要把建造和许可成本并入模型。
- 融资角度:与银行谈判更低利率、调整贷款期限或改用利息优先还款方式,能直接改善月现金流的松紧程度。
- 资产配置:优先选择租售比更健康、未来人口或产业带来增值预期的区域,这比在同一个地段死磕装修更能拉高长期回报。
haio 如何把这套模型变成可运行的工具
手动算这些指标不难,但每次调整一个变量都要重新算一遍,很容易漏项。平台提供房产估值、市场分析和按揭利率查询等功能,能把上文的计算步骤变成即时输出。
- 输入购买价格、首付、贷款条件和预期租金,相关工具可以自动生成估值与市场趋势数据,减少手工核对利率的时间成本。
- 平台整合的本地化按揭利率数据,能让敏感性测试(利率上调、租金下调)更贴近真实市场,而不是套用一个过时的通用假设。
- 个性化预算评估功能可以在你调整首付比例或贷款期限时,同步呈现现金流变化,方便对比多套房产的投资潜力。
工具能大幅降低计算出错的概率,但空置率、维修预算这类关键假设仍然需要你根据自己对目标区域的判断去设定。
我怎么看待房产投资回报率这件事
数字上的高回报率从来不等于低风险,我更在意现金流能不能撑过一个坏年份。评估一笔投资时,我最先检查的是现金流缓冲够不够、这个地段的租赁需求有没有弹性,其次才是融资成本高低。单一的 ROI 数字很容易骗人,真正靠谱的做法是跑几个情景模拟,看看利率上升或租金下滑时账还能不能算过来。
— HAIO
用 haio 立即把计算变成场景模拟
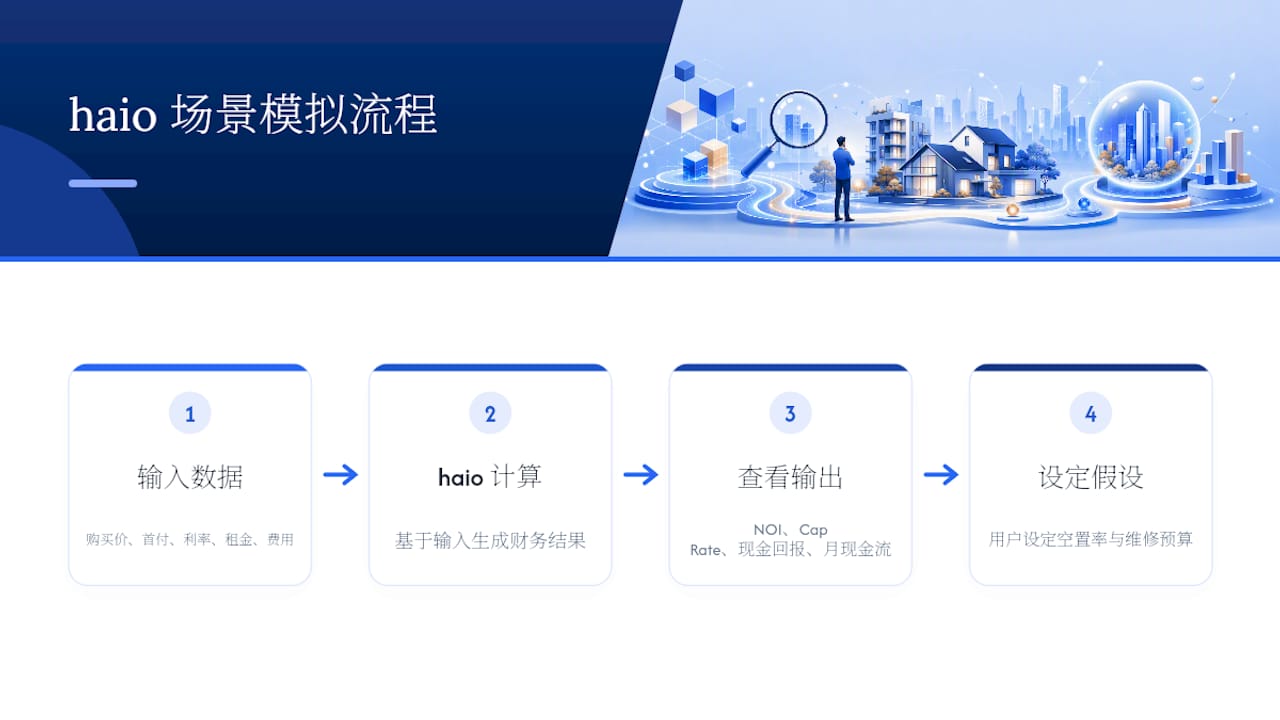
前面这些公式和步骤,手动算一次没问题,但换一套房产、换一个利率假设,就要重新来一遍,很容易漏掉某个变量。一些平台让你直接输入购买价格、首付、利率、租金和费用,一次性得到 NOI、Cap Rate、现金对现金回报率和月现金流的完整输出,省去在表格里来回核对公式的时间。
工具给出的是基于你输入的计算结果,空置率、维修预算这类关键假设仍然需要你自己根据目标区域的实际情况去设定,haio 不会替你做主观判断。如果你正在比较几套候选房产,不妨直接打开 haio 试着输入一套真实房源的数据,看看年化回报和现金流的真实样子,比停留在中介给的口头数字更靠得住。
写这篇文章时参考的工具与资料
计算示例部分参考了在线投资房产计算器的输入输出逻辑,用来验证月供、NOI 和 Cap Rate 之间的换算关系。副住宅改造对回报率的影响,参考了投资房回报模拟器给出的策略对比示例。负杠杆判断标准部分,参考了房产投资回报率计算工具对租金回报率与贷款利率关系的说明。空置率与维修预算的常见区间,来自租赁房产投资计算器列出的行业假定。跨市场资本化率差异的案例,参考了东京与首尔的房产投资收益对比。
来源
常见问题
投资回报率多少算高?
这要看物业类型和地段,一般 Cap Rate 达到 6% 以上、CoC 为正且能覆盖通胀,就算是比较扎实的收益型投资;核心地段的物业 Cap Rate 常常低于这个水平,但增值潜力更稳。
ROI 多少才算好?
单看 ROI 数字意义有限,更该结合现金流是否为正、杠杆是否可控一起判断;一个高 ROI 但月月现金流为负的房产,实际风险可能比 ROI 中等但现金流稳定的房产更高。
房产投资回报率如何计算?
先算 NOI(年租金收入减运营费用),再用 NOI 除以购买价格得到 Cap Rate,用年净现金流除以首付和交易成本得到现金对现金回报率,这两个数字合起来才能完整反映一笔投资的回报水平。
租售比多少适合投资?
租售比本质是税前毛收益率,可以作为快速筛选的起点,但因为没扣费用和空置率,实际判断时还要结合 Cap Rate 和现金流一起看,才不会被表面数字误导。