
Le refinancement vaut la peine dès que le nouveau taux proposé descend d'au moins 0,50 % sous votre taux actuel et que vous comptez garder le bien plus de trois ans. Sous ce seuil, les frais de dossier et de mainlevée grignotent l'essentiel du gain. Un point à retenir avant toute démarche : passer d'un prêt HDB à un prêt bancaire est irréversible, impossible de revenir au taux concessionnaire ensuite.
En bref:
- Le refinancement est rentable si la baisse du taux proposé dépasse 0,50 % par rapport à votre taux actuel et si vous prévoyez de conserver le bien plus de trois ans.
- Le refinancement bancaire est une démarche irréversible, rendant essentiel de bien peser le coût et la durée d’amortissement avant de se lancer.
- Le refinancing devient avantageux principalement pour des soldes supérieurs à 300 000 dollars singapouriens, lorsque les économies dépassent les frais fixes comme l’évaluation et les honoraires juridiques.
- La démarche de refinancement inclut une étape cruciale de comparaison des offres, une évaluation du bien, et un délai de quatre à huit semaines, à gérer avant la fin de la période de lock-in.
- Les outils comme haio+ permettent de simuler précisément l’impact financier du refinancing et de suivre l’évolution des taux pour éviter de coûteuses erreurs de décision.
Table des matières
- Quand envisager un refinancement de prêt immobilier à Singapour ?
- Repricing ou refinancing : quelle option choisir ?
- Comment se déroule un refinancement étape par étape ?
- Comment calculer le seuil de rentabilité d'un refinancement ?
- Quelles conditions d'éligibilité vérifier avant de refinancer ?
- Comment haio vous aide à préparer votre refinancement
- Perspective : ce que les propriétaires singapouriens oublient trop souvent
- Simuler votre refinancement avant d'engager des frais avec haio+
- Où vérifier les chiffres et procédures officielles ?
- Sources
- Questions fréquentes
Quand envisager un refinancement de prêt immobilier à Singapour ?
Le marché donne un premier repère utile pour les formules indexées sur le SORA, alors que le prêt concessionnaire HDB reste figé à 2,60 % p.a.](https://www.hdb.gov.sg/managing-my-home/finances/loan-matters/interest-rate) L'écart entre ces trois références suffit déjà, pour de nombreux ménages, à justifier une comparaison sérieuse.
Certains signaux personnels comptent tout autant que le contexte de marché :
- Un solde restant élevé, où chaque dixième de point représente une somme significative sur la durée.
- Une hausse récente de revenus qui améliore votre capacité d'emprunt et votre marge de négociation auprès des banques.
- Un horizon de détention long, disons au moins trois à cinq ans, qui laisse le temps d'amortir les frais de transfert.
Pour un propriétaire HDB, la question dépasse le simple calcul de taux. Quitter le prêt concessionnaire pour une banque commerciale ferme définitivement la porte du retour, ce qui mérite réflexion même quand le différentiel de taux semble favorable.
Repricing ou refinancing : quelle option choisir ?
Deux chemins s'offrent à vous, et ils ne se jouent pas sur le même terrain. Le repricing consiste à renégocier avec votre banque actuelle, sans changer de prêteur ; le refinancing, lui, implique de transférer le prêt vers une nouvelle banque, avec une procédure complète d'évaluation et de souscription.
Chaque option a ses forces propres :
- Le repricing coûte moins cher et se conclut plus vite, souvent sans frais juridiques ni nouvelle évaluation du bien.
- Le refinancing ouvre l'accès à des taux potentiellement plus bas ailleurs sur le marché, ainsi qu'à des subventions légales que votre banque actuelle n'a aucune raison de vous proposer.
- Le refinancing suppose de reconstituer un dossier complet, ce qui demande du temps et parfois des frais que le repricing évite.
En pratique, le refinancing devient intéressant à partir d'un solde restant d'environ 300 000 à 500 000 dollars singapouriens, seuil où les frais fixes (évaluation, dossier juridique) pèsent proportionnellement moins face aux économies générées. Sous ce seuil, le repricing reste souvent le choix le plus rationnel, sauf si l'écart de taux est particulièrement marqué.
Comment se déroule un refinancement étape par étape ?
Le processus suit une chronologie assez stable d'une banque à l'autre à Singapour. Voici les étapes concrètes :
- Réunissez vos justificatifs : bulletins de salaire récents, avis d'imposition (NOA) et relevés CPF, indispensables pour toute demande d'approbation en principe (IPA).
- Sollicitez une IPA auprès de deux ou trois banques en parallèle, ce qui vous donne un vrai pouvoir de comparaison plutôt qu'une seule offre isolée.
- Comparez les offres reçues sur trois critères : le taux proposé, la durée du lock-in et les conditions de subvention légale, en vérifiant systématiquement les clauses de clawback.
- Coordonnez l'évaluation du bien et désignez votre solicitor pour préparer les documents de transfert.
- Signez les documents finaux et procédez à la mainlevée (discharge) auprès de votre ancienne banque.
Comptez entre quatre et huit semaines pour l'ensemble du processus, et lancez les démarches trois à quatre mois avant la fin de votre période de lock-in pour éviter tout chevauchement coûteux entre deux prêts.
Comment calculer le seuil de rentabilité d'un refinancement ?
Le calcul du breakeven n'a rien de compliqué une fois qu'on sait quoi additionner. Trois postes de coûts entrent dans l'équation : la pénalité de sortie anticipée si vous êtes encore en lock-in, les frais juridiques, et les frais d'évaluation du bien. À cela s'ajoute, le cas échéant, une clause de clawback si vous aviez perçu une subvention lors de la souscription précédente.
La formule tient en une ligne : nombre de mois pour atteindre le seuil de rentabilité = coûts totaux divisés par l'économie mensuelle générée par le nouveau taux.
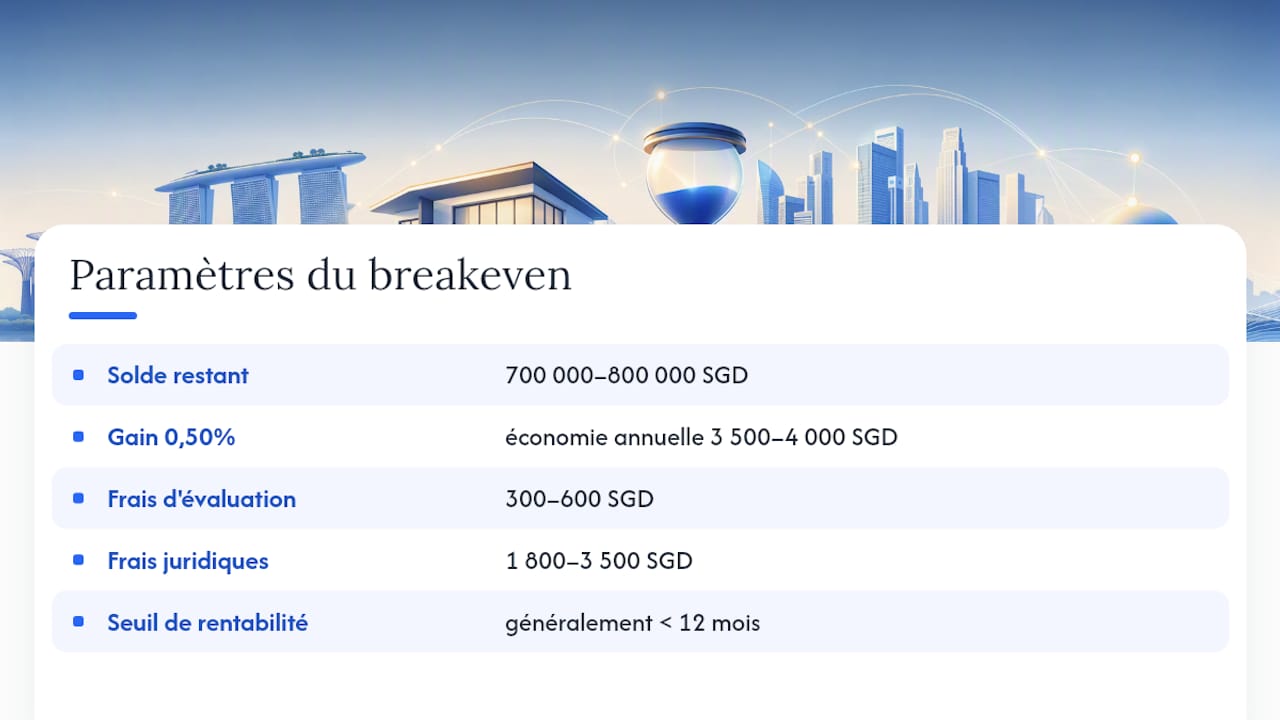
Exemple chiffré : pour un solde restant de 700 000 à 800 000 dollars singapouriens, un gain de 0,50 % sur le taux représente une économie annuelle de l'ordre de 3 500 à 4 000 dollars singapouriens. Face à des frais d'évaluation situés entre 300 et 600 dollars et des frais juridiques entre 1 800 et 3 500 dollars, le seuil de rentabilité tombe généralement bien en dessous de douze mois, surtout quand la banque prend en charge une partie des frais juridiques.
Les banques proposent d'ailleurs souvent des remises ou une prise en charge partielle des frais liés au refinancement, sous réserve d'un montant minimal de prêt et de conditions de clawback qu'il faut lire attentivement, comme le rappelle UOB dans sa présentation des offres de refinancement.
Quelles conditions d'éligibilité vérifier avant de refinancer ?
Avant de vous lancer, plusieurs vérifications réglementaires déterminent si votre dossier passe et pour quel montant.
- Le ratio TDSR (Total Debt Servicing Ratio), plafonné à 55 %, s'applique lors de toute nouvelle demande, la banque réévaluant l'ensemble de vos engagements financiers, pas seulement le prêt immobilier.
- Une nouvelle évaluation du bien peut faire varier le LTV (Loan to Value) et donc le montant refinançable, à la hausse comme à la baisse selon l'évolution du marché.
- Les règles CPF encadrent strictement le retrait de liquidités (cash out) pour les biens HDB, une limite que les prêts bancaires classiques n'imposent pas de la même façon.
Comment haio vous aide à préparer votre refinancement
Simuler un refinancement avant de contacter une banque évite bien des déconvenues. haio met à disposition une estimation instantanée de la valeur de votre bien, un accès aux taux hypothécaires actualisés, et des outils pour comparer vos scénarios de repricing et de refinancing côte à côte.
- Vous préparez votre demande d'IPA en vous appuyant sur une estimation de valeur à jour plutôt que sur une intuition.
- Vous comparez plusieurs hypothèses de taux avant même de solliciter une banque, ce qui affine votre calcul de breakeven.
- Vous vous appuyez sur des historiques de transactions URA et HDB vérifiés et croisés, plutôt que sur des estimations approximatives glanées en ligne.
Conseil de pro : Exportez votre rapport de valeur généré sur haio et transmettez-le directement à votre solicitor ou à votre banquier : cela accélère l'évaluation et évite les allers-retours sur la documentation.
Perspective : ce que les propriétaires singapouriens oublient trop souvent
L'erreur la plus fréquente reste de refinancer pour un gain de taux minime, sans avoir calculé le seuil de rentabilité réel. Il faut aussi anticiper une revente éventuelle avant la fin du nouveau lock-in, et négocier fermement la subvention légale tout en vérifiant la durée exacte de la clause de clawback avant de signer quoi que ce soit.
— HAIO
Simuler votre refinancement avant d'engager des frais avec haio+
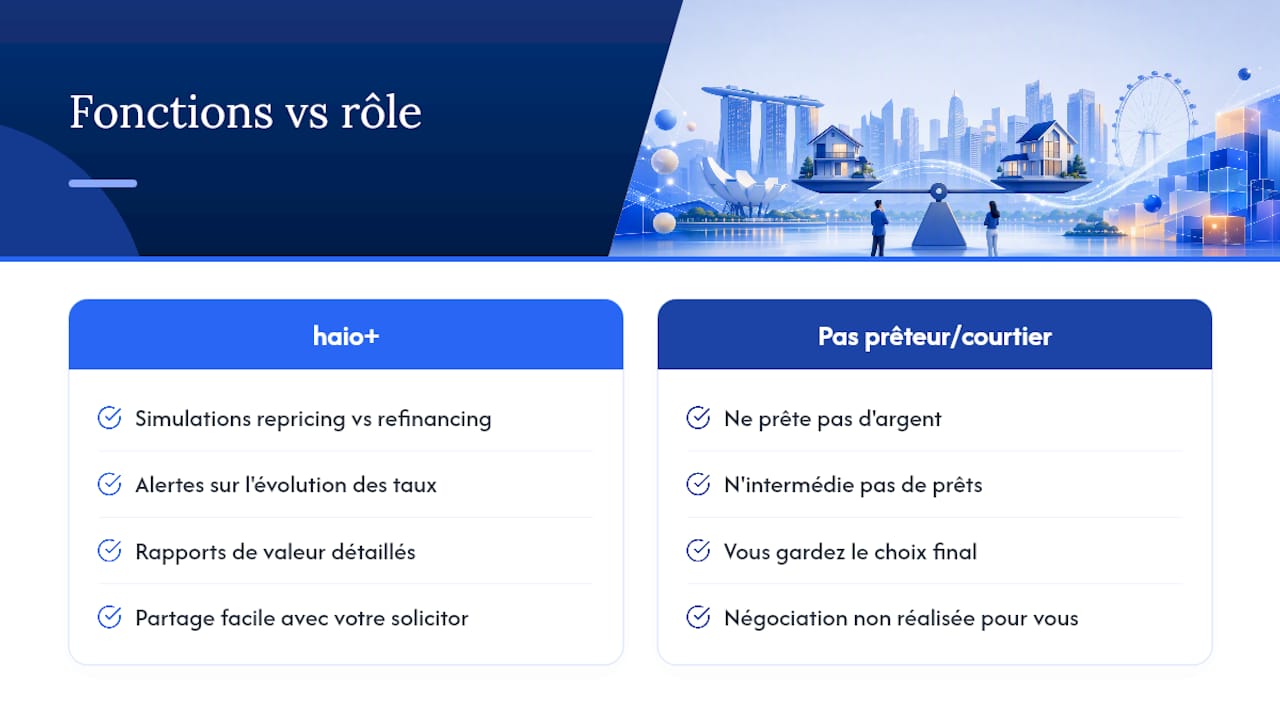
Avant d'appeler une banque, mieux vaut chiffrer précisément ce que le refinancement vous rapporterait. C'est exactement ce que débloque haio+ : simulations de scénarios repricing contre refinancing, alertes sur l'évolution des taux, et rapports de valeur détaillés à partager avec votre solicitor. L'abonnement coûte un montant annuel dont les détails sont disponibles sur la page haio+.
À noter clairement : haio reste un outil d'aide à la décision, pas un prêteur ni un courtier. Vous gardez la main sur le choix final de la banque et des conditions, mais avec des chiffres fiables en poche avant de négocier.
Où vérifier les chiffres et procédures officielles ?
Consultez les pages HDB sur les conditions de prêt et de refinancement pour les règles à jour, ainsi que le guide pratique sur le refinancement d'un prêt HDB pour comprendre les implications spécifiques au cash-out CPF.
Sources
- Refinancing Your Singapore Mortgage in 2026 | Winfred Quek
- Mortgage Refinancing Singapore 2026: When & How to Save | Lovelyhomes
Questions fréquentes
Faut-il attendre la fin du lock-in pour refinancer ?
Pas nécessairement, mais rester dans son lock-in expose à une pénalité de sortie anticipée qui alourdit le calcul de rentabilité. Il vaut mieux démarrer les démarches trois à quatre mois avant l'échéance du lock-in pour enchaîner directement sur le nouveau prêt, comme le recommande ce guide sur le refinancement en 2026.
Quelle différence entre repricing et refinancing ?
Le repricing renégocie les conditions avec votre banque actuelle, sans nouvelle procédure lourde. Le refinancing transfère le prêt vers une nouvelle banque, avec évaluation complète et frais juridiques, mais ouvre l'accès à de meilleurs taux et à des subventions légales.
Peut on revenir à un prêt HDB après avoir refinancé vers une banque ?
Non, cette décision est irréversible. Une fois le prêt transféré vers une banque commerciale, il n'existe aucun mécanisme pour revenir au taux concessionnaire HDB.
Combien coûte l'accès aux outils avancés de haio ?
L'abonnement haio+ donne accès aux simulations de refinancement, aux alertes de taux et aux rapports de valeur détaillés, avec les conditions et tarifs disponibles sur la page haio+.
À partir de quel écart de taux le refinancement devient-il intéressant ?
La règle pratique du marché fixe ce seuil entre 0,25 % et 0,50 % de taux inférieur, avec un breakeven souvent inférieur à douze mois pour les prêts supérieurs à 500 000 dollars singapouriens grâce aux subventions bancaires, selon ce guide sur le refinancement immobilier à Singapour.