
Le rendement locatif net se calcule ainsi : (loyer annuel moins charges annuelles) divisé par le coût total d'acquisition, multiplié par 100. À Singapour, ce chiffre tourne le plus souvent entre 1,5 % et 3 % pour un condominium privé selon le sous-marché, un résultat nettement inférieur au rendement brut affiché dans les annonces. La property tax, l'Additional Buyer's Stamp Duty et les frais de gestion expliquent l'essentiel de cet écart.
En bref:
- Le rendement locatif net à Singapour tourne généralement entre 1,5 % et 3 %, bien en deçà du rendement brut affiché dans les annonces en raison des coûts fiscaux et de gestion.
- La déduction des charges comme la property tax, les frais d'association de copropriété, l'assurance, la commission d'agence et les intérêts hypothécaires peut réduire le rendement brut de 30 % à 40 %.
- Le coût total d'acquisition inclut le prix d'achat, la property tax, le BSD, l'ABSD, les frais légaux et éventuelles rénovations, ce qui peut faire doubler le prix de l'investissement initial.
- La zone géographique influence fortement le rendement net, avec le centre-ville (CCR) offrant des rendements bruts plus faibles mais une meilleure liquidité, contre des rendements bruts de 3 à 3,5 % en moyenne en 2026.
- Pour une estimation fiable, il est essentiel d'utiliser des données de loyers réels et officielles, et d'analyser la sensibilité du rendement avec différents scénarios de vacance, de taux d'intérêt et de charges.
Table des matières
- Comment calculer le rendement locatif net étape par étape
- Quels coûts et impôts singapouriens déduire du rendement brut ?
- Quels sont les repères de rendement par quartier en 2026 ?
- Un exemple chiffré : du prix d'achat au rendement net réel
- Comment intégrer le rendement net dans votre décision d'achat ?
- Le regard de haio sur le marché locatif singapourien en 2026
- Calculez votre rendement net sans multiplier les onglets
- Sources
Comment calculer le rendement locatif net étape par étape
Le calcul se déroule en trois temps. D'abord, on additionne le loyer annuel réellement perçu. Ensuite, on soustrait toutes les charges annuelles. Enfin, on divise le résultat par le coût total d'acquisition, pas par le seul prix affiché.
- Loyer annuel réaliste : croisez le loyer demandé avec les données de transactions locatives publiées par l'URA, qui reflètent les baux réellement signés dans le quartier, pas les prétentions des annonces.
- Charges annuelles totales : property tax, frais MCST, assurance, commission d'agent et provision pour vacance locative.
- Coût total d'acquisition : prix payé, plus BSD, plus ABSD si applicable, plus frais légaux et rénovation éventuelle.
Le prix d'annonce et le coût d'acquisition réel peuvent différer sensiblement une fois les droits de timbre intégrés. Pour fiabiliser vos hypothèses, testez plusieurs scénarios :
- Un taux de vacance d'un à deux mois par an, plus réaliste qu'une occupation à 100 %.
- Une commission d'agent de location équivalente à un mois de loyer, courante à Singapour.
- Une marge de sécurité sur les intérêts hypothécaires en cas de hausse des taux.
Quels coûts et impôts singapouriens déduire du rendement brut ?
Le passage du brut au net repose sur plusieurs postes récurrents que beaucoup de primo-investisseurs sous-estiment.
- Property tax : calculée sur l'Annual Value du bien selon les tranches publiées par l'IRAS, elle grimpe sensiblement pour les résidences non occupées par leur propriétaire.
- Charges MCST et assurance : l'entretien des parties communes et la police d'assurance habitation pèsent chaque année, souvent entre 3 000 et 6 000 dollars singapouriens selon la taille de la copropriété.
- Frais d'agence et provision vacance : la commission de location et les mois sans locataire réduisent le loyer effectif perçu.
- Intérêts hypothécaires : le coût du financement dépend directement des règles de LTV et de TDSR fixées par la MAS, qui plafonnent le montant emprunté selon le profil de l'emprunteur.
- BSD et ABSD : le droit de timbre standard s'applique à tout achat, mais l'Additional Buyer's Stamp Duty frappe les résidents et étrangers acquérant une deuxième propriété ou plus, et ce montant ne peut pas être financé par emprunt.
Conseil de pro: Ne vous fiez jamais à un rendement brut calculé sur le prix d'annonce. L'ABSD seul peut représenter plusieurs dizaines de milliers de dollars payés cash, ce qui change radicalement votre coût réel d'entrée et donc votre rendement net véritable.
Quels sont les repères de rendement par quartier en 2026 ?
Les zones ne se comportent pas de la même façon. Le Core Central Region (CCR) affiche généralement les rendements bruts les plus faibles, compensés par une meilleure liquidité à la revente. L'Outside Central Region (OCR) affiche souvent les meilleurs rendements bruts, mais cet avantage ne se traduit pas automatiquement en net supérieur si les charges ou la vacance locative grimpent.
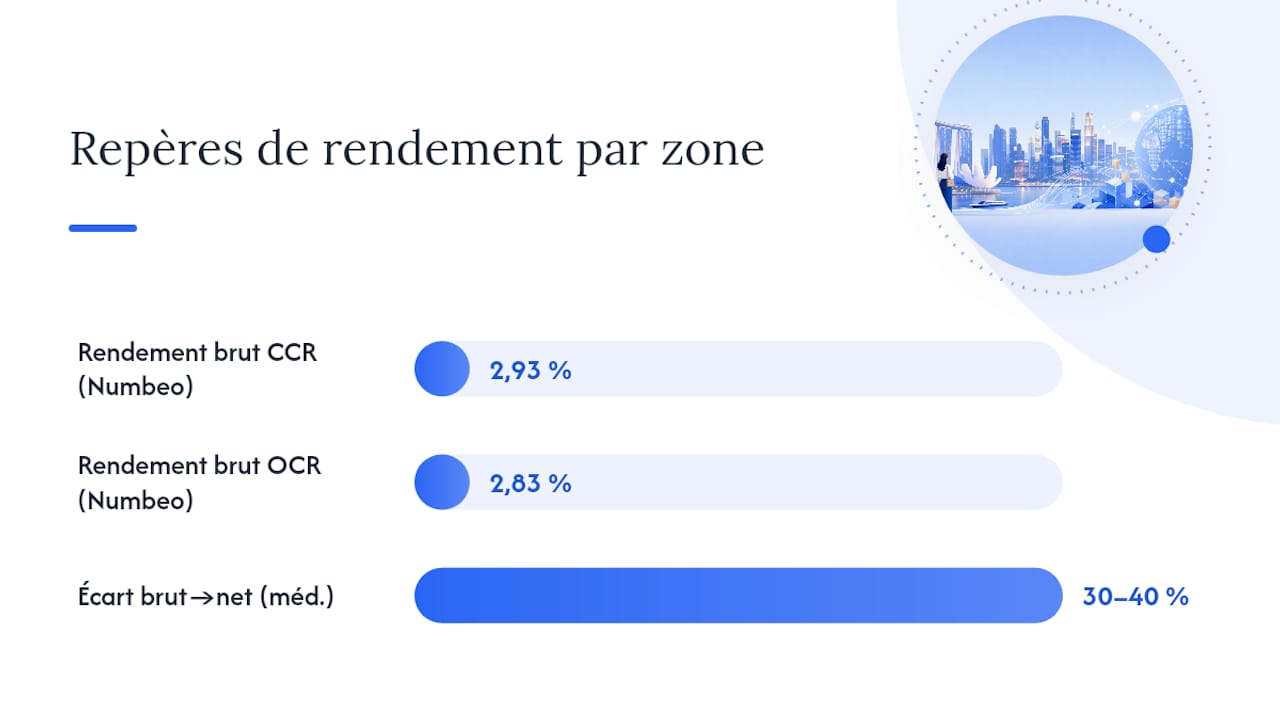
Des analyses de marché situent le rendement brut moyen des condominiums privés autour de 3 % à 3,5 % en 2026, avec un écart brut→net pouvant atteindre 30 % à 40 % une fois toutes les charges déduites. Des repères agrégés comme ceux de Numbeo situent le rendement locatif brut à 2,93 % en centre-ville et 2,83 % hors centre, des chiffres à utiliser comme point de comparaison plutôt que comme référence absolue.
Quelques repères pour situer votre bien :
- Un studio ou un 1BR dégage généralement un rendement brut supérieur à un 3BR familial, car le loyer au mètre carré y est plus élevé.
- Les unités en OCR affichent souvent le meilleur rapport loyer/prix d'achat, mais la demande locative peut y être plus volatile.
- Le prix au pied carré (psf) reste le meilleur indicateur pour comparer deux biens de taille différente.
Un exemple chiffré : du prix d'achat au rendement net réel
Prenons un condominium en OCR acheté 1 200 000 dollars singapouriens par un investisseur possédant déjà une propriété, donc soumis à l'ABSD à taux majoré. Le loyer mensuel réaliste, basé sur des transactions comparables via l'URA, s'établit à 3 800 dollars singapouriens.
- Coût total d'acquisition : prix d'achat + BSD (~33 600 $) + ABSD + frais légaux (~5 000 $) porte le coût réel bien au-delà du prix affiché.
- Loyer annuel brut : 3 800 × 12 = 45 600 $.
- Charges annuelles : property tax (~4 200 $), MCST (~4 800 $), assurance (~600 $), commission d'agent (~3 800 $), vacance d'un mois (~3 800 $).
Ce résultat se situe dans la fourchette basse des repères 2026 pour l'OCR, un rappel que l'ABSD peut ramener un rendement brut correct à un net modeste.
Comment intégrer le rendement net dans votre décision d'achat ?
Le chiffre seul ne suffit pas. Posez-vous ces questions avant de signer.
- La propriété doit-elle s'autofinancer ? Si le loyer net ne couvre pas les mensualités, calculez le cash mensuel que vous devrez apporter.
- Quelle part d'ABSD et de BSD payez-vous cash ? Ces montants ne se financent pas et immobilisent une part significative de votre capital.
- Que se passe-t-il si les taux montent d'un point ? Refaites le calcul avec un taux d'intérêt supérieur pour vérifier votre marge de sécurité.
- Le rendement net descend-il sous 2 % ? Si oui, interrogez-vous sur l'objectif réel de l'achat : plus-value à long terme ou revenu locatif immédiat.
Conseil de pro : Demandez systématiquement à votre agent les loyers réellement signés dans l'immeuble sur les six derniers mois, pas les loyers demandés dans les annonces concurrentes.
Le regard de haio sur le marché locatif singapourien en 2026
Le marché locatif 2026 confirme une dynamique déjà installée : les loyers en OCR progressent plus vite qu'en CCR, tandis que la vacance reste globalement contenue sur les segments familiaux bien situés. Cette divergence entre zones rend les données transactionnelles plus indispensables que jamais. Les chiffres publiés dans les annonces surestiment presque systématiquement le loyer atteignable, tandis que les bases URA reflètent ce que les locataires paient réellement.
La fiabilité du calcul commence par la qualité de la donnée d'entrée, pas par la sophistication de la formule. Un rendement net calculé sur un loyer d'annonce restera toujours optimiste. Il est utile que les investisseurs puissent accéder à des données officielles réunies au même endroit pour tester leurs hypothèses sans jongler entre plusieurs sources.
— HAIO
Calculez votre rendement net sans multiplier les onglets
Entre les transactions URA, les taux hypothécaires actualisés et les charges à estimer, reconstituer un calcul de rendement net fiable prend facilement une soirée entière si vous partez de zéro. Haio regroupe ces données dans une seule application : historique des prix, tendances de loyers par quartier, taux hypothécaires à jour et outils d'accessibilité budgétaire, pour que vous testiez vos hypothèses en quelques minutes plutôt qu'en croisant des tableurs.
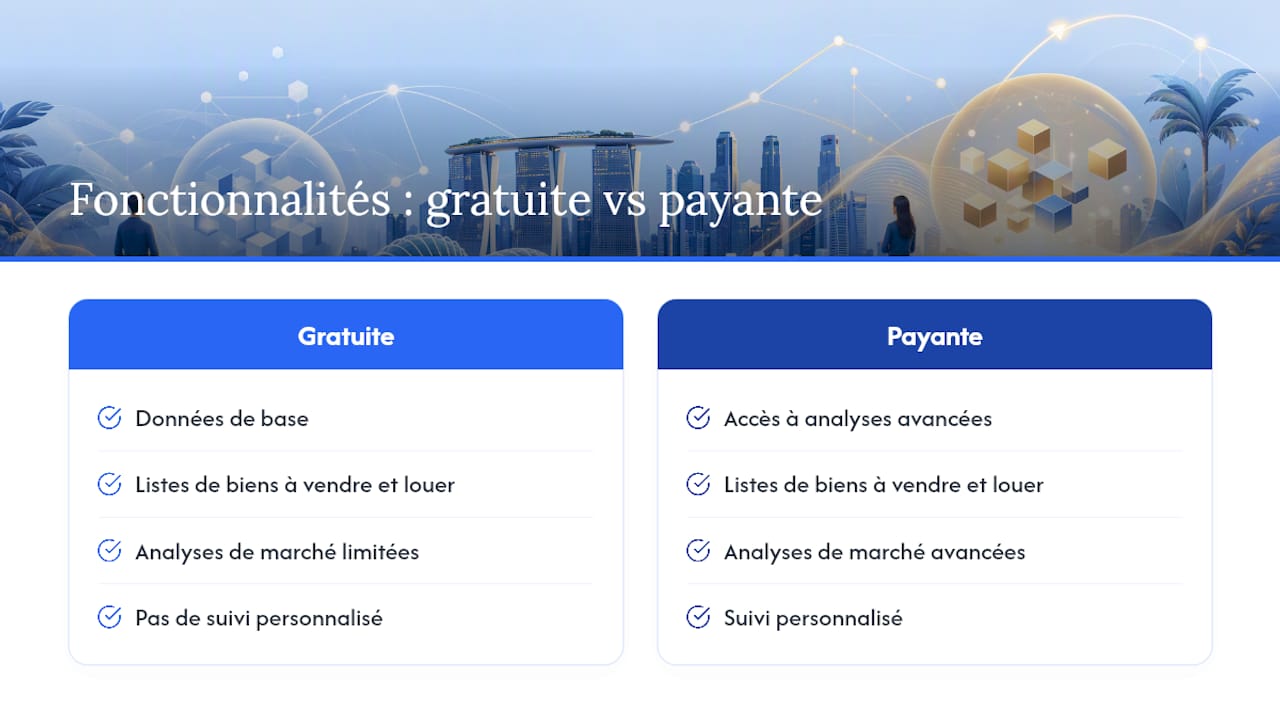
La version gratuite donne accès aux données de base et aux listes de biens à vendre et à louer. Un abonnement payant peut débloquer des analyses de marché avancées et un suivi personnalisé, utiles pour comparer plusieurs biens en parallèle. Ouvrez Haio et lancez une première estimation sur le bien que vous envisagez, avant de vous engager sur un coût d'acquisition définitif.