
El rendimiento por alquiler en Singapur ronda una mediana bruta de entre el 2,88 % y el 3,06 %, según la muestra de condominios analizada y las cifras trimestrales del sector. Tras restar impuestos, mantenimiento y vacancia, el rendimiento neto real suele quedar entre uno y dos puntos porcentuales por debajo de esa cifra.
En resumen:
- La rentabilidad neta en Singapur suele quedar entre uno y dos puntos porcentuales por debajo del rendimiento bruto tras deducir impuestos, mantenimiento, vacancia y seguros.
- Los distritos del centro tienden a ofrecer menor rendimiento debido a los precios elevados, mientras que las áreas periféricas presentan ratios entre 2,8 % y 2,9 %.
- Los costos que reducen la rentabilidad incluyen impuesto sobre propiedades no ocupadas, cuotas de mantenimiento, comisión de agencia, gastos por vacancia y gastos en seguros y reparaciones.
- La relación entre el rendimiento bruto y los costes hipotecarios actuales, con tasas SORA en niveles bajos, permite cubrir intereses en muchas unidades con apalancamiento del 20 %.
- Para mejorar el flujo de caja, conviene escoger unidades pequeñas o medianas en zonas con demanda constante, preferiblemente en distritos con buena conectividad y gestión activa.
Tabla de contenidos
- Cómo calcular el rendimiento bruto y neto del alquiler en Singapur
- Rendimientos por distrito y tipo de unidad en 2026
- Qué costes reducen realmente el rendimiento neto
- SORA, tipos hipotecarios y el margen sobre la deuda
- Cómo mejorar el flujo de caja de tu alquiler en Singapur
- Cómo valida haio las oportunidades de alquiler con datos reales
- Comprueba el rendimiento real antes de invertir con haio
- Fuentes
Cómo calcular el rendimiento bruto y neto del alquiler en Singapur
El rendimiento bruto se calcula con una fórmula simple: renta mensual multiplicada por doce, dividida entre el precio de compra, y el resultado multiplicado por cien. Si compras un piso por 1.000.000 $ y lo alquilas por 3.000 $ al mes, tu rendimiento bruto es del 3,6 %. Esta cifra es útil para comparar propiedades rápidamente, pero no refleja lo que realmente entra en tu bolsillo.
El rendimiento neto resta los costes reales de mantener la propiedad alquilada. Para llegar a él, hay que descontar:
- El impuesto sobre la propiedad, más alto para viviendas no ocupadas por el propietario.
- Las cuotas de mantenimiento del condominio (maintenance fees), que varían según el proyecto.
- La comisión del agente inmobiliario, habitualmente equivalente a un mes de renta al año.
- El coste estimado de vacancia, calculado de forma conservadora como medio mes sin inquilino al año.
- El seguro del inmueble y reparaciones menores no cubiertas por el condominio.
Esa diferencia de más de un punto entero es la que separa una cifra atractiva sobre el papel de un retorno real.
Rendimientos por distrito y tipo de unidad en 2026
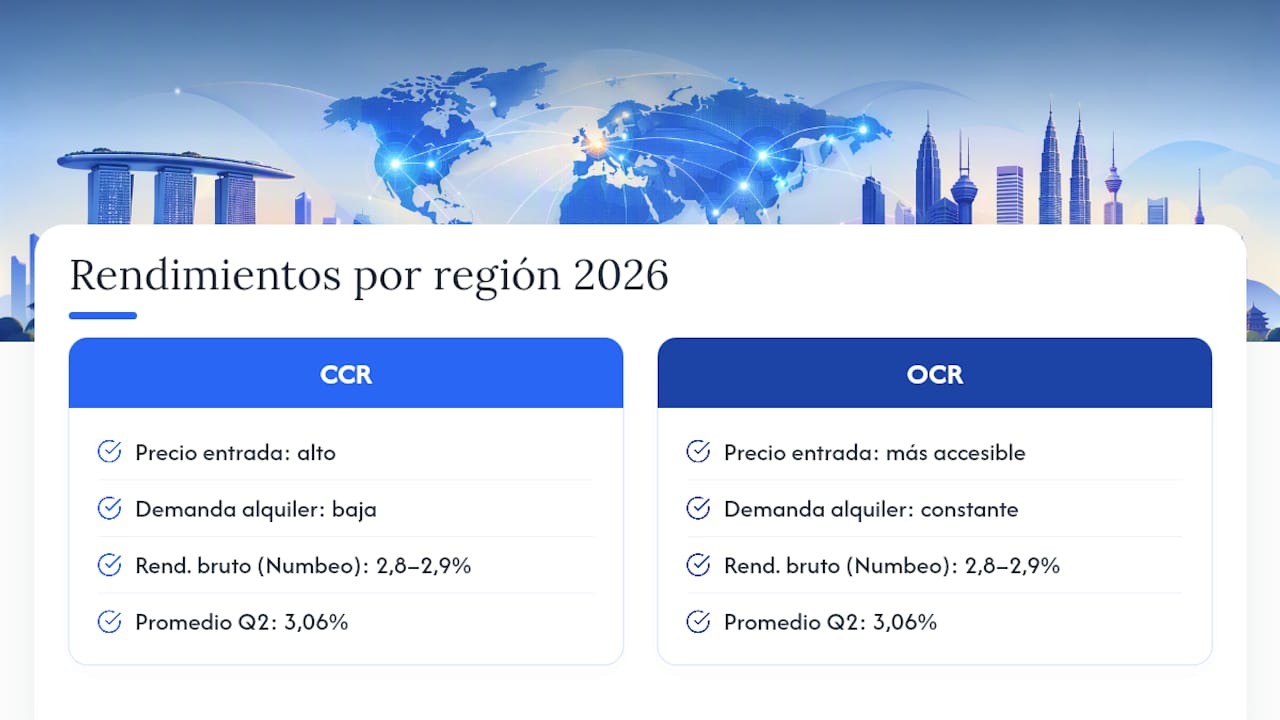
Otro análisis independiente del mercado sitúa el promedio general algo más alto, en el 3,06 % durante el segundo trimestre.
El patrón es consistente: las zonas del Core Central Region (CCR), como D9, D10 y D1, tienden a rendir menos porque los precios de compra son desproporcionadamente altos frente a lo que el mercado de alquiler está dispuesto a pagar. En cambio, distritos de la Outside Central Region (OCR) como D14 o D8 combinan precios de entrada más accesibles con demanda constante de inquilinos, lo que empuja el rendimiento hacia arriba. Los ratios de precio sobre renta calculados por Numbeo confirman esta brecha entre zona central y periferia, con cifras de rendimiento bruto que oscilan entre el 2,8 % y el 2,9 % según la ubicación.
Qué costes reducen realmente el rendimiento neto
El rendimiento bruto que ves en un anuncio nunca es lo que terminas ingresando. Cuatro partidas concretas se comen buena parte del margen, y conviene cuantificarlas antes de firmar cualquier compra:
- Impuesto sobre la propiedad no ocupada por el dueño: aplica una escala progresiva sobre el valor anual estimado, más alta que la de vivienda propia, y puede representar entre el 0,5 % y el 1 % del valor del inmueble según el rango.
- Mantenimiento del condominio: varía mucho según el proyecto; edificios con piscina, gimnasio y seguridad 24 horas cobran cuotas más altas que bloques sencillos sin instalaciones.
- Comisión de agencia: el estándar del mercado es un mes de renta al año para el propietario, además del GST correspondiente sobre el servicio.
- Vacancia: incluso en zonas de alta demanda, es prudente reservar medio mes de renta anual como colchón para el periodo entre inquilinos.
- Seguro y reparaciones menores: gastos recurrentes que rara vez se incluyen en los cálculos iniciales, pero que aparecen cada año.
SORA, tipos hipotecarios y el margen sobre la deuda
El SORA (Singapore Overnight Rate Average) es el tipo de referencia que la mayoría de bancos usa para fijar el interés de las hipotecas residenciales en Singapur.
Este entorno de tipos bajos cambia el cálculo del "carry", es decir, si la renta que cobras cubre el interés de tu hipoteca:
- Con un rendimiento bruto mediano del 2,88 % y un coste hipotecario del 1,40 %, el margen bruto es de casi 1,5 puntos porcentuales, suficiente para cubrir intereses en muchos casos.
- El apalancamiento amplifica tanto ganancias como pérdidas: con un pago inicial del 20 %, cualquier movimiento en el precio del inmueble se multiplica por cinco sobre tu capital invertido.
- Una subida de tipos de un punto porcentual puede borrar buena parte de ese margen, especialmente en unidades con rendimiento bruto por debajo de la mediana.
El propio análisis del sector reconoce que, aunque la relación entre yield y coste hipotecario ha mejorado respecto a años anteriores, el capital inicial necesario sigue siendo la barrera principal para muchos inversores.
Cómo mejorar el flujo de caja de tu alquiler en Singapur
Ciertas decisiones de compra pesan más que otras a la hora de proteger tu rendimiento neto.
- Prioriza unidades pequeñas o medianas en distritos con demanda constante de inquilinos, no solo en zonas de prestigio.
- Busca proximidad a estaciones MRT y nodos de empleo: reduce la vacancia y protege el rendimiento neto más que la antigüedad del contrato de tenencia por sí sola.
- Ofrece la unidad amueblada o semiamueblada cuando el segmento de inquilinos lo demande; en muchos casos permite cobrar una renta ligeramente superior y acorta el tiempo de búsqueda de inquilino.
- Gestiona activamente la selección de inquilinos y el mantenimiento preventivo, evitando reparaciones costosas que erosionan el margen anual.
- Considera unidades ejecutivas (EC) tras el periodo mínimo de ocupación, o propiedades por debajo de 1,1 millones de dólares dentro de distritos de alta demanda como D14 o D8, como vía de entrada con mejor relación precio/renta.
Consejo profesional: antes de comprar, compara al menos tres unidades similares en el mismo distrito usando datos de renta actualizados, no listados antiguos. Una diferencia de 200 $ al mes en renta puede mover el rendimiento neto en más de 0,2 puntos porcentuales sobre el precio de compra.
Cómo valida haio las oportunidades de alquiler con datos reales
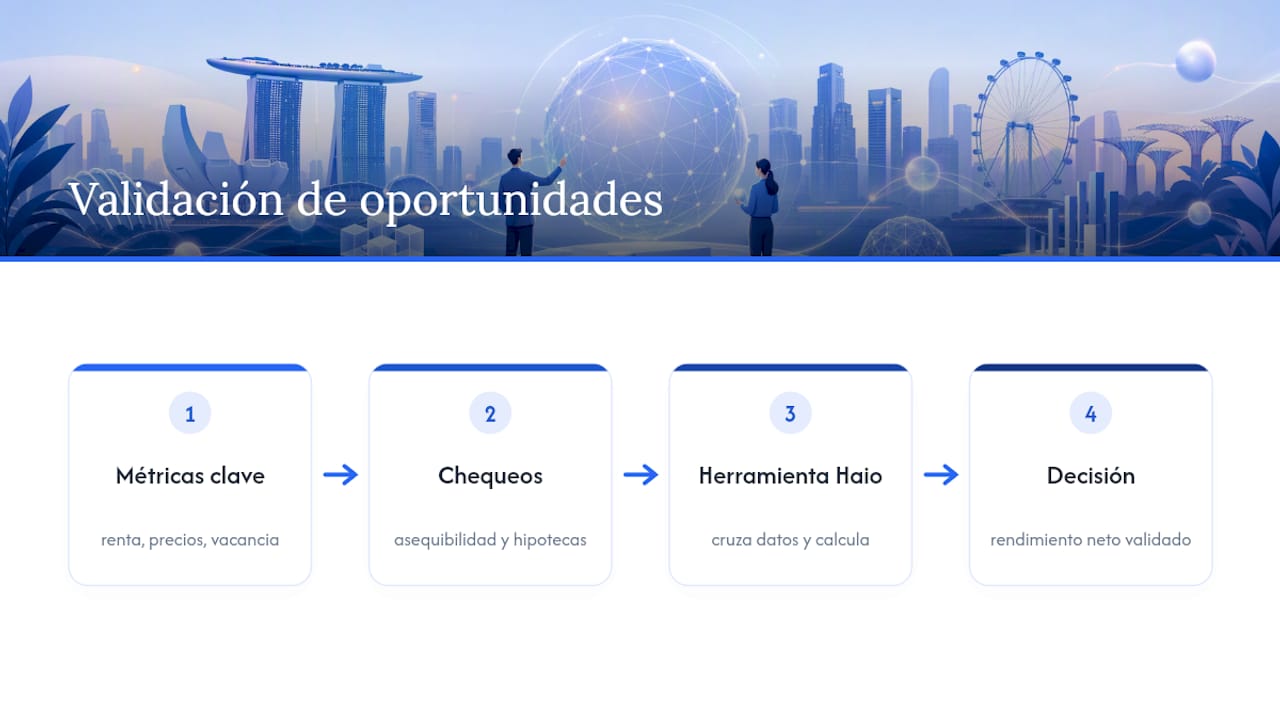
La diferencia entre un rendimiento atractivo sobre el papel y uno real casi siempre está en los detalles que un anuncio no muestra: tendencia de renta en los últimos meses, movimiento de precios en el distrito y tasa de vacancia del proyecto específico. En Haio priorizamos precisamente esas tres métricas al analizar una propiedad, porque son las que de verdad cambian una decisión de compra frente al rendimiento bruto anunciado.
La herramienta de valoración de Haio cruza estos datos con chequeos de asequibilidad y comparativas de hipotecas, para que el cálculo de rendimiento neto no dependa de suposiciones. Antes de comprometer capital en cualquier distrito, conviene revisar los datos actualizados en lugar de fiarse de la cifra bruta que aparece en el anuncio.
— HAIO
Comprueba el rendimiento real antes de invertir con haio
Calcular a mano el rendimiento neto de cada propiedad que te interesa consume horas, y un error en el mantenimiento o la vacancia estimada puede desviar tu decisión miles de dólares. Haio resuelve ese punto de fricción con herramientas integradas de valoración, alertas de tendencia de renta por distrito y un simulador de financiación que cruza tipos hipotecarios actuales con el flujo de caja esperado de cada unidad.
En lugar de comparar anuncios sueltos y estimar comisiones y cuotas por tu cuenta, puedes ver en un solo lugar cómo se comporta un distrito concreto, qué tipo de unidad rinde mejor y cuánto te costaría financiarla hoy. Regístrate en Haio y revisa el rendimiento neto estimado de la próxima propiedad que tengas en la mira antes de hacer una oferta.