
在新加坡买房,第一步不是看房,而是确认你能买哪类房、能借多少钱。资格与预算决定一切:外国人几乎只能买私人公寓,且要缴纳 60% 的额外买方印花税(ABSD);公民与永久居民则可选组屋,但要先拿到 HDB 购房资格信函(HFE)。整个流程从出价到交割,短则两三个月,长则数年,取决于你买的是转售房还是新盘。
简述:
- 买房前应首先确认自身资格,公民可用 CPF 和补助,外国人需全用现金支付,且资格限制差异显著。
- 转售组屋需先申请购房资格信函,私人房则应先取得银行原则性批准以确定预算。
- 外国人购买房产必须额外缴纳60%的买方印花税,且难以获得土地批准,受限极多。
- 贷款额度受 LTV、TDSR 和 MSR 公式限制,外国人还必须考虑额外买方印花税的高昂成本。
- 出价到交割时间差异明显,转售组屋一般3-4个月,私宅约8-12周,新盘则可能耗时数年,提前规划必不可少。
目录
- 新加坡买房流程第一步:资格确认与预算规划
- 外国人在新加坡买房能选哪些房产类型?
- 融资与税费怎么算:LTV、TDSR、MSR、BSD、ABSD 一次讲清楚
- 从出价到交割:新盘、转售私宅、转售组屋的时间表有多长
- 买房总共要花多少钱:首付款、税费与其他费用清单
- 买房时最容易踩的坑:资格误判、ABSD 退税与公司购房陷阱
- 用 haio 把买房准备做在出价之前
- 我们给首次买家的三条建议
- 用 haio 把买房准备做在出价之前
- 官方与权威来源
- 来源
新加坡买房流程第一步:资格确认与预算规划
看房之前,先把两份文件拿到手:HDB 购房资格信函(HFE)和银行原则性批准(IPA)。走 HDB 组屋路线(包括转售组屋)的买家,必须先申请 HFE 信函,它会明确你能拿到哪些 CPF 津贴、以及是否符合 HDB 贷款资格,信函自签发起有效一段时间,一般几个月。买私人公寓的买家则应先向银行申请 IPA,锁定一个大致的贷款额度。
公民和永久居民可以用 CPF 公积金支付部分首付款,还有机会申请安居津贴(EHG)等补助;外国人完全不能动用 CPF,首付款和税费都必须以现金支付。估算真实可借能力时,记住两条监管红线:所有月供合计不能超过月总收入的 55%(TDSR),而 HDB 贷款的房贷偿还比率受到月收入一定比例的限制。
- 转售组屋买家:先申请 HFE,再看房
- 私宅买家:先拿银行 IPA,明确预算上限
- 外国人:预留现金支付首付款与全部税费,无法使用 CPF
专业提示: 不要凭感觉估算预算。先用 TDSR 和 MSR 的公式倒推出你的最高月供,再回头看房价区间,能省下大量看房时间。
外国人在新加坡买房能选哪些房产类型?
不同身份能买的房产范围差别很大,这是很多首次买家最容易搞错的一环。
- 私人公寓与分层地契单位: 外国人和非居民通常可以直接购买,不需要特别批准。
- HDB 组屋: 只有公民和符合条件的永久居民能买,且转售组屋与 BTO(预购组屋)的申请条件、等待时间都不同。
- 有地住宅(排屋、洋房): 外国人必须向土地交易批准单位(LDAU)申请许可,实际获批的案例极少,圣淘沙湾等特定区域是例外。
- 执行共管公寓(EC): 属私宅与组屋的混合产品,但要等满 10 年"私有化"之后,外国人才能购买。
选错路线是很多买家浪费数月时间的根源,弄清楚自己的身份能买什么,比看再多房源都重要。
融资与税费怎么算:LTV、TDSR、MSR、BSD、ABSD 一次讲清楚
贷款额度、月供上限和税费共同决定你实际要准备多少现金。首次购房贷款的贷款成数(LTV)上限通常是 75%,也就是至少要准备 25% 的首付款,其中至少 5% 必须是现金,其余可用 CPF(仅限公民或永久居民)。TDSR 把所有月债务压在月收入的 55% 以内,MSR 则单独把 HDB 贷款的月供限制在收入的 30%,这两条线会互相叠加限制你的实际借款上限。
外国买家最容易低估的一项成本,是额外买方印花税(ABSD)。自 2023 年起,外国人购买新加坡住宅统一按 60% 的 ABSD 税率计征,按购买价格或市场估值中较高者计算,这笔钱往往比首付款本身更高。
除了 ABSD,还有两项税费必须计入预算:
- 买方印花税(BSD): 按累进税率计算,价格越高,边际税率越高。
- 卖方印花税(SSD): 2025 年起持有期由 3 年延长至 4 年,各档税率同步上调,短期内转手的成本明显增加。
从出价到交割:新盘、转售私宅、转售组屋的时间表有多长
不同类型的交易,关键节点几乎一样,但耗时天差地别。核心顺序始终是:签署购买选择权(OTP)并支付定金,在有效期内行使 OTP、签署买卖合同(S&P),随后由律师在规定期限内代缴 BSD 与 ABSD,最后完成交割过户。
- 看房与出价: 买家与卖家谈妥价格后,卖方给出 OTP,买家支付通常为 1% 的选购金。
- 行使 OTP: 买家在 OTP 有效期内(一般为两周左右)决定是否行使,行使时补齐余下的定金(合计通常达 5%)。
- 签署 S&P 并缴税: 行使 OTP 后的 14 天内需签署买卖合同,并由律师在期限内缴纳 BSD、ABSD 等税款。
- 完成交割: 剩余款项结清、产权过户,转售私宅通常在 8 到 12 周内完成。
三种典型场景耗时差异明显:
| 交易类型 | 关键前置条件 | 典型耗时 |
|---|---|---|
| 转售 HDB 组屋 | 需先获批 HFE 信函 | 约 3 至 4 个月 |
| 转售私人公寓 | 需完成贷款审批与法律流程 | 约 8 至 12 周 |
| 新盘期房 | 认购后按工程进度分期付款 | 通常需数年,直至 TOP 交屋 |
BTO 等公营新盘项目,从申购到实际收楼的等待期往往更长,这是很多年轻家庭在规划购房时最容易低估的一点。
买房总共要花多少钱:首付款、税费与其他费用清单
首付款只是现金需求的一部分,真正决定你要准备多少钱的,是首付款、印花税和各项服务费的总和。公民和永久居民可以用 CPF 支付首付款的一部分,外国人则必须全额用现金支付首付款、BSD 与 ABSD,这三项通常都要在行使 OTP 后由律师在规定期限内代缴。
以一套价值 100 万新元的私人公寓为例,各项费用的估算区间大致如下(实际金额需以最终成交价与个人身份为准):
| 费用项目 | 估算区间 |
|---|---|
| 首付款一般约为房价的四分之一左右 | 约 25 万新元 |
| 买方印花税(BSD) | 累进税率计算,约 2 万至 3 万新元 |
| 额外买方印花税(外国人 60%) | 约 60 万新元 |
| 律师费 | 约几千新元 |
| 估价费 | 约数百新元 |
专业提示: 把 ABSD 单独列成一行现金预算,而不是并入"其他杂费"。这是外国买家最容易在最后一刻才发现资金缺口的一项。
买房时最容易踩的坑:资格误判、ABSD 退税与公司购房陷阱
不少买家在签约后才发现代价,其中几类风险反复出现。
- 资格误判: 没提前查清身份限制,签了 OTP 才发现自己买不了这类房产,定金可能无法全额退还。
- 先买后卖退税条件苛刻: 公民在特定条件下可申请 ABSD 退税,但退税有严格时间窗,卖出旧房必须在新房购买后的限定期限内完成,逾期即丧失退税资格。
- 用公司或信托买房代价更高: 以以公司或信托名义购房,通常需缴纳高于个人买家标准的额外买方印花税(ABSD),并会被税务局重点审查是否存在避税意图。
- 先卖后买 vs 先买后卖: 两种顺序对现金流和临时租房成本的影响完全不同,签约前要和律师确认清楚。
haio 如何帮你在签约前把预算和资格都算清楚
前面提到的每一步,其实都可以在出价之前先在线上跑一遍。负担能力计算器能帮你算出现金流上限,并模拟 TDSR 与 MSR 的约束,看看在拿到银行 IPA 之前,自己大致能借到多少。
- 用市场估值功能核对目标房源的合理价位,帮助避免出价过高
- 追踪实时按揭利率,判断现在出手还是再等等更划算
- 参考交易节点清单,提前准备 OTP、S&P 等阶段需要的文件
专业提示: 在正式找银行谈 IPA 之前,先用工具跑一遍预算模拟,能避免因为高估借贷能力而错失心仪的房源。
我们给首次买家的三条建议
先做 HFE 和 IPA,再开始看房。这个顺序看似麻烦,却能避免看中房子却借不到钱的窘境。把 ABSD 当作长期持有成本来算,而不是一次性税费,这样你才能真正判断这笔投资是否划算。在签 OTP 和行使 OTP 这两个节点之前,务必和律师确认清楚定金退还与税务退税的具体条件。
— HAIO
用 haio 把买房准备做在出价之前
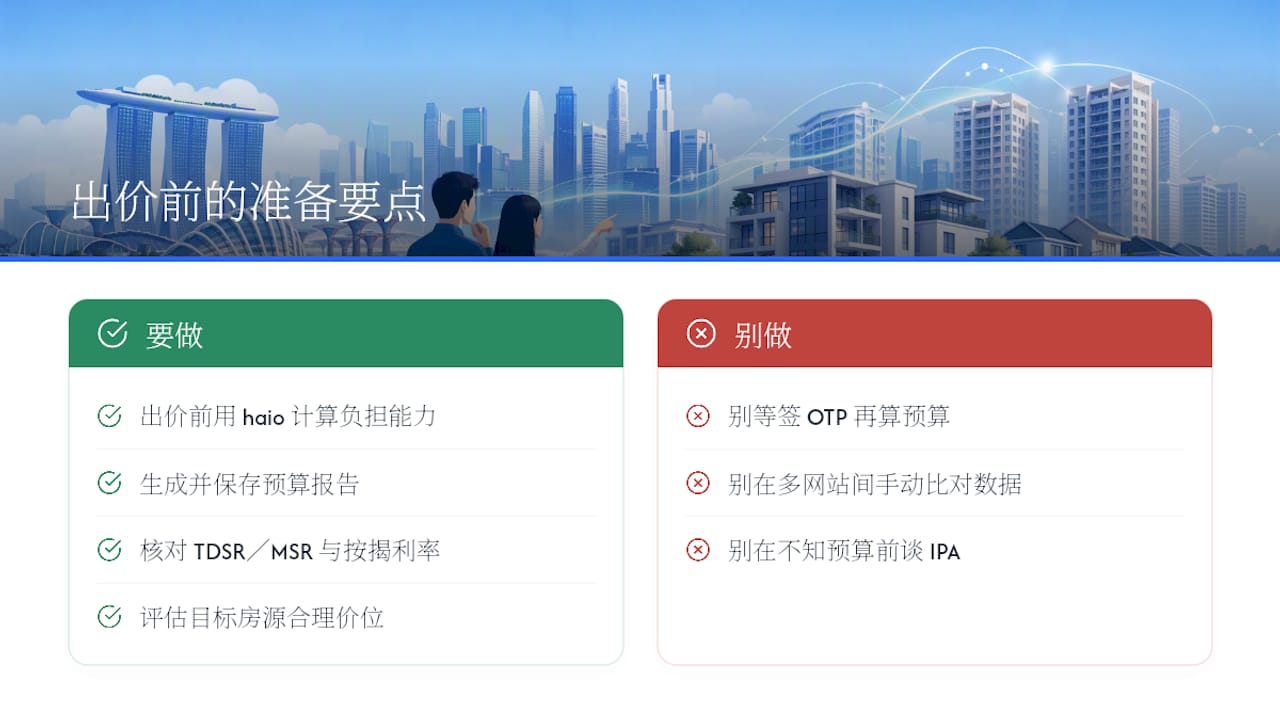
前面提到的每一步,从核对资格、估算 TDSR/MSR 借贷上限,到追踪实时按揭利率和市场估值,都是决定你能不能顺利买到房的关键动作。与其在多个网站和银行之间来回查数据,haio 把这些工具整合在一个平台里,让你在正式找银行谈 IPA 之前,先看清楚自己的真实预算和目标房源的合理价位。现在就去 haio 试试负担能力计算器,用几分钟生成一份预算报告,比等到签了 OTP 才发现资金缺口划算得多。
官方与权威来源
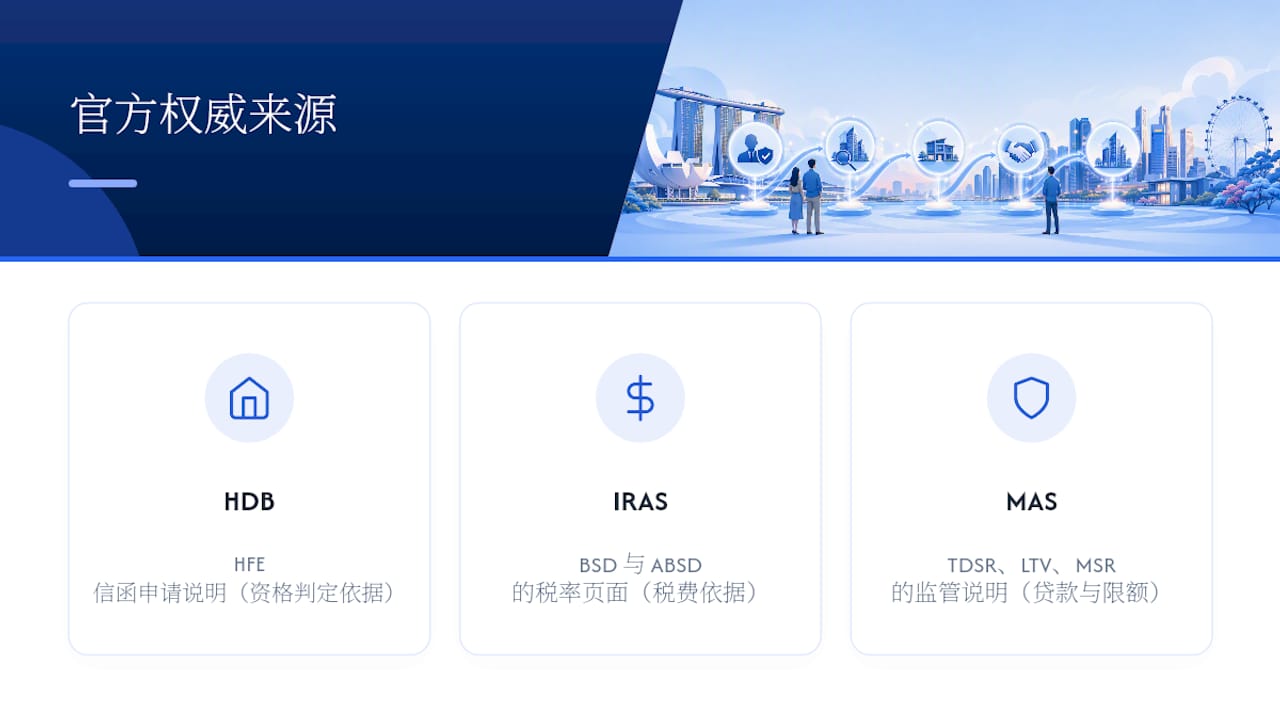
想核实具体规则,建议直接查阅官方页面:HDB 的 HFE 信函申请说明、IRAS 关于 BSD 与 ABSD 的税率页面,以及 MAS 对 TDSR、LTV、MSR 的监管说明,这些都是判断资格与税费的最终依据。