
基于市区重建局最新季度数据,新加坡私宅价格2026年上半年累计涨幅较温和,较近几年同期有所放缓,但仍属上行区间。第二季度环比涨幅收窄至0.5%,未售库存同步减少,显示供需正逐步趋于平衡。多数机构预期全年涨幅落在2%至4%之间,利率、供应节奏与监管政策是决定最终落点的三大关键变量。
简述:
- 新加坡私宅价格在2026年上半年累计涨幅为1.4%,涨速逐渐放缓但仍在上行区间。
- 第二季度未售库存减少7.2%、转售市场显著活跃,表明供需关系逐步趋于平衡。
- 如果利率持续上升或竣工集中入市,全年房价涨幅可能降至2%以下,反之则有望突破4%。
- 核心区域(CCR)高价项目更受国际资金关注,而外围(OCR)房价涨幅弹性较大,适合首次购房者。
- 未来市场走势主要由利率变动、库存变化和政策调控共同影响,实时数据监控尤为关键。
目录
- 新加坡房价走势最新数据:URA 官方数字怎么说
- 新加坡房价上涨原因:供给、需求、利率与监管四大驱动
- 新加坡地区房价对比:CCR、RCR、OCR 与组屋的分化表现
- 新加坡房价预测:2026年及中期三种情景
- 立即用 haio 追踪你关心的楼盘走势
- 编辑简短建议:不同买家该优先看什么
- 立即用 haio 追踪你关心的楼盘走势
- 关键参考来源
- 来源
新加坡房价走势最新数据:URA 官方数字怎么说
判断新加坡房价走势,第一手数据永远是市区重建局的季度报告。2026年第一季度私宅价格环比上涨0.9%,第二季度放缓至0.5%,上半年累计涨幅1.4%。这个数字比市场预期温和,也比过去几年同期的增速慢了不少。
放缓不等于转向。第二季度未售私宅单位环比减少7.2%,降至约14,929个,说明开发商推盘节奏与市场吸纳能力基本匹配。销售端同样活跃:新私宅销量环比增长6.4%至2,141个单位,转售私宅交易量更是环比增长17.9%,达到4,007个单位。
数据要点: 2026年上半年新加坡私宅价格累计涨1.4%,未售库存降至约14,929个单位,转售交易量单季暴增近18%。
几个关键信号值得记住:
- 第一季度涨幅0.9%,第二季度回落至0.5%,涨势明显减速而非停滞。
- 未售库存单季减少超过1,100个单位,是近几个季度罕见的收缩幅度。
- 转售市场的活跃度反超新盘销售增速,说明买家对"即买即住"的需求正在上升。
把这些数字放进更长的时间轴看会更清楚。CEIC 追踪的新加坡房价增长数据覆盖1976年至今,能帮读者判断当前1.4%的半年涨幅究竟算温和还是异常。历史上新加坡房价经历过几轮剧烈起落,当前的放缓更接近周期性调整,而非结构性逆转。
新加坡房价上涨原因:供给、需求、利率与监管四大驱动
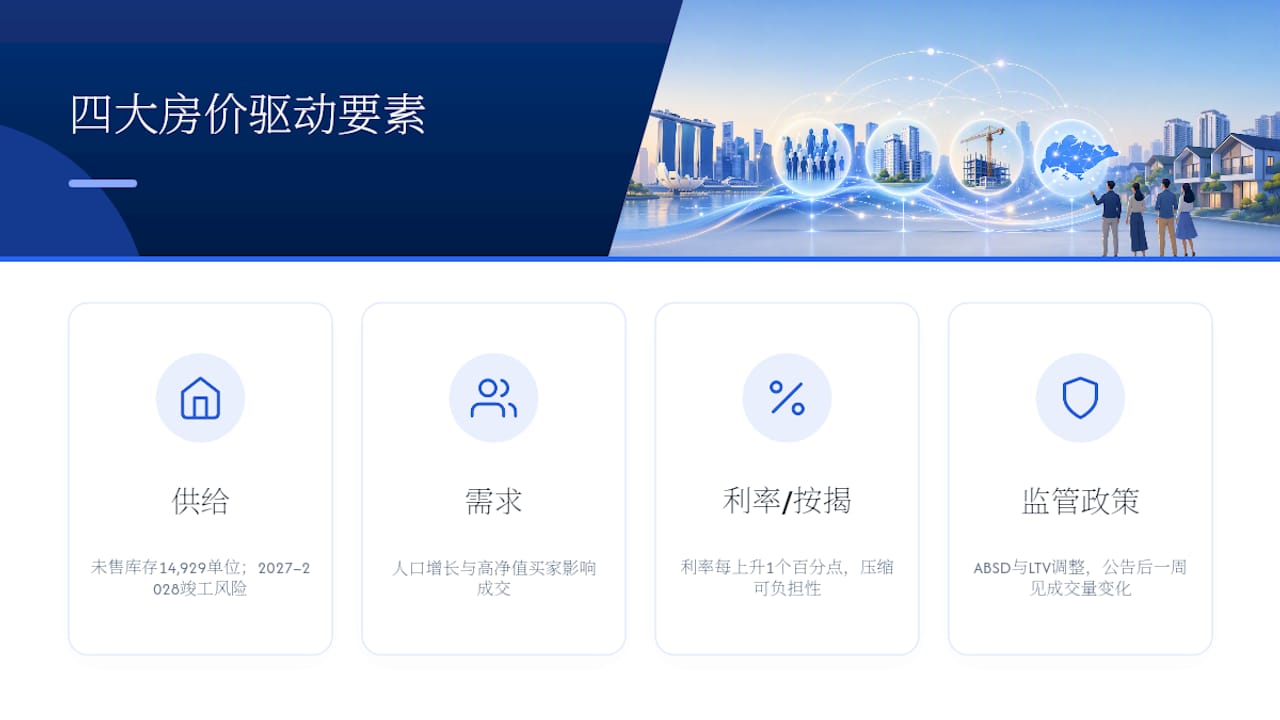
价格为什么这样走,答案通常落在四个变量里。
供给端决定了短期内市场能吸收多少新盘。政府地价出售(GLS)计划的供地节奏、未来几年的竣工量,以及当前未售库存的消化速度,共同决定了开发商的定价空间。库存降到14,929个单位这个水平,意味着短期内供给压力不算大,但如果2027、2028年集中竣工,情况可能改变。
需求端的关键变量是人口增长与高净值买家的动向。永久居民数量、外来专业人才的置业意愿,都会直接影响非有地私宅和高端项目的成交。
利率与按揭成本几乎决定了普通买家的可负担性上限。利率每上升一个百分点,月供压力就会传导到成交量,尤其是首次购房的中产家庭。利率一旦回落,通常最先带动转售市场量能回升,因为转售单位可以立即交房。
监管政策是新加坡房市最独特的调控工具。额外买家印花税(ABSD))对外国买家和多套房持有者课以重税,直接压缩了投机性需求。组屋政策则通过最低居住年限(MOP)和转售价格指数,把公共住房市场和私宅市场隔开一层缓冲。
专业提示: 留意每年政府预算案是否调整 ABSD 税率或贷款成数(LTV),这类政策变动往往在公告后一周内就反映到成交量上,比价格指数更快显示市场情绪。
值得一提的是,短期头条未必代表全局。分析显示,即便某季度销量或局部价格走弱,也不意味着需求崩溃,新加坡房市的结构性基本面,包括家庭财富积累与透明的监管框架,仍然稳固。
新加坡地区房价对比:CCR、RCR、OCR 与组屋的分化表现
新加坡房地产市场并非一个统一的价格体系,而是按地段和产品类型分层的多个子市场。
核心中央区(CCR)以豪宅和市中心项目为主,尺价通常最高,对国际资金和高净值买家的动向最敏感。中央区以外区域(RCR)介于核心区与外围区之间,近年因为地铁网络扩展和新市镇发展,成为许多本地中产升级换房的首选。外围区域(OCR)则是组屋升级客群和首次购房者最活跃的战场,尺价基数低,但涨幅弹性也大。
有地住宅和非有地私宅走势也在分化:
- 有地住宅供应稀缺,总价门槛高,买家池集中在本地富裕家庭,价格波动通常更平缓。
- 非有地私宅(公寓)流动性更好,受外部资金和按揭利率变化影响更直接。
- 组屋转售价格与私宅市场存在联动,但受MOP限制和政府补贴调控,涨跌幅度通常比私宅温和。
不同细分市场的最低入场资金差距很大。一套外围区中小型公寓的总价,往往只是核心区同类单位的一半甚至更低,这也是为什么很多首次购房者会优先考虑OCR项目再逐步置换。
新加坡房价预测:2026年及中期三种情景
多数机构对新加坡房价走势的判断趋于一致:全年涨幅大概率落在2%到5%之间,部分机构维持在3%左右的基准估计。也有报告把视野拉长到2040年,预测私宅平均尺价会有显著上升,但这类超长期预测的假设条件较多,不宜直接套用到近两三年的决策。
情景要点: 基准情景下全年涨幅约2%至4%,与上半年1.4%的累计涨幅基本吻合;若利率超预期下行,乐观情景涨幅可能突破5%。
三种路径值得提前记在心里:
- 保守情景:全球利率维持高位或再上调,叠加大量竣工项目集中入市,全年涨幅可能回落至1%至2%,更接近上半年的实际表现。
- 基准情景:供需维持当前平衡,利率温和回落,全年涨幅落在2%至4%,与多数机构预期一致。
- 乐观情景:外部资金流入加速,叠加库存进一步收紧,全年涨幅有机会突破4%甚至逼近5%。
判断市场正在滑向哪条路径,可以盯紧几个先行指标:季度未售库存变化、按揭利率的官方公告、GLS供地量,以及转售市场的成交量增速。这些数据通常比价格指数本身更早反映情绪转变。
haio 实操建议:如何用工具与数据实时跟踪并作出判断
读懂官方数据只是第一步,真正的难点是把季度报告转化为具体楼盘的判断。haio 把这个过程简化成几个动作:
- 用 haio 的估值工具查询目标楼盘的历史尺价曲线,直接对比CCR、RCR、OCR的差异。
- 开启市场警报功能,当某个项目或区域出现异常涨跌时第一时间收到提示,而不必每天刷新政府公告。
- 通过按揭速查功能比对当前主要银行利率,快速换算月供压力对总预算的影响。
一个典型的使用场景是:先在 haio 上搜索意向楼盘,查看过去三年的尺价走势和近月成交记录,再结合库存变化图判断该项目是否处于去库存后期。这样比单独看一份季度报告更容易做出判断。
专业提示: 把目标楼盘加入 haio 的追踪清单后,建议同时对比同区两到三个竞品项目的尺价曲线,单一楼盘的数据容易被个别高价或低价成交拉偏。
编辑简短建议:不同买家该优先看什么
对自住买家而言,新加坡房价走势的短期波动其实没那么重要,真正该优先核对的是可负担性、贷款审批额度和迁入时间表是否匹配你的生活节奏。
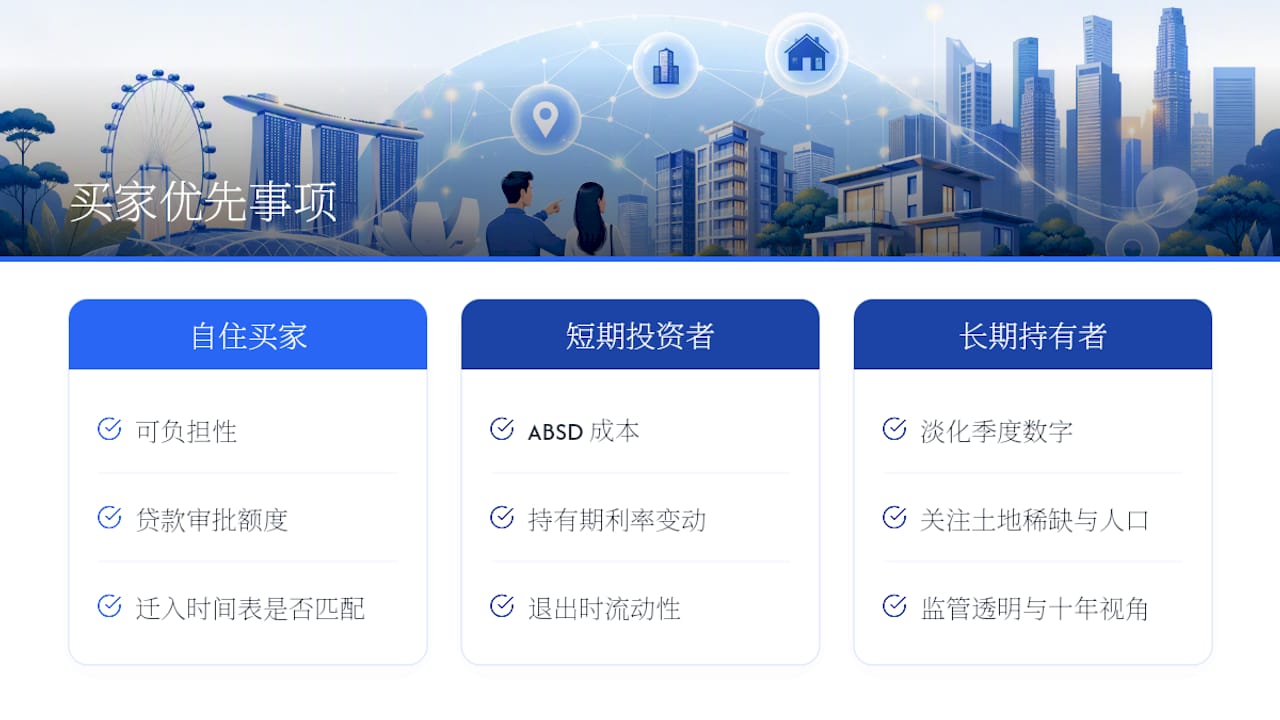
短期投资者面对的风险更集中:ABSD 成本、持有期内的利率变动,以及退出时的流动性,三者叠加起来才是真正的风险敞口,不是单看价格涨跌幅。
长期持有者反而该淡化季度数字。新加坡土地稀缺、人口结构稳定、监管透明,这些结构性因素支撑的是十年尺度的资产配置逻辑,而不是某个季度0.5%还是0.9%的差异。
— HAIO
立即用 haio 追踪你关心的楼盘走势
haio 把 URA 官方数据、尺价历史和按揭利率整合进一个界面,省去你在多个政府网站和银行官网之间来回比对的时间。免费用户可以查看基础估值和市场新闻,若需要更细颗粒度的历史尺价图和市场警报,可升级到 haio+ 解锁完整功能。这些工具能帮你更快看懂数据,但不构成投资收益的保证,最终决策仍需结合自身财务状况。想验证本文提到的某个楼盘或区域走势,现在就到 haio 搜索该项目,查看它的历史尺价与最新成交记录。
关键参考来源
新加坡房价走势的核心依据来自市区重建局2026年第二季度私宅价格数据、新加坡税务局关于印花税与ABSD的官方说明、CEIC自1976年起的长期房价序列,以及《联合早报》与《The Business Times》对本地市场的最新报道,读者可查阅上述来源获取原始数据与发布日期。