
2026 年中,3 个月复合 SORA 已回落至约 1.02%–1.14%,多家银行的浮动配套跟着下探到 1.28%–1.35% 一带。2 年期固定利率反而略有回升,普遍落在 1.35%–1.55%。短期持有、能承受利率波动的借款人,眼下浮动配套更划算;需要现金流确定性的人,可以考虑锁定一段短期固定。
简述:
- 当前市场上3个月复合SORA低至1.02%至1.14%,使得浮动房贷利率普遍低于1.55%。
- 选择浮动配套适合短期持有或能承受利率波动的借款人,固定配套则更适合追求还款确定性的家庭。
- 银行的加点(spread)以及贷款条件影响最终利率,正常情况下低额度、深度合作关系更易获得优惠。
- MAS的压力测试利率为4%,会显著提高月供计算,影响实际可借额度和还款压力。
- 使用利率比价工具可以快速评估房贷方案是否符合个人财务承受能力。
目录
- 新加坡房贷利率快照:SORA 与市面常见配套
- 固定利率与浮动利率:如何在新加坡市场选择
- 银行利差、报价差异与影响房贷利率的关键因素
- 如何自己算月供:MAS 的 4% 压力测试怎么用
- 想立刻查利率?用 haio 一步到位
- 作者视角:现在是否是考虑转贷或锁定利率的时机?
- 想立刻查利率?用 haio 一步到位
- 资料与来源
- 来源
新加坡房贷利率快照:SORA 与市面常见配套
判断该选哪种配套之前,先看清楚市场现在的行情。SORA(新元隔夜利率)是绝大多数浮动房贷的定价基准,银行在此基础上加一个固定加点(spread),组成最终利率。
2026 年初以来,3 个月复合 SORA 持续走低,目前维持在约 1.02%–1.14% 的水平,比几年前的高点低了不少。这一走势直接压低了浮动配套的报价:
- 主流浮动配套多为「3M SORA + 0.20% 至 0.45%」,换算后的年利率处于低位区间。
- 部分银行给出的最低浮动配套已经低至 1.32%(3M SORA + 0.20%),属于目前市场上较具竞争力的报价。
- 代表性的 2 年期固定配套利率处于低位,但实际报价受银行不同情况影响有所波动,个别外资银行曾推出较低促销利率。
- 1 年与 3 年期固定利率通常介于两者之间,5 年期固定则相对少见,且加点普遍更高。
这些数字都是市场上可查到的代表性区间,实际报价会因申请人的资质、贷款额度与银行当时的资金成本而变动,几乎每周都可能微调。查询前,最好先用比价工具锁定一个大致范围,再向银行索取正式的书面批复。
固定利率与浮动利率:如何在新加坡市场选择
选浮动还是固定,本质上是在赌两件事:利率未来的走势,以及你自己对现金流波动的承受能力。浮动配套的优势是起点低、跟随市场下行时能立刻受益,但一旦 SORA 反弹,月供也会跟着上涨。固定配套换来的是确定性,月供在锁定期内不变,代价是起始利率通常略高,而且提前还款或转贷往往要付罚金。
一个实用的三步决策框架:
- 评估持有期:计划持有房产不到 3 年的人,浮动配套的灵活性通常更有价值,因为大多数固定配套的锁定期本身就是 1 到 3 年。
- 评估现金流韧性:如果家庭月度预算紧绷,利率每上升 0.5% 都会明显吃掉现金流,这类借款人更适合用固定利率换取安心。
- 压力测试比较:分别用当前利率和 4% 的压力测试利率算一遍月供,看两者差距是否仍在承受范围内,再做最终决定。
举例来说,一位计划两年内出售房产换更大单位的买家,锁定短期固定反而束手束脚,浮动配套更灵活;而一位长期自住、收入相对固定的家庭,则更适合用 1 到 2 年固定锁住确定性,等锁定期满再重新评估市场。
专业提示: 申请前先问银行是否有「免费转贷」条款或「利率保护」选项,部分银行允许在锁定期内一次性免费转换配套,这个细节经常被借款人忽略,却能在利率反弹时省下一笔可观的转贷成本。
银行利差、报价差异与影响房贷利率的关键因素
同样参考 SORA,为什么甲行报出 1.32%、乙行却要 1.45%?答案在于加点(spread)。银行的资金成本、当季揽客策略、以及你个人的客户档案,共同决定了最终落地的数字。
资金成本高的银行,加点自然更高;处于抢占市场份额阶段的银行,则可能靠更低的加点或现金回赠吸引客户。贷款额度越大、贷款成数(LTV)越低、与银行往来关系越深(例如同时持有工资转账账户或信用卡),越容易谈到「关系价」优惠。
HDB 房贷和私人房产房贷在产品设计上也有明显区别。HDB 组屋买家除了银行贷款,还能选择 HDB 自身的住房贷款,其利率挂钩 CPF 存款利率,通常比银行浮动配套更稳定,但灵活性较低。私人房产房贷则完全走银行体系,产品种类更多,议价空间也相对更大。
准备申请前,不妨做好这份清单:
- 整理近 6 个月的银行往来记录与收入证明,方便银行快速核算 TDSR。
- 提前了解自己的信用评分,评分越高,议价筹码越足。
- 同时向 2 到 3 家银行索取报价,用书面批复互相比较,而不是只听口头承诺。
- 留意银行的现金回赠、法律费补贴等促销条款,这些有时比利率本身更影响总成本。
如何自己算月供:MAS 的 4% 压力测试怎么用
计算月供并不复杂,核心是三个变量:贷款本金、年利率、贷款期限。新加坡的等额本息还款方式下,月供在整个还款期内固定不变,早期偏重利息,后期偏重本金。
新加坡金融管理局(MAS)要求银行在审核贷款资格时,不能只看你现在申请到的实际利率,而必须用统一的 4% 压力测试利率重新计算月供,再把这个更高的月供代入总偿债比率(TDSR,不超过收入的 55%)与月供比率(MSR,HDB 与 EC 适用,不超过收入的 30%)。
举一个例子说明差距有多大:
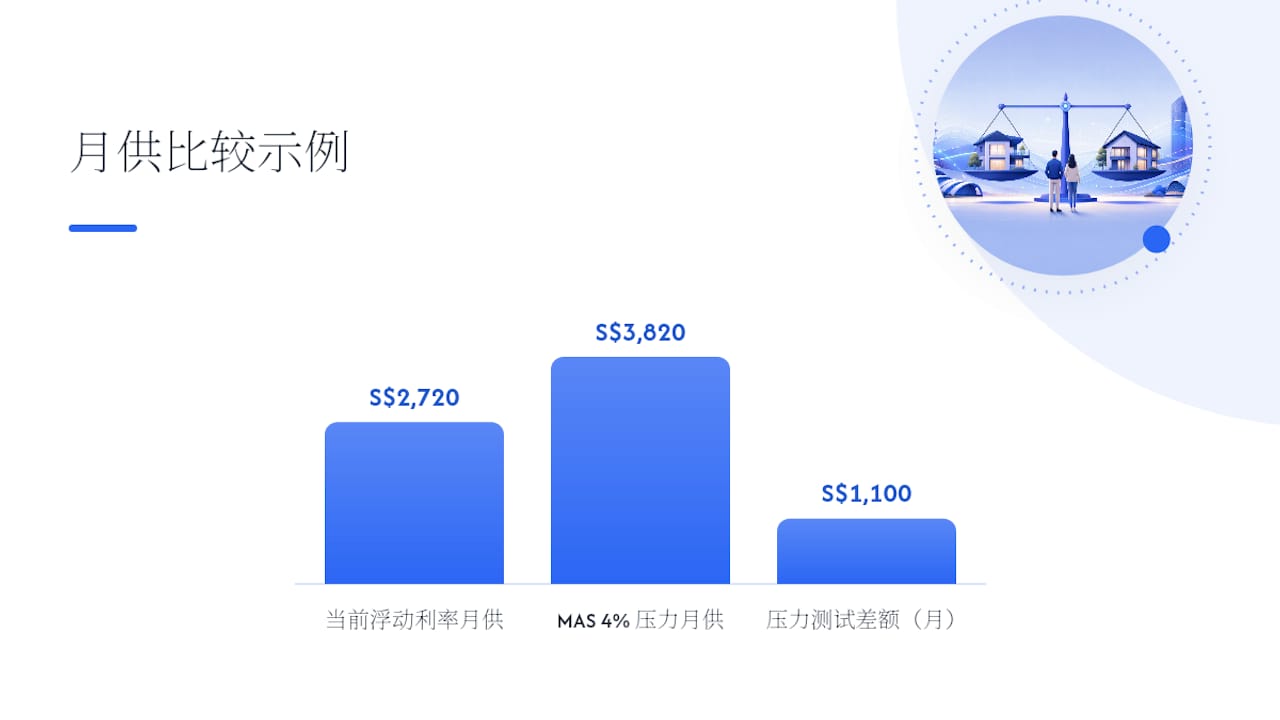
- 贷款 S$800,000,期限 30 年,按当前浮动利率约 1.32% 计算,月供大约 S$2,720。
- 同样的本金和期限,换成 MAS 要求的 4% 压力测试利率,月供会跳到约 S$3,820。
- 银行会用后一个数字去核算你的 TDSR,即便你实际每月只需要还 S$2,720。
这意味着你的可负担贷款额度,往往比按当前低利率计算出来的数字更保守。 除了月供本身,还要留出印花税、律师费与房贷保险等一次性支出的预算,这些费用不计入 TDSR,但实实在在影响你手头的现金。
用 haio 的工具做利率比较与可负担性评估
把上面的框架变成实际操作,最快的方式是用一个能同时查利率、算压力测试的工具。haio 的实时利率查询功能会汇总市面上主流银行的浮动与固定配套,配合可负担性检查功能,可以一次性完成从选配套到测算月供的全流程。
典型操作流程是:输入贷款金额、期限与目标物业类型,系统同时列出当前浮动与固定配套的月供,再自动跑一遍 4% 压力测试,最后给出这笔贷款是否落在 TDSR 与 MSR 限额内的判断。haio 还会在利率出现明显变动时提醒用户,适合已有贷款、想评估是否转贷的借款人。
需要提醒的是,平台上的利率数据来自银行公开报价与市场汇总,仅供参考,最终利率与批核结果以银行的正式批复为准。
作者视角:现在是否是考虑转贷或锁定利率的时机?
— HAIO
想立刻查利率?用 haio 一步到位
比起逐家银行打电话问报价、再自己拿计算器套 TDSR 公式,haio 把这套流程压缩成几分钟的操作。免费功能包括实时利率查询与基础可负担性检查,进阶用户还能开通转贷提醒,在市场利率出现有利变动时第一时间收到通知,不必自己天天盯盘。
使用前有一点要记住:平台上的利率与月供测算仅供参考,正式的贷款条款与批核额度,最终仍由银行书面确认。想知道自己现在能贷多少、月供大概多少,可以直接到 haio 试算一下,几分钟就能拿到一个靠谱的参考数字,再带着这个数字去和银行谈。
资料与来源
本文引用的利率数据主要来自 Nexus 的银行利率面板、联合早报的市场报道以及 PropertyNet 的银行利率汇总,三者均持续追踪 SORA 走势与银行报价,适合作为进一步核实的参考。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.