
SORA由新加坡金融管理局(MAS)管理,是基于新加坡无担保隔夜同业成交的成交量加权平均利率。它每个工作日次日上午9时公布,如今已成为新加坡房贷定价的主流基准,通常以"3个月复利SORA加银行利差"的结构计息。对借款人而言,真正决定长期还款成本的,往往不是SORA本身的波动,而是银行报价里的利差与复利期设定。
简述:
- 复利SORA的计算基于过去1、3或6个月的每日无担保隔夜拆借利率,3个月复利SORA是房贷的主要参考。
- 银行贷款利率中的利差固定不变,而SORA的波动对总还款额影响有限,理应重点关注利差及复利期限。
- 若贷款合同未明确复利期限,应主动向银行确认,以免因反应速度不同而导致月供变化不符预期。
- SORA相比传统基准如SIBOR更贴近市场实际成交,银行会用调整利差弥补两者溢价差异,借款人需关注此差额。
- 建议通过官方渠道核实SORA最新数据,使用工具合理估算月供,避免被银行单方面设定不透明的条款。
目录
- 如何查看SORA并比较房贷方案
- SORA如何计算:当日SORA、复利SORA与应急机制
- SORA vs SIBOR / SOR:对借款人的实务差异
- 如何查看SORA并比较房贷方案
- 如何查看SORA并比较房贷方案
- haio实操示例:把SORA数据转成月供结论
- 作者视角:给新加坡购房者的三条建议
- 若想快速比较:haio的工具能帮你做什么
- 来源
SORA的关键事实速览
在正式讨论计算细节之前,先掌握几个核心事实,能帮你在看银行合同时少走弯路。
- 管理者:SORA由MAS管理并每日发布,属于官方基准利率,不是银行自行报价。
- 发布节奏:数据在次日上午9时公布,反映前一个工作日8:00至18:15期间的无担保隔夜同业交易。
- 常见期限:复利SORA有1个月、3个月、6个月三种,其中3个月复利SORA最常用于房贷定价。
- 应急机制:当日交易数据不足以支撑计算时,MAS会启用Contingency SORA估算,避免基准中断。
专业提示: 如果你在银行的贷款合同里只看到"SORA"两个字却没写明是1M、3M还是6M复利,务必主动询问,这直接决定了利率跟着市场变化的速度。
SORA如何计算:当日SORA、复利SORA与应急机制
每日SORA的计算方式并不复杂:把当天8:00到18:15之间所有无担保隔夜同业拆借交易的利率,按交易量加权平均得出。这个数字每天都会变动,单看某一天的数据其实意义有限。
真正对房贷有用的是复利SORA。它把过去一段时间(1个月、3个月或6个月)的每日SORA按复利方式滚算出一个平滑后的数值。MAS 的计算方法文档说明了这套逻辑:因为复利SORA综合了一段时间的市场表现,它比单日SORA更稳定,也更适合作为贷款利率的参考基准,避免借款人因为某一天的市场异常而承受不合理的利率跳动。
| 类型 | 计算基础 | 常见用途 |
|---|---|---|
| 当日SORA | 单日无担保隔夜成交量加权平均 | 基础参考数据 |
| 1个月复利SORA | 过去1个月每日SORA复利滚算 | 短期融资产品 |
| 3个月复利SORA | 过去3个月每日SORA复利滚算 | 主流房贷定价 |
| 6个月复利SORA | 过去6个月每日SORA复利滚算 | 部分企业贷款 |
当市场流动性极低、符合条件的交易数据不足时,MAS会启用Contingency SORA,参考其常备便利机制的利率差值进行估算,以保证基准不中断。这种情况在实际操作中相当罕见,且有明确的触发条件。
SORA vs SIBOR / SOR:对借款人的实务差异
理解SORA与旧基准的差异,能帮你看懂为什么银行现在都改用它来定价房贷。
SORA与SIBOR、SOR的根本区别在于数据来源。SORA基于真实成交,而SIBOR长期依赖银行报价,SOR则涉及外汇掉期市场的元素,两者都带有一定的估算成分。
- 基础不同:SORA反映实际隔夜拆借成交,SIBOR、SOR则以银行提交的报价为主。
- 溢价不同:SIBOR包含期限溢价与信用风险溢价,SORA本身不含这类附加成本。
- 数值表现:正因为不含这些溢价,3个月复利SORA通常比对应的SIBOR更低。
- 转换补偿:为了弥补这个差额,银行在转换合同时会加入调整利差(Adjustment Spread),这也是MoneySense转换指南反复强调的重点。
顺带一提,"Sora"这个名字也被用在其他完全不相关的产品上,例如 OpenAI 的同名视频生成模型。查资料时如果搜到这类内容,说明搜索方向偏了,与新加坡的利率基准无关。
SORA对房贷的实际影响:定价结构与风险提示
多数新加坡银行采用"3个月复利SORA + 固定利差"的结构给房贷定价。举例来说,3个月复利SORA加上银行利差构成实际房贷利率,具体数字因时变动,需参考权威数据。当SORA上升,月供会随之上调;SORA回落,月供也会跟着下降,只是因为用的是复利SORA而非当日数据,这个反应通常会有一定滞后。
比较报价时,有几点特别值得留意:
- 利差是长期变量:利差一旦签约通常固定不变,它对你整个贷款周期的总成本影响,往往比短期SORA波动更大。
- 复利期决定反应速度:1个月复利SORA对市场变化的反应比3个月更快,但也意味着月供调整更频繁。
- 重设日期(Reset Date):了解你的利率多久重新计算一次,避免对下一期月供产生误判。
- 提前还款条款:部分合同对提前还款设有罚息期,转换贷款前务必确认清楚。
- TDSR影响:总偿债比率(TDSR)会根据你申请时的利率与收入计算贷款上限,利率结构变化可能影响你能借到的额度。
专业提示: 拿到银行的样本月供计算表后,试着把利差单独拎出来算一遍,很多人只盯着SORA数字,却忽略了利差才是真正决定长期还款压力的关键变量。
如何查看SORA并比较房贷方案
想要核实银行给你的报价是否合理,第一步永远是去权威来源查证原始数据,而不是只信银行业务员口头说的数字。
- 查权威数据:登录MAS的官方统计页面或ABS网站,可以查到每日SORA与各期限复利SORA的最新数值。
- 向银行确认六件事:复利期是1个月还是3个月、利差具体数值、是否涉及Adjustment Spread、下一次重设日期、提前还款的罚息条款,以及一份完整的样本月供计算表。
- 筛选报价看三点:整体利率区间是否合理、合同条款是否透明清晰、复利期是否符合你对利率波动的承受能力。
比较多家银行报价时,把这些信息整理成一张表格会比脑子里记数字靠谱得多,尤其是利差这种容易被业务员轻描淡写带过的细节。
haio实操示例:把SORA数据转成月供结论
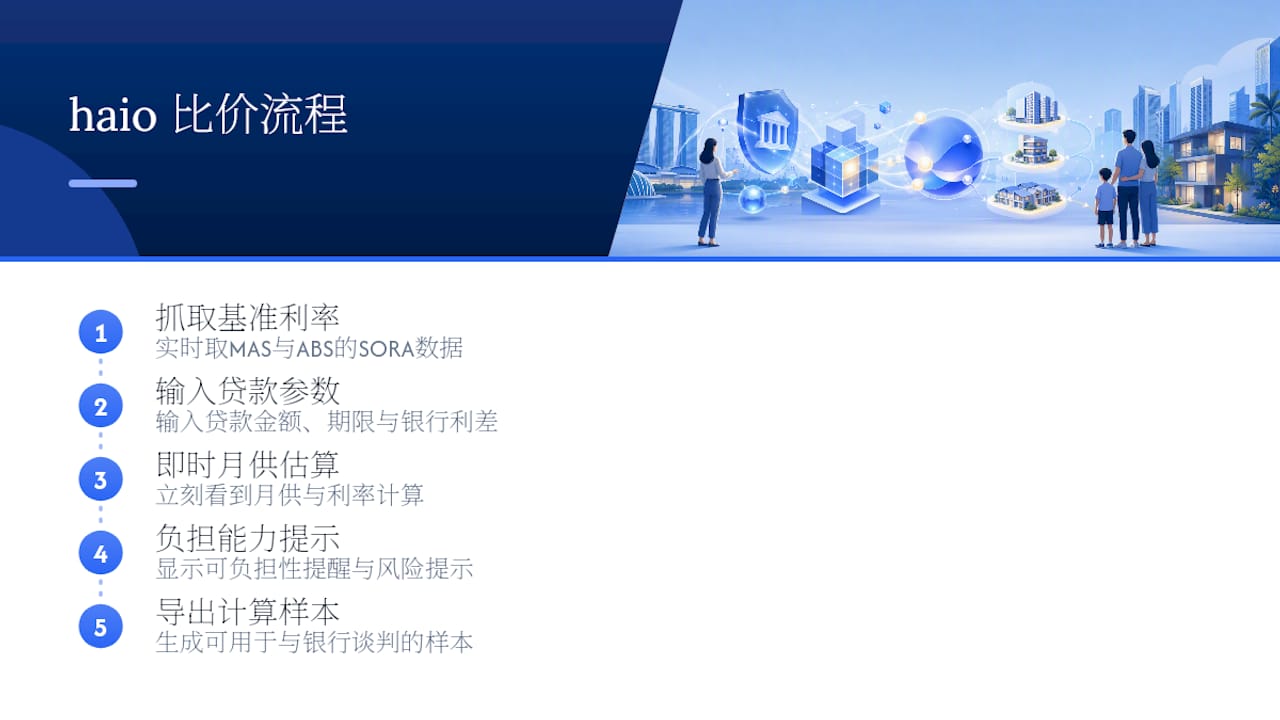
haio 会同步展示 MAS 与 ABS 公布的最新SORA与复利SORA数据,省去你在多个官网之间来回核对的时间。
- 平台上更新的复利SORA数据,让你不必自己手动查表格。
- 输入贷款本金、还款期限与银行给出的利差,就能得到月供估算与负担率提示,帮你快速判断某个报价是否在合理区间内。
- 拿到估算结果后,仍然建议对照银行合同原文逐条核实,haio的工具是决策辅助,不能替代正式的贷款合同条款。
这种流程特别适合正在同时对比几家银行报价、又不想逐一手算的购房者。
作者视角:给新加坡购房者的三条建议
先想清楚自己能承受多大的利率波动,再决定贷款期限,这比盯着SORA每日数字更重要。比较报价时,把注意力放在复利期、利差与合同透明度上,这三项加起来才是真正的成本。最后,别只听银行业务员的一面之词,用MAS、ABS这类权威数据源自己核对一遍样本计算。
— HAIO
若想快速比较:haio的工具能帮你做什么
比价房贷利率的传统方式,是打电话给几家银行、分别索要报价单,再自己拿计算器一项项对。haio把这个过程压缩成一个流程:平台实时抓取MAS与ABS公布的SORA与复利SORA数据,你只需要输入贷款金额、期限和银行给出的利差,就能立刻看到月供估算与负担能力提示,还能导出计算样本用于跟银行沟通谈判。不管你是首次购房还是正打算把旧SORA房贷转换成新合同,先在haio上跑一遍数字,再带着清晰的预算概念去和银行谈,会比空手上门谈判更有底气。
This article is general information, not a substitute for advice from a qualified financial advisor. Consult a qualified financial professional about your own circumstances before acting on anything here.