
Pour la plupart des emprunteurs à Singapour en 2026, un prêt indexé sur le SORA reste rationnel dès que l'horizon de détention dépasse cinq ans et que les revenus sont stables. Le taux fixe, lui, demeure l'assurance logique pour qui exige une certitude de paiement immédiate ou prévoit une revente ou un refinancement rapide. Les deux critères qui tranchent réellement sont l'horizon de détention et la tolérance au risque : plus l'un ou l'autre penche vers la prudence, plus le fixe se justifie.
En bref:
- Le prêt indexé sur le SORA devient plus avantageux pour un horizon de détention supérieur à cinq ans, à condition que les revenus soient stables et que la tolérance au risque soit limitée.
- Le choix entre taux fixe et taux variable dépend principalement de la durée prévue de détention et de la capacité à absorber d’éventuelles hausses de mensualités, avec le fixe offrant une sécurité en période d’incertitude.
- La reversion automatique du taux fixe après la période de lock-in, souvent de deux à trois ans, peut engendrer des pénalités de remboursement anticipé qui neutralisent parfois les économies initiales.
- La majorité des prêts à Singapour, notamment ceux indexés sur le SORA, utilisent un spread négociable plus influent sur le coût total que la trajectoire du SORA lui-même.
- Pour une gestion optimale, il est conseillé d’effectuer régulièrement des simulations de taux, en particulier en questionnant la banque sur un SORA supérieur de 1 point, afin de mieux prévoir les éventuelles fluctuations.
Table des matières
- Taux fixe vs variable : avantages et inconvénients en un coup d'œil
- Comment fonctionnent les taux fixes et variables à Singapour ?
- Fixe ou variable : ce que montrent les chiffres sur 3 à 5 ans
- Faut-il choisir le taux fixe ou le taux variable selon votre situation ?
- Quelles questions poser à votre banque avant de signer ?
- HDB ou banque : le choix du taux dépend-il du type de prêt ?
- Les erreurs qui coûtent le plus cher aux emprunteurs
- Comment une plateforme dédiée vous aide à comparer et surveiller les taux
- Une stratégie prudente reste la plus raisonnable en 2026
- Simulez votre prêt et suivez les taux avec Haio
- Sources
- Questions fréquentes
Taux fixe vs variable : avantages et inconvénients en un coup d'œil
Le choix entre un prêt à taux fixe et un prêt à taux variable dépend d'abord du profil de l'emprunteur, pas uniquement du niveau affiché des taux. Un prêt à taux fixe offre la certitude des paiements pendant la période verrouillée, tandis qu'un prêt variable expose directement aux mouvements du marché monétaire.
Le taux fixe, en bref :
- Mensualité identique pendant toute la période de blocage, généralement deux à trois ans.
- Protection totale si les taux remontent pendant cette période.
- Contrepartie : une prime de sécurité souvent intégrée dans le taux affiché, et une pénalité en cas de sortie anticipée.
Le taux variable indexé sur le SORA, en bref :
- Mensualité qui suit l'évolution du marché, avec un mécanisme de calcul public et transparent.
- Potentiel de baisse des mensualités si le SORA recule, sans frais de sortie dans la majorité des cas.
- Contrepartie : une volatilité réelle, surtout pour un ménage au budget serré.
Le profil qui gagne le plus au fixe est celui qui vend ou refinance dans un horizon court, ou qui n'a aucune marge pour absorber une hausse de mensualité. Le profil qui gagne le plus au variable est l'investisseur ou le propriétaire de longue durée, avec des revenus stables et une capacité d'épargne suffisante pour encaisser un choc temporaire.
Comment fonctionnent les taux fixes et variables à Singapour ?
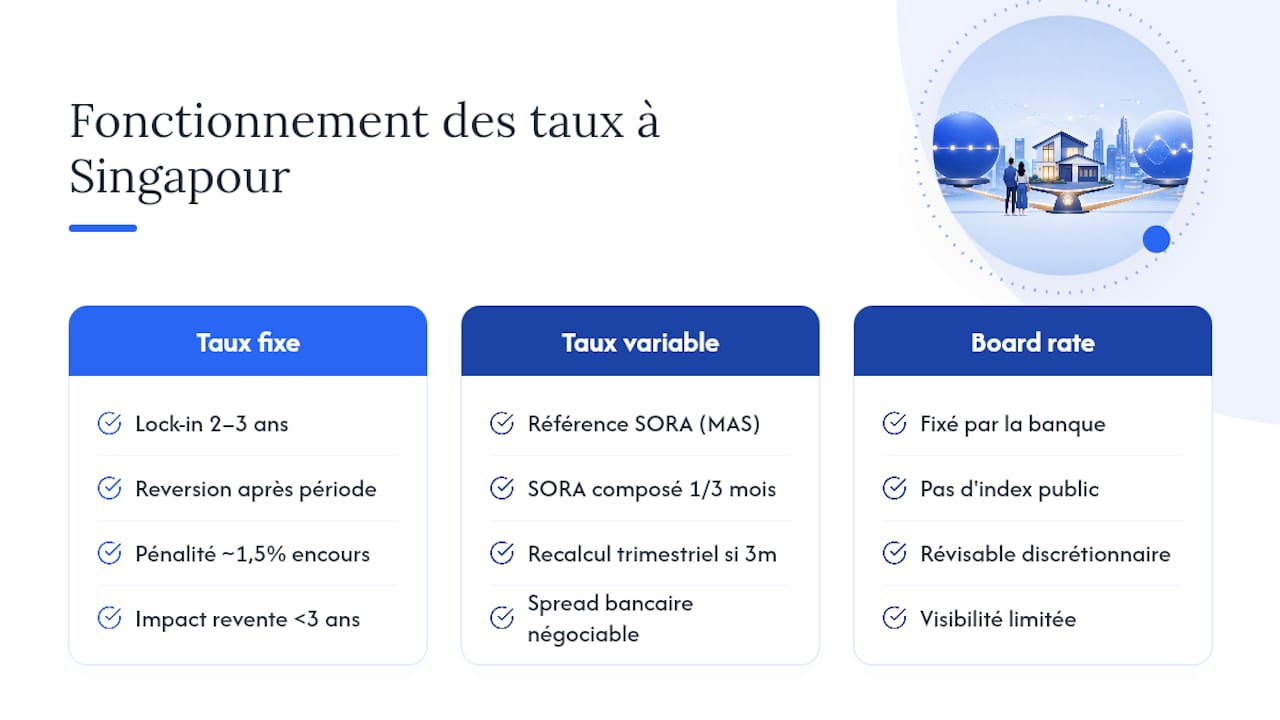
Un taux fixe verrouille le coût du crédit pour une durée définie, presque toujours deux ou trois ans à Singapour, avant de revenir automatiquement à un taux variable ou renégocié : c'est ce qu'on appelle la reversion. Pendant cette période de lock-in, sortir du prêt (vente, refinancement, remboursement massif) déclenche en général une pénalité de remboursement anticipé d'environ 1,5 % de l'encours restant. Ce détail change tout pour un acheteur qui envisage de revendre dans les trois ans.
Le taux variable dominant sur le marché singapourien aujourd'hui repose sur le SORA (Singapore Overnight Rate Average), un taux de référence publié quotidiennement par l'Autorité monétaire de Singapour (MAS). La formule utilisée par les banques est presque toujours « SORA composé sur 1 ou 3 mois + marge bancaire fixe », ce qui donne le taux effectif appliqué à votre prêt. Le SORA composé sur trois mois lisse la volatilité au jour le jour et se recalcule trimestriellement, ce qui explique pourquoi votre mensualité ne bouge pas chaque semaine mais peut changer sensiblement d'un trimestre à l'autre.
Le point que la plupart des emprunteurs négligent, c'est que le SORA lui même n'est qu'une moitié de l'équation. Deux banques peuvent afficher le même SORA composé et pourtant proposer des mensualités très différentes simplement parce que leur spread diverge. Négocier ce spread pèse en réalité plus lourd sur le coût total que d'essayer de prédire la trajectoire du SORA, un point que confirment les analyses spécialisées sur le sujet.
Il existe une troisième référence, plus ancienne et aujourd'hui bien moins recommandable : le board rate, fixé unilatéralement par chaque banque, sans indexation publique ni formule transparente. Un board rate peut être révisé à la discrétion de l'établissement, ce qui retire à l'emprunteur toute visibilité sur l'évolution future de sa mensualité. La plupart des prêts modernes à Singapour ont basculé vers le SORA justement parce qu'il est vérifiable en temps réel sur le site de la MAS, contrairement au board rate.
Fixe ou variable : ce que montrent les chiffres sur 3 à 5 ans
Prenons un cas représentatif d'un couple propriétaire occupant à Singapour : un prêt de 1 050 000 dollars singapouriens sur 25 ans. Comparons un package fixe à trois ans face à un package SORA plus marge sur la même période.
En 2026, l'écart de marché s'est resserré : les taux fixes sur deux à trois ans se situent généralement autour de 3,0 % à 3,3 %, contre environ 3,3 % à 3,9 % pour les offres SORA plus spread selon la marge négociée. Cet écart, historiquement plus large, joue désormais un rôle moins déterminant que par le passé dans la décision.
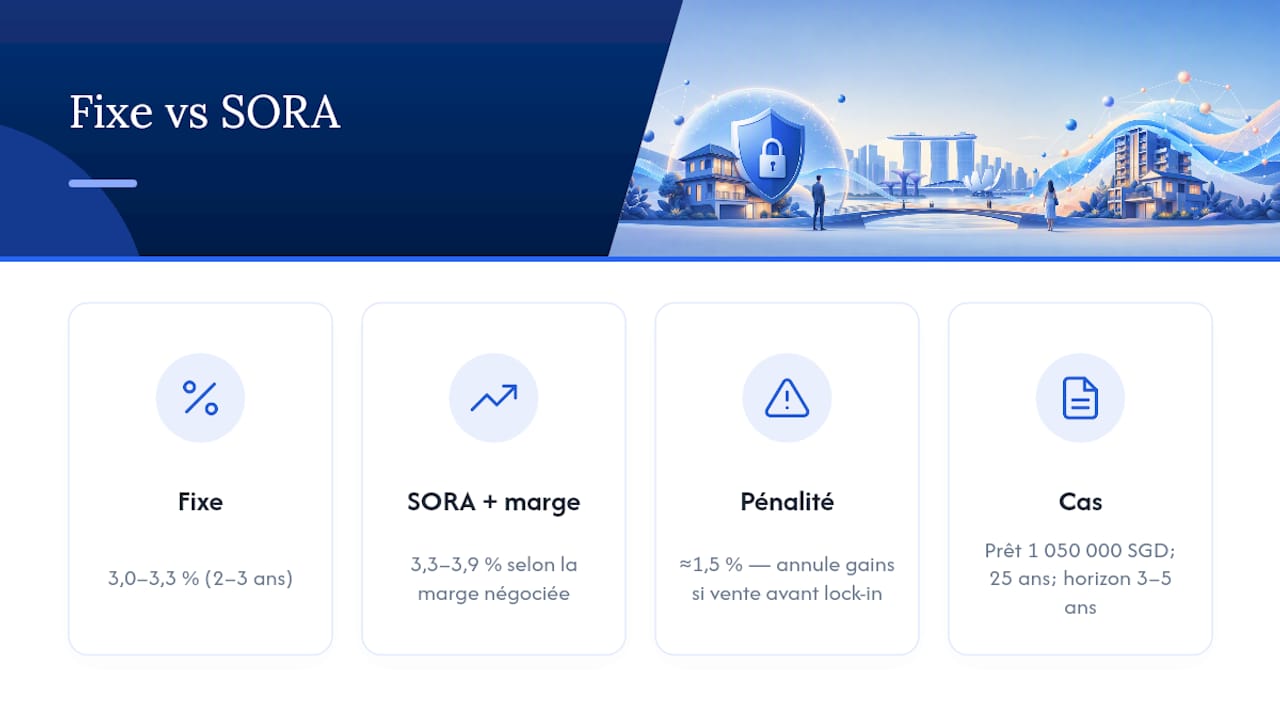
Un gain de quelques dizaines de dollars par mois sur le fixe peut être entièrement effacé si vous revendez avant la fin du lock-in.*
Ce dernier point mérite d'être développé. La pénalité de remboursement anticipé annule souvent les gains marginaux d'un taux fixe lorsque la vente ou le refinancement survient avant la fin de la période verrouillée. À l'inverse, un ménage qui reste dans le bien pendant toute la durée du lock-in ne subit jamais cette pénalité et profite pleinement de la stabilité offerte.
Faut-il choisir le taux fixe ou le taux variable selon votre situation ?
La décision se construit autour de quatre critères concrets, à passer en revue avant toute signature.
- Votre horizon de détention réel. Comptez-vous garder ce bien plus de cinq ans ? Le variable devient statistiquement plus rentable sur cette durée, selon les recommandations observées chez les analystes bancaires locaux, qui jugent qu'un prêt SORA-pegged est rationnel pour un maintien long avec un revenu stable, le fixe restant une assurance de trésorerie pour les autres profils.
- Votre marge de sécurité budgétaire. Pouvez-vous absorber une hausse de 1 point de pourcentage sans toucher à votre épargne de précaution ?
- La probabilité d'une vente ou d'un refinancement rapide. Un projet professionnel à l'étranger, un agrandissement familial prévu, ou une envie de monter en gamme dans deux ans plaident fortement pour le variable, sans lock-in ni pénalité.
- Votre proximité avec les limites du TDSR. Les calculs de capacité d'emprunt utilisent un taux de test stressé d'environ 4,5 % pour vérifier qu'un emprunteur encaisserait une hausse de taux. Si votre dossier passe ce test avec une marge étroite, le fixe réduit le risque de tension budgétaire réelle, même si le test réglementaire reste théorique.
Quatre profils reviennent régulièrement chez les emprunteurs singapouriens. La famille propriétaire occupante qui compte rester quinze ans dans son bien a peu à perdre avec le variable, sauf si elle a horreur de l'incertitude psychologique. L'investisseur locatif qui optimise ses flux de trésorerie privilégie presque toujours le SORA pour sa transparence et l'absence de pénalité de sortie. Le primo-accédant encore incertain sur sa durée de résidence gagne à sécuriser un fixe de courte durée, le temps de stabiliser sa situation. Et l'emprunteur au TDSR serré devrait systématiquement pencher vers le fixe, quel que soit son horizon, simplement pour éviter tout scénario de stress budgétaire.
Conseil de pro : Demandez à votre banque de simuler votre mensualité avec un SORA supérieur de 1 point à son niveau actuel. C'est le test empirique que recommandent plusieurs analyses locales avant de signer un package variable, et il révèle souvent des marges de sécurité plus fines qu'on ne l'imagine.
Quelles questions poser à votre banque avant de signer ?
Avant toute signature, une poignée de vérifications concrètes évite les mauvaises surprises deux ou trois ans plus tard.
- Demandez explicitement le bank spread appliqué et sa durée de validité : un spread « garanti à vie du prêt » vaut nettement plus qu'un spread révisable après la première année.
- Réclamez un tableau d'amortissement complet, pas seulement la mensualité initiale, pour visualiser l'évolution du capital remboursé.
- Vérifiez la présence d'une clause de « waiver on sale », qui annule la pénalité de remboursement anticipé en cas de revente du bien : certains emprunteurs devraient explicitement la demander lors de la négociation si une revente à moyen terme n'est pas exclue.
- Confirmez le montant exact de la pénalité de remboursement anticipé, généralement autour de 1,5 % de l'encours, et à partir de quelle date elle s'annule.
- Renseignez vous sur la possibilité de conversion interne gratuite vers un autre package de la même banque à la fin du lock-in, sans passer par un refinancement complet chez un autre établissement.
- Comparez les frais légaux et de dossier, qui varient d'une banque à l'autre et peuvent annuler l'avantage d'un taux légèrement plus bas.
Certaines banques proposent désormais des packages sans période de blocage, avec en contrepartie un spread légèrement supérieur. Ces offres « no lock-in » séduisent les emprunteurs qui veulent garder une totale liberté de mouvement, au prix d'un coût mensuel un peu plus élevé. Fixez enfin un rappel dans votre agenda deux mois avant la fin de votre période de blocage : c'est le moment idéal pour renégocier ou changer de banque, avant que le taux ne bascule automatiquement sur une reversion souvent moins favorable.
HDB ou banque : le choix du taux dépend-il du type de prêt ?
Le HDB (Housing & Development Board) propose son propre produit de financement, distinct des prêts bancaires classiques : le prêt concessionnaire HDB. Ce prêt HDB est réservé à certains emprunteurs éligibles, sous conditions de citoyenneté et de plafonds de revenus, et son taux fonctionne sur un mécanisme propre, indépendant du SORA ou d'un board rate bancaire.
Pour un acheteur éligible au prêt HDB, la question fixe contre variable se pose différemment. Le taux concessionnaire HDB reste historiquement stable et prévisible, ce qui en fait déjà, en soi, une forme d'assurance comparable à un taux fixe bancaire, mais sans période de lock-in ni pénalité de sortie anticipée comparable à celles des banques. Un acheteur qui hésite entre un HDB et une banque doit donc comparer non seulement le niveau du taux, mais aussi la flexibilité contractuelle : le prêt HDB offre généralement plus de souplesse en cas de revente, tandis qu'un prêt bancaire fixe expose à la pénalité de 1,5 % évoquée plus haut.
Certains acheteurs de flats HDB choisissent malgré tout un prêt bancaire SORA-pegged lorsque leur situation ne permet pas le prêt concessionnaire, ou lorsqu'ils anticipent un taux effectif plus avantageux sur leur profil. Dans ce cas, tous les critères de la section précédente, horizon de détention, marge de sécurité, TDSR, s'appliquent exactement de la même manière qu'à un acheteur de condominium privé. Avant toute demande, vérifiez votre éligibilité précise et les conditions actualisées directement auprès du HDB, car les plafonds de revenus et les règles d'éligibilité évoluent régulièrement.
Les erreurs qui coûtent le plus cher aux emprunteurs
La première erreur consiste à accepter un package indexé sur un board rate sans comprendre qu'il reste à la discrétion totale de la banque. Contrairement au SORA, publié quotidiennement par la MAS, un board rate peut être révisé sans formule transparente ni justification publique. Privilégiez systématiquement un package SORA-pegged pour garder une visibilité réelle sur le calcul de votre mensualité.
Beaucoup d'emprunteurs la découvrent seulement au moment de revendre leur bien, alors qu'elle devrait être un critère de choix dès la signature, surtout si un projet de revente à moyen terme existe déjà.
La troisième erreur touche les offres promotionnelles avec cashback ou remise ponctuelle des frais légaux. Ces incitations paraissent attractives à court terme, mais elles masquent parfois un spread plus élevé sur toute la durée du prêt. Le seul indicateur fiable reste le coût total actualisé sur la durée prévue de détention, pas le montant du cashback affiché en gros sur la brochure.
Comment une plateforme dédiée vous aide à comparer et surveiller les taux
Comparer des packages fixes et variables à la main, banque par banque, prend du temps et masque facilement un spread défavorable derrière un taux d'appel attractif. Haio centralise les taux hypothécaires actualisés pratiqués à Singapour et permet de tester votre propre scénario avant de vous engager.
Concrètement, la plateforme propose un simulateur d'accessibilité budgétaire qui prend vos données de prêt (montant, durée, apport) pour projeter vos mensualités sous différentes hypothèses de taux, fixe comme SORA plus marge. Vous pouvez ainsi visualiser l'impact d'une hausse de 1 point du SORA sur votre budget avant de signer, exactement le test recommandé plus haut dans cet article. Une plateforme propose également un suivi des tendances de marché par quartier et des actualités sectorielles qui aident à situer une offre bancaire dans son contexte, sans remplacer l'avis d'un conseiller en crédit immobilier.
Une stratégie prudente reste la plus raisonnable en 2026
La convergence des niveaux de taux observée cette année change la nature même de la décision. Quand l'écart entre fixe et variable se resserre à quelques dixièmes de point, comme c'est le cas actuellement, le calcul arithmétique pèse moins lourd que la tolérance psychologique au risque. Cette évolution confirme d'ailleurs une tendance de fond : le premium payé pour la sécurité du fixe a nettement diminué en 2026, ce qui rend l'option fixe plus accessible sans qu'elle soit devenue supérieure en toutes circonstances.
Notre recommandation reste mesurée : un fixe de deux à trois ans convient bien aux profils prudents ou proches de leurs limites de TDSR, tandis qu'un package SORA-pegged avec un spread négocié serré reste la voie la plus rationnelle pour un ménage stable sur un horizon long. Ce qui compte surtout, c'est de ne jamais considérer ce choix comme définitif. À l'expiration de votre période de lock-in, ou tous les deux à trois ans si vous êtes en variable, reprenez le dossier depuis le début : comparez à nouveau les spreads du marché, testez un nouveau choc de taux, et vérifiez si votre situation personnelle a changé.
— HAIO
Simulez votre prêt et suivez les taux avec Haio
Les banques et les comparateurs génériques donnent une photo figée des taux du jour, sans lien avec votre dossier ni votre horizon de détention réel. Haio va plus loin : la plateforme combine taux hypothécaires actualisés, suivi des tendances par quartier et outils d'accessibilité budgétaire dans une seule interface pensée pour le marché singapourien, ce qui vous évite de recouper cinq sites différents avant chaque décision.
Concrètement, ouvrez le simulateur Haio, entrez le montant de votre prêt et testez un scénario fixe contre un scénario SORA plus marge sur votre horizon réel de détention. Sauvegardez les résultats et activez une alerte sur l'évolution du SORA pour être informé avant l'expiration de votre période de blocage. Cette simulation complète, sans remplacer, l'avis de votre conseiller bancaire au moment de signer. Rendez-vous sur Haio pour lancer votre première simulation.
Sources
Les taux et conditions évoluent fréquemment à Singapour, souvent d'un trimestre à l'autre. Vérifiez toujours les chiffres exacts auprès de votre banque ou du HDB au moment de votre demande, plutôt que de vous fier à une moyenne de marché constatée quelques mois plus tôt.
Pour approfondir le sujet, consultez le comparatif taux fixe contre taux flottant proposé par DBS Singapour, l'explication détaillée du mécanisme SORA par Winfred Quek, la page officielle du prêt concessionnaire HDB, et le guide de marché 2026 sur les prêts SORA à Singapour.
- Fixed or floating home loan – which is better? | DBS Singapore
- SORA explained — Winfred Quek
- Singapore Mortgage SORA Guide 2026 | LovelyHomes
Questions fréquentes
Taux fixe ou taux variable, lequel est le plus avantageux ?
Cela dépend surtout de votre horizon de détention : le variable indexé sur le SORA tend à être plus économique au delà de cinq ans avec des revenus stables, tandis que le fixe protège mieux les profils qui vendent tôt ou tolèrent mal l'incertitude.
Le taux variable est-il actuellement meilleur que le fixe à Singapour ?
En 2026, l'écart entre les deux s'est resserré à quelques dixièmes de point, ce qui rend le choix plus dépendant de votre tolérance au risque que du seul niveau affiché des taux.
Un taux flottant est-il plus intéressant qu'un taux fixe pour un investisseur ?
Pour un investisseur qui garde son bien longtemps et dispose de revenus stables, le taux flottant SORA-pegged est souvent plus rationnel grâce à sa transparence et l'absence de pénalité de sortie anticipée.
Comment Haio aide-t-il à comparer les deux options ?
Une plateforme centralise les taux hypothécaires actualisés à Singapour et propose un simulateur qui projette vos mensualités sous plusieurs hypothèses de taux, fixe et SORA plus marge, avant votre décision.