
En 2026, les prêts indexés sur le SORA affichent souvent des taux inférieurs aux anciens repères fixes, avec des packages bancaires évoluant entre 1,2 % et 1,6 % p.a. selon le spread appliqué. Le taux HDB reste fixe à 2,60 % p.a.
En bref:
- En 2026, les prêts indexés sur le SORA affichent des taux compris entre 1,2 % et 1,6 % par an, selon le profil emprunteur et la marge appliquée par la banque.
- Le taux fixe HDB reste à 2,60 % par an, tandis que les packages fixes bancaires offrent des taux entre 1,35 % et 1,50 % pour des périodes de 2 à 3 ans.
- La capacité d'emprunt est limitée par le LTV, le TDSR (55 % du revenu brut) et le MSR (30 % pour certains logements), indépendamment du taux.
- Le SORA étant basé sur des transactions réelles, il est plus transparent et moins manipulable que les anciennes références comme le SIBOR ou le SOR.
- Comparer plusieurs offres et utiliser des outils comme haio+ facilite la négociation et l’évaluation précise du coût réel du crédit immobilier à Singapour.
Table des matières
- Taux prêt immobilier Singapour : où en sont les chiffres en 2026 ?
- Comment se forment les taux hypothécaires à Singapour ?
- Quels types de prêts immobiliers existent à Singapour ?
- LTV, TDSR et MSR : les vraies limites de votre capacité d'emprunt
- Taux fixe ou SORA : comment trancher sans se tromper ?
- Comment obtenir et négocier le meilleur taux pour votre prêt ?
- Comment haio simplifie la comparaison des taux hypothécaires ?
- Emprunt immobilier à Singapour : quelles conséquences fiscales ?
- Quelles assurances sont obligatoires avec un prêt immobilier ?
- Comment souscrire un prêt immobilier à Singapour étape par étape ?
- Pourquoi les taux singapouriens évoluent avec le contexte mondial ?
- Les taux immobiliers de Singapour face aux autres marchés asiatiques
- Ce qu'il faut vraiment surveiller sur les taux en 2026
- Comparer vos options de financement immobilier avec haio+
- Sources
- Questions fréquentes
Taux prêt immobilier Singapour : où en sont les chiffres en 2026 ?
Le marché singapourien du crédit immobilier repose sur trois repères qu'il faut connaître avant de comparer la moindre offre.
Le SORA (Singapore Overnight Rate Average) publié par Trading Economics sur ses échéances 1 mois et 3 mois évolue autour de 1,07 % à 1,25 % en 2026, un niveau nettement plus bas que lors des pics de 2023-2024. Ce repère conditionne directement le coût des prêts indexés, puisque la formule appliquée par les banques reste toujours la même : SORA plus une marge fixée par l'établissement prêteur.
Sur le terrain, les offres observées se répartissent ainsi :
- Packages fixes bancaires (2 à 3 ans) : à partir de 1,35 % à 1,50 % p.a. chez les banques les plus compétitives, selon les relevés de Fairloan Mortgage sur le marché de septembre 2026.
- Packages indexés SORA + spread : généralement entre 1,2 % et 1,6 % p.a., la marge bancaire variant selon le profil de l'emprunteur et la politique commerciale de la banque.
- Prêt concessionnaire HDB : taux fixe unique de 2,60 % p.a. selon les données officielles du HDB, réservé aux acheteurs éligibles d'un logement HDB.
Ce chiffre illustre pourquoi le choix du type de prêt pèse autant que la négociation du spread lui-même.
Comment se forment les taux hypothécaires à Singapour ?
Le SORA a remplacé le SIBOR et le SOR comme référence dominante depuis la réforme engagée par l'Autorité monétaire de Singapour (MAS). Contrairement au SIBOR, qui reposait sur des déclarations bancaires anticipées, le SORA se calcule à partir des transactions réelles du marché interbancaire au jour le jour, ce qui le rend plus transparent et moins manipulable.
La mécanique de tarification suit une logique simple :
- La banque part du SORA composé sur 1 ou 3 mois.
- Elle ajoute un spread fixé contractuellement, souvent entre 0,25 % et 0,80 % selon l'établissement et le profil emprunteur.
- Le taux final client varie donc à chaque révision du SORA, sauf pendant les périodes de package fixe.
Les banques locales, DBS, OCBC et UOB en tête, ajustent leurs marges en fonction de leur propre coût de financement et de la concurrence entre établissements. Les décisions de la Réserve fédérale américaine influencent les conditions mondiales de liquidité, mais la transmission vers Singapour n'est pas mécanique : elle dépend aussi de la liquidité domestique en dollars singapouriens et de l'appétit des banques locales pour de nouveaux prêts.
Autre principe à connaître avant même de discuter un taux avec un conseiller : les banques ne calculent pas votre capacité d'emprunt sur le taux promotionnel affiché, mais sur un taux de stress-test généralement plus élevé, imposé par la MAS pour éviter le surendettement en cas de remontée future des taux.
Quels types de prêts immobiliers existent à Singapour ?
Le choix du produit de financement dépend autant du type de bien acheté que du profil de l'emprunteur.
- Le prêt concessionnaire HDB s'adresse exclusivement à l'achat d'un logement HDB par des acheteurs éligibles, avec un taux fixe de 2,60 % p.a. et un plafond de LTV (loan to value) pouvant atteindre 80 % de la valeur du bien, plus une exigence de fonds propres réduite comparée aux prêts bancaires.
- Les prêts bancaires à taux fixe verrouillent le taux pendant 1 à 5 ans, offrant une prévisibilité budgétaire appréciable, moyennant une période de blocage (lock-in) qui interdit tout remboursement anticipé ou refinancement sans pénalité pendant cette durée.
- Les prêts indexés sur le SORA suivent les mouvements du marché à chaque révision mensuelle ou trimestrielle, avec un potentiel d'économie en période de taux bas, mais une exposition directe si le SORA remonte.
- Les non-résidents font face à des contraintes supplémentaires : un plafond de LTV plus bas, un haircut appliqué sur les revenus étrangers dans le calcul du TDSR, et parfois des exigences documentaires renforcées selon la nationalité et le statut de résidence.
Le choix entre ces options se joue rarement sur le taux seul. Il dépend de l'horizon de revente, de la tolérance au risque et de la nature du bien visé.
LTV, TDSR et MSR : les vraies limites de votre capacité d'emprunt
Le taux d'intérêt détermine le coût du crédit, mais ce sont le LTV, le TDSR et le MSR qui déterminent combien vous pouvez réellement emprunter, indépendamment du taux négocié.
- Le LTV (loan to value) varie selon le nombre de prêts immobiliers en cours : jusqu'à 75 % pour un premier prêt bancaire, puis des plafonds plus stricts pour un deuxième ou troisième prêt en cours, afin de limiter l'endettement des acheteurs multi-propriétaires.
- Le TDSR (Total Debt Servicing Ratio) plafonne l'ensemble des charges de crédit, immobilier et autres dettes confondues, à 55 % du revenu mensuel brut selon les principes établis par la MAS. Ce calcul s'appuie sur un taux de stress-test souvent supérieur de plusieurs points au taux contractuel réellement proposé.
- Le MSR (Mortgage Servicing Ratio), applicable uniquement aux logements HDB et aux Executive Condominiums, plafonne spécifiquement la charge du prêt immobilier à 30 % du revenu brut, une contrainte plus stricte que le TDSR sur ce seul poste de dépense.
Mais si ce couple porte déjà un prêt automobile de 800 S$ par mois, sa capacité réelle pour le crédit immobilier tombe à 5 800 S$, ce qui peut réduire le montant emprunté de plusieurs centaines de milliers de dollars singapouriens selon la durée choisie.
Taux fixe ou SORA : comment trancher sans se tromper ?
Le choix entre taux fixe et taux indexé se résume rarement à « lequel est le plus bas aujourd'hui ». Il dépend de trois critères concrets.
- L'horizon de détention du bien : un fix de 2 ans convient à un acheteur qui prévoit de revendre ou de refinancer rapidement ; un fix de 3 à 5 ans rassure un ménage qui veut budgétiser sur le long terme.
- La tolérance au risque : un prêt SORA expose à des variations mensuelles ou trimestrielles, ce qui suppose une marge de manœuvre financière si le taux remonte.
- L'écart réel entre les offres fixes et indexées disponibles au moment de la signature, pas seulement leur niveau affiché.
Sur ce dernier point, une règle pratique circule souvent chez les courtiers locaux : quand l'écart entre le meilleur taux fixe et le meilleur taux SORA+spread reste dans une fourchette de 0,10 % à 0,30 %, le choix devient presque indifférent sur le plan financier, et la décision doit alors se porter sur la flexibilité recherchée plutôt que sur le taux seul.
Conseil de pro : *Ne comparez jamais deux offres uniquement sur leur taux affiché.
Comment obtenir et négocier le meilleur taux pour votre prêt ?
Décrocher un bon taux à Singapour tient moins à la chance qu'à la préparation du dossier et à la lecture attentive des conditions.
- Rassemblez vos documents financiers en amont : bulletins de salaire des trois à six derniers mois, avis d'imposition, relevés de CPF, et justificatifs de tout autre crédit en cours, car les banques les demanderont systématiquement pour calculer votre TDSR.
- Lisez chaque offre au-delà du taux affiché : vérifiez le spread exact appliqué au SORA, la durée du lock-in, les pénalités de remboursement anticipé et la fréquence de révision du taux.
- Comparez plusieurs banques en parallèle, DBS, OCBC, UOB et d'autres établissements locaux, plutôt que de négocier avec un seul conseiller, ce qui donne un vrai levier de négociation sur le spread final.
- Calculez le seuil de rentabilité avant tout refinancement : selon les analyses de marché locales, un refinancement couvre généralement ses frais juridiques et administratifs quand l'écart de taux dépasse environ 0,25 % à 0,30 % sur un prêt moyen.
Conseil de pro : Demandez toujours à votre banque une simulation avec le taux de stress-test, pas seulement avec le taux promotionnel. C'est ce chiffre, et non le taux affiché, qui déterminera le montant maximal que vous pourrez emprunter.
Comment haio simplifie la comparaison des taux hypothécaires ?
Comparer des dizaines d'offres bancaires à la main prend du temps, et les chiffres changent vite. Haio centralise les taux hypothécaires actualisés à côté des données de transactions HDB et URA croisées, ce qui permet de situer un package dans son contexte réel plutôt que de le lire isolément.
- Simulateur d'accessibilité budgétaire pour estimer sa capacité d'emprunt avant de contacter une banque.
- Historique des transactions vérifiées pour évaluer la valeur réelle du bien visé.
- Suivi des tendances de marché par quartier, utile pour anticiper l'évolution des prix avant de fixer son budget d'emprunt.
Emprunt immobilier à Singapour : quelles conséquences fiscales ?
Singapour n'applique pas de déduction fiscale sur les intérêts d'emprunt pour l'achat d'une résidence principale, contrairement à certains marchés occidentaux. En revanche, la fiscalité immobilière locale pèse sur d'autres aspects de la transaction plutôt que sur le crédit lui-même.
L'Impôt sur les biens immobiliers (Property Tax) s'applique chaque année sur la valeur locative annuelle estimée du bien, avec un barème progressif plus favorable pour une résidence principale occupée par son propriétaire que pour un investissement locatif.
Pour un investisseur qui loue son bien, les intérêts d'emprunt restent en revanche déductibles des revenus locatifs déclarés, ce qui réduit l'assiette imposable sur le loyer perçu. Cette règle ne s'applique pas à la résidence principale, puisqu'elle ne génère pas de revenu locatif imposable.
Quelles assurances sont obligatoires avec un prêt immobilier ?
Deux couvertures accompagnent quasi systématiquement un prêt immobilier à Singapour, quel que soit l'établissement prêteur.
L'assurance décès et invalidité (Mortgage Reducing Term Assurance ou MRTA) couvre le solde restant du prêt en cas de décès ou d'invalidité totale et permanente de l'emprunteur. Pour un prêt HDB Concessionary, l'adhésion au Home Protection Scheme (HPS) géré par le CPF Board est obligatoire pour tout emprunteur utilisant son CPF pour rembourser le prêt, sauf exemption médicale spécifique. Pour un prêt bancaire classique, l'assurance équivalente n'est généralement pas imposée par la loi, mais la plupart des banques la recommandent fortement, voire la conditionnent à certaines conditions de prêt avantageuses.
L'assurance incendie (Fire Insurance) est en revanche obligatoire pour tout logement financé par un prêt, HDB comme bancaire. Elle couvre la structure du bâtiment contre les dommages liés à un incendie et s'ajoute, sans s'y substituer, à une éventuelle assurance habitation couvrant le contenu et les biens personnels, que l'emprunteur reste libre de souscrire séparément.
Il vaut mieux l'intégrer dans le calcul du budget global avant de signer, plutôt que de le découvrir après la simulation initiale.
Comment souscrire un prêt immobilier à Singapour étape par étape ?
La procédure suit un déroulé assez balisé, que le prêt soit bancaire ou concessionnaire HDB.
Cette étape nécessite déjà vos bulletins de salaire récents, vos relevés CPF, vos avis d'imposition et un état de vos dettes en cours.
Une fois l'IPA obtenue et l'option d'achat (Option to Purchase) signée avec le vendeur, vous déposez le dossier complet de demande de prêt, incluant l'acte de vente, une pièce d'identité, et pour un achat HDB, les documents d'éligibilité vérifiés par le HDB lui-même. La banque procède alors à l'évaluation du bien (valuation) pour confirmer que le prix payé correspond à sa valeur de marché, un point qui conditionne directement le montant du LTV accordé.
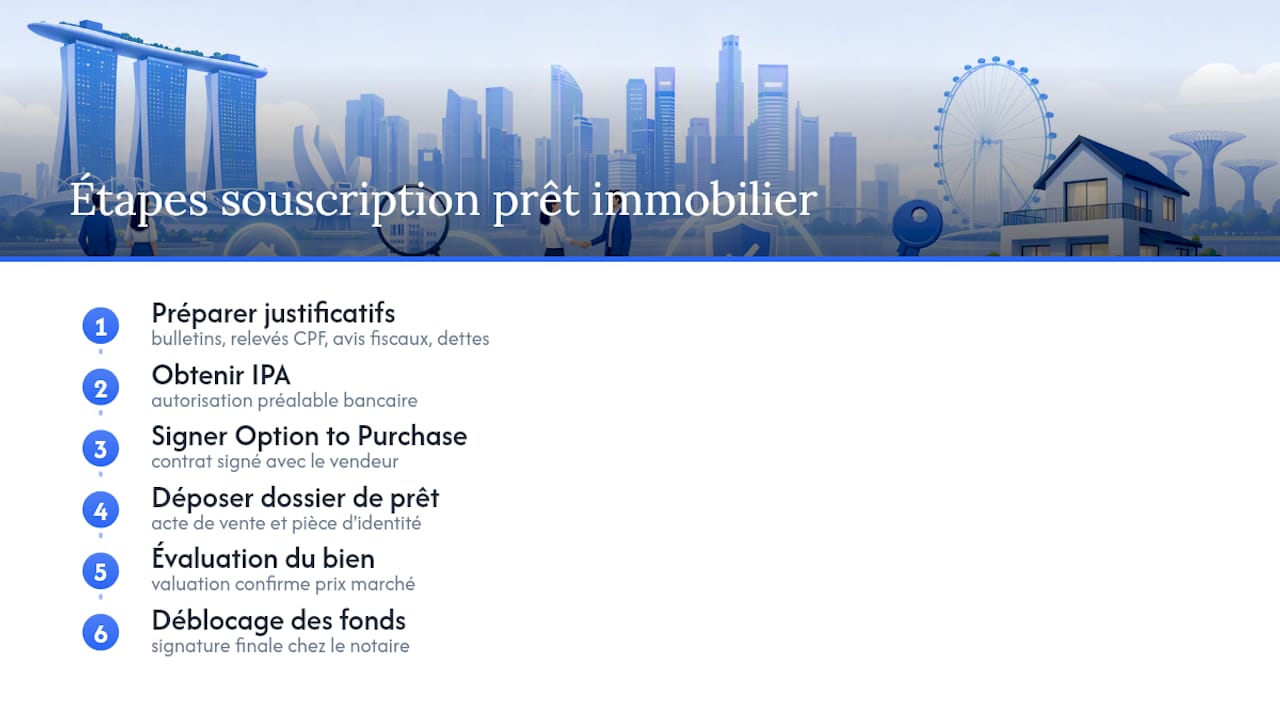
Le déblocage des fonds (loan disbursement) intervient au moment de la signature finale chez le notaire, en coordination avec l'avocat chargé du transfert de propriété.
Pourquoi les taux singapouriens évoluent avec le contexte mondial ?
Les taux hypothécaires singapouriens ne se décident pas en vase clos. Le SORA reflète les conditions de liquidité du marché interbancaire local, mais ce marché reste connecté aux grandes tendances mondiales de financement en dollar américain, puisque Singapour opère une économie ouverte avec un système bancaire fortement intégré aux flux de capitaux internationaux.
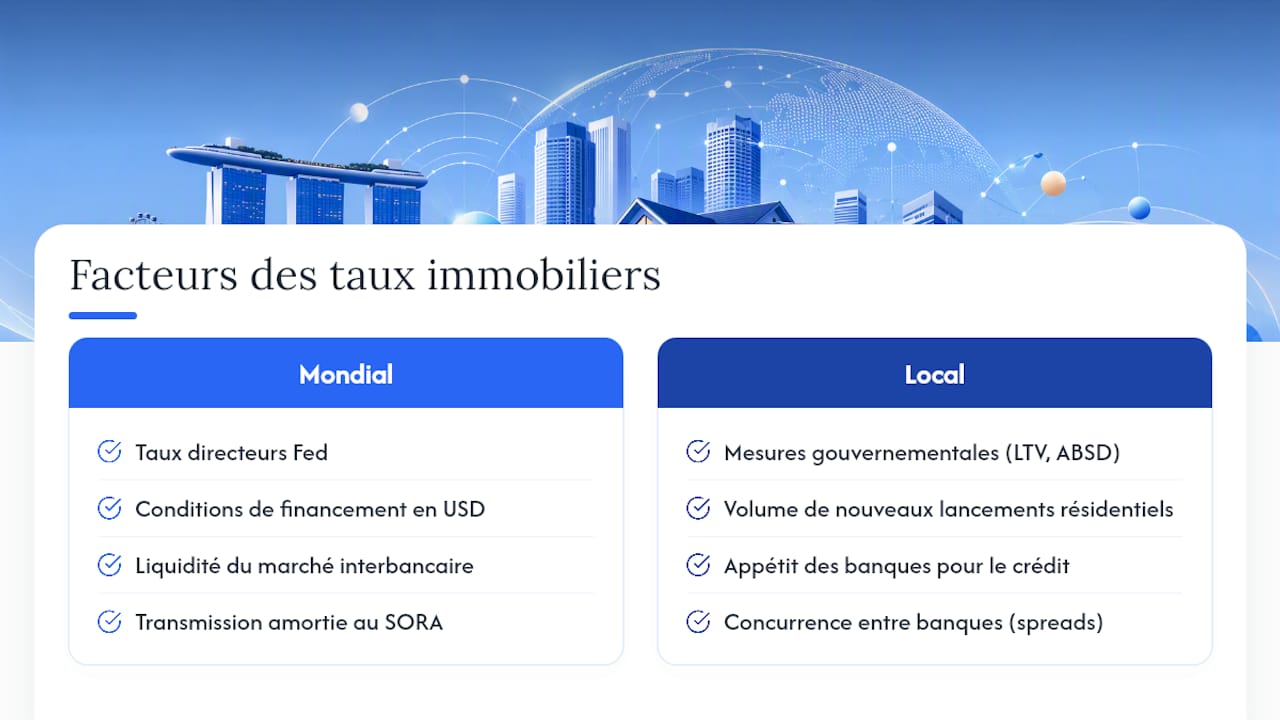
Quand la Réserve fédérale américaine relève ou abaisse ses taux directeurs, l'effet se propage souvent vers Singapour, mais de façon amortie plutôt que mécanique. La transmission dépend de la liquidité disponible en dollars singapouriens et de l'appétit des banques locales pour de nouveaux crédits, ce qui explique pourquoi le SORA peut parfois évoluer avec un décalage ou une amplitude différente par rapport aux taux américains.
Localement, d'autres facteurs pèsent tout autant : la politique de refroidissement du marché immobilier menée par le gouvernement singapourien via les ajustements de LTV et d'ABSD, le volume de nouveaux lancements résidentiels, et la concurrence entre banques locales pour capter des parts de marché sur le crédit immobilier. Une banque en quête de croissance sur ce segment peut ainsi réduire son spread même si le SORA reste stable, simplement pour rester compétitive face à ses concurrentes.
Pour l'emprunteur, cette double influence, mondiale et locale, signifie qu'il vaut mieux suivre les tendances sur plusieurs mois plutôt que de réagir à une variation ponctuelle du SORA avant de s'engager sur un package.
Les taux immobiliers de Singapour face aux autres marchés asiatiques
Comparés à d'autres places financières asiatiques, les taux hypothécaires singapouriens se distinguent par leur stabilité relative et par la transparence de leur référence de marché, le SORA, calculé sur des transactions réelles plutôt que sur des déclarations bancaires.
Hong Kong, dont le système bancaire partage certaines similitudes structurelles avec Singapour, utilise le HIBOR comme référence principale, avec des taux hypothécaires qui ont pu afficher une volatilité plus marquée lors des cycles de resserrement monétaire américain, la devise hongkongaise étant arrimée directement au dollar américain.
Le Japon reste à l'opposé du spectre, avec des taux hypothécaires historiquement bas portés par une politique monétaire ultra accommodante, un contexte macroéconomique qui n'a que peu d'équivalent ailleurs en Asie. La Chine continentale, de son côté, encadre ses taux immobiliers par des directives administratives directes plutôt que par un mécanisme de marché pur.
Pour un emprunteur ou un investisseur comparant plusieurs marchés, Singapour offre un avantage assez net : un cadre réglementaire prévisible, porté par la MAS, et un accès à des données de référence publiques comme le SORA, ce qui simplifie la lecture du coût réel du crédit par rapport à des marchés où la formation des taux reste plus opaque.
Ce qu'il faut vraiment surveiller sur les taux en 2026
Le SORA devrait rester globalement stable à modérément orienté à la baisse en 2026, sauf choc macroéconomique majeur, ce qui profite aux emprunteurs optant pour un prêt indexé plutôt qu'un package fixe verrouillé sur plusieurs années.
Pour un investisseur, la vigilance doit porter davantage sur le TDSR et l'ABSD que sur le taux lui-même, ces deux contraintes réglementaires pesant souvent plus sur la rentabilité qu'une variation de 0,20 % du spread.
Dans tous les cas, gardez une marge de sécurité d'au moins 20 % au dessus de votre mensualité actuelle dans votre budget, pour absorber une remontée du SORA sans mettre votre trésorerie sous tension.
— HAIO
Comparer vos options de financement immobilier avec haio+
Les banques publient leurs grilles tarifaires séparément, ce qui oblige souvent à contacter plusieurs conseillers avant de voir clairement où se situe une offre par rapport au marché. Haio+ regroupe les taux hypothécaires actualisés, les historiques de transactions URA et HDB croisés, et un simulateur d'accessibilité budgétaire au même endroit, pour situer une offre bancaire dans son contexte réel avant de signer quoi que ce soit.
Concrètement, cela sert à vérifier votre capacité d'emprunt sous contrainte TDSR avant de solliciter une approbation de principe, puis à comparer le spread proposé par votre banque aux fourchettes observées sur le marché au même moment. L'abonnement haio+ donne accès à l'ensemble de ces outils premium.
Si vous préparez un achat dans les prochains mois, testez dès maintenant le simulateur d'accessibilité et les taux actualisés sur haio+ pour affiner votre budget avant de rencontrer une banque.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Sources
- Housing loan from HDB – HDB
- Singapore Home Loan Rates September 2026 – Fairloan Mortgage
- Channel NewsAsia — home loan commentary
Questions fréquentes
Quel est le taux de prêt immobilier moyen à Singapour en 2026 ?
selon les relevés de marché de septembre 2026](https://fairloanmortgage.com/mortgage-loan/singapore-home-loan-rates-september-2026/). Le prêt concessionnaire HDB reste fixe à 2,60 % p.a..
Quel est le prix moyen d'un bien immobilier à Singapour ?
Les historiques de transactions vérifiés, croisant les données URA et HDB, restent la référence la plus fiable pour estimer la valeur d'un bien précis plutôt qu'une moyenne nationale peu représentative.
Comment le TDSR limite-t-il mon prêt immobilier ?
Cela signifie que votre capacité d'emprunt peut être inférieure à ce que suggère le taux affiché, surtout si vous portez déjà d'autres dettes.
Faut-il choisir un taux fixe ou un taux indexé sur le SORA ?
Cela dépend de votre horizon de détention et de votre tolérance au risque de variation mensuelle. Quand l'écart entre les meilleures offres fixes et indexées reste faible, la décision se porte davantage sur la flexibilité et les pénalités de sortie que sur le taux lui-même.
Combien coûte l'accès aux outils de simulation de haio ?
L'abonnement haio+ donne accès aux taux hypothécaires actualisés, aux simulateurs d'accessibilité budgétaire et aux historiques de transactions URA/HDB croisés. Les fonctionnalités de base, comme l'estimation de valeur, restent accessibles gratuitement sur haio.