
Le SORA est un indice transactionnel publié par la Monetary Authority of Singapore : il désigne le taux moyen des emprunts overnight interbancaires en dollars singapouriens, et constitue la brique variable de la plupart des prêts hypothécaires depuis la fin du SIBOR et du SOR. Un prêt SORA additionne cet indice, composé sur une période donnée, à une marge fixe fixée par la banque, ce qui rend vos mensualités sensibles aux mouvements du marché monétaire. En pratique, ce type de prêt convient surtout aux emprunteurs qui acceptent une part de variabilité et disposent d'une réserve de trésorerie ; les profils plus averses au risque se tournent plutôt vers un taux fixe, au moins pour une partie de leur financement.
En bref:
- Le SORA, index basé sur des transactions réelles, remplace le SIBOR et le SOR pour la plupart des prêts immobiliers à Singapour, offrant une meilleure transparence.
- La mensualité d’un prêt SORA fluctue selon la valeur de l’indice, avec un écart pouvant dépasser plusieurs centaines de dollars en fonction de la variation du marché.
- La fréquence de révision du taux (1M, 3M ou 6M) influence la stabilité ou la réactivité de la mensualité face aux mouvements du marché.
- Le choix entre SORA variable et taux fixe dépend principalement de la tolérance au risque, de la durée de détention et de la capacité à gérer la variabilité des mensualités.
- Anticiper une modération du SORA à environ 1,0 à 1,5 % en 2026 permet d’évaluer le montant de réserve nécessaire pour absorber d’éventuelles hausses futures.
Table des matières
- Comprendre le taux SORA immobilier et son mode de calcul
- Comment le SORA fait varier votre mensualité au quotidien
- SORA 1M, 3M ou 6M : stabilité ou réactivité ?
- SORA ou taux fixe : la méthode pour trancher
- SORA en 2026 : quelles tendances suivre pour votre prêt
- Les outils haio pour suivre votre prêt indexé sur le SORA
- Ce que retient Haio pour les emprunteurs singapouriens
- Simulez l'impact du SORA sur votre prêt avec haio+
- Sources
- Questions fréquentes
Comprendre le taux SORA immobilier et son mode de calcul
Le SORA (Singapore Overnight Rate Average) correspond à la moyenne pondérée par le volume des transactions overnight non garanties en dollars singapouriens. La Monetary Authority of Singapore le publie chaque jour ouvré, ce qui en fait un indice ancré dans des échanges réels plutôt que dans des déclarations d'intention des banques, comme c'était le cas pour ses prédécesseurs.
Le SIBOR (Singapore Interbank Offered Rate) et le SOR (Swap Offer Rate) reposaient sur des estimations soumises par un panel de banques, une méthode jugée vulnérable à la manipulation à l'échelle mondiale après les scandales sur le LIBOR. Les régulateurs internationaux, dont l'OICV/IOSCO, recommandent depuis des indices fondés sur des transactions vérifiables. C'est cette logique qui a poussé Singapour à basculer entièrement vers le SORA depuis 2021.
Dans un prêt immobilier, le SORA n'est jamais utilisé brut : il est « composé » sur une période de référence, généralement 1 mois (1M), 3 mois (3M) ou plus rarement 6 mois. Ce compounding cumule les taux journaliers publiés sur la période choisie, ce qui donne un taux de référence lissé qui sert de base au calcul de votre mensualité.
Quelques repères utiles pour situer le SORA dans le paysage des taux :
- Il remplace intégralement le SIBOR et le SOR depuis leur cessation.
- Il est calculé à partir de transactions réelles, pas de cotations déclaratives.
- Sa publication quotidienne permet de suivre son évolution presque en temps réel.
- Les banques y ajoutent un spread fixe pour construire leur offre de prêt.
Comment le SORA fait varier votre mensualité au quotidien
Un prêt indexé sur le SORA se construit toujours de la même façon : taux SORA composé sur la période choisie, plus un spread fixe défini par la banque pour la durée du prêt ou par palier. C'est ce spread, négocié à la signature, qui reste identique d'une révision à l'autre. La partie variable, elle, bouge avec le marché.
Conseil de pro : Demandez systématiquement à votre banque si le spread est fixe sur toute la durée du prêt ou s'il augmente après les premières années : c'est souvent là que se cache le vrai coût à long terme d'un package SORA.
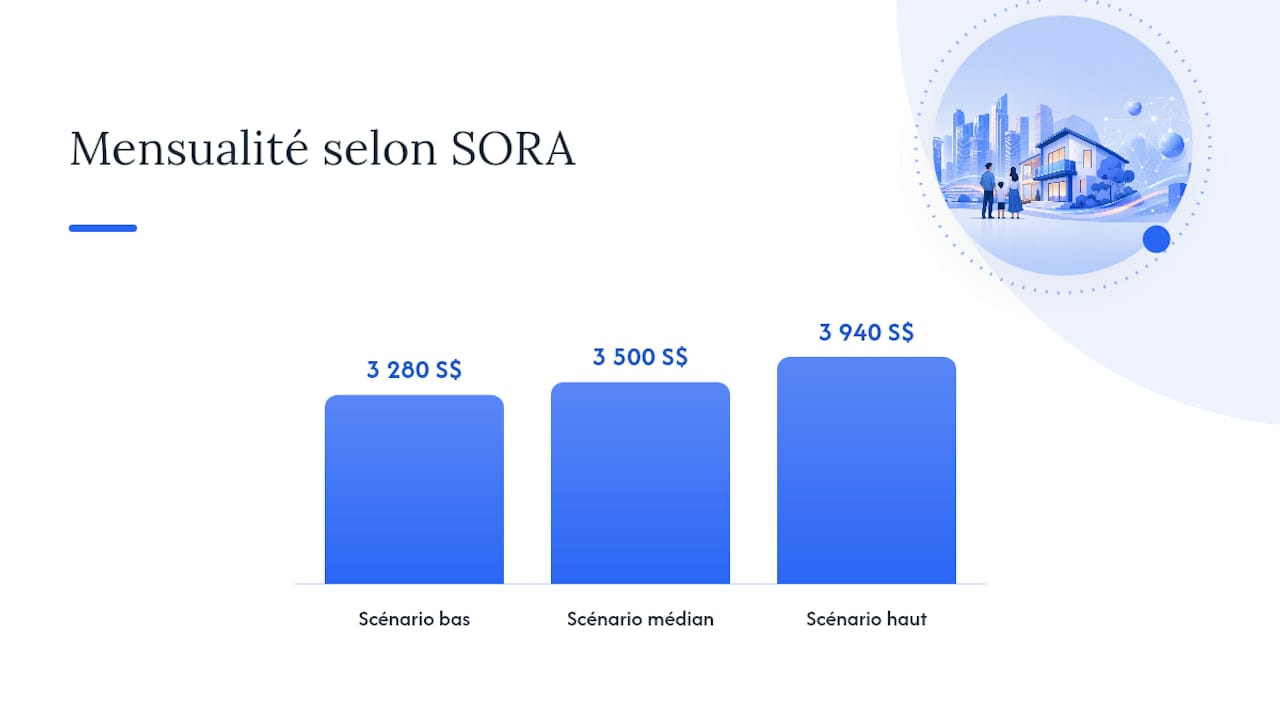
Prenons un prêt de 800 000 SA sur 25 ans pour visualiser l'effet d'une variation du SORA sur la mensualité :
- Scénario bas : SORA composé à 1,0 % + spread de 0,8 % = taux tout compris de 1,8 %, mensualité d'environ 3 280 S$.
- Scénario médian : SORA composé à 1,5 % + spread de 0,8 % = taux de 2,3 %, mensualité proche de 3 500 S$.
- Scénario haut : SORA composé à un niveau élevé + spread de 0,8 % = taux plus élevé, mensualité autour de 3 940 S$.
Entre ces scénarios de bas à haut, l'écart mensuel peut dépasser plusieurs centaines de dollars, uniquement lié au mouvement de l'indice. C'est ce genre d'écart que MoneySense invite les emprunteurs à anticiper en conservant une marge de sécurité budgétaire suffisante pour absorber plusieurs mois de hausse sans mettre leur trésorerie sous tension.
La fréquence de révision dépend de la variante choisie : un package 1M révise chaque mois, un package 3M tous les trimestres. Avant de signer, vérifiez les clauses de conversion vers un taux fixe, les pénalités de remboursement anticipé et les conditions de refinancement, trois points qui déterminent votre marge de manœuvre si le contexte de taux change.
SORA 1M, 3M ou 6M : stabilité ou réactivité ?
Le choix entre les variantes temporelles du SORA revient à arbitrer entre réactivité au marché et prévisibilité des mensualités. Aucune des trois n'est meilleure dans l'absolu, elles correspondent à des profils d'emprunteurs différents.
- SORA 1M : réinitialisation mensuelle, donc le taux capte très vite une baisse (bonne nouvelle en période de détente monétaire) mais aussi une hausse.
- SORA 3M : lissage sur 90 jours, ce qui atténue les pics de court terme et donne une mensualité plus stable d'un mois à l'autre.
- SORA 6M : lissage encore plus long, proposé par certaines banques sur des produits spécifiques, avec une réactivité minimale aux à-coups du marché.
Un emprunteur qui suit les taux de près et peut ajuster son budget mois par mois tire parti du 1M lorsque la tendance est baissière. À l'inverse, un foyer avec des revenus fixes et peu de marge de manœuvre budgétaire se sent souvent plus à l'aise avec un 3M, qui évite les surprises trop fréquentes tout en restant moins coûteux qu'un taux fixe équivalent la plupart du temps.
Conseil de pro : Si vous hésitez entre 1M et 3M, regardez la tendance des trois derniers mois du SORA publiée par la MAS plutôt que sa valeur du jour : c'est la trajectoire qui doit guider votre choix, pas l'instantané.
SORA ou taux fixe : la méthode pour trancher
La question n'est pas de savoir lequel des deux taux est objectivement supérieur. MoneySense le rappelle explicitement : le choix se résume à un arbitrage entre coût potentiellement plus bas et certitude budgétaire. Voici comment structurer votre décision.
- Évaluez votre horizon de détention. Un bien conservé plus de cinq ans absorbe mieux les cycles de hausse et de baisse du SORA qu'un achat destiné à être revendu ou refinancé rapidement.
- Mesurez votre tolérance réelle au risque. Si une hausse de mensualité de plusieurs centaines de dollars par mois perturberait votre budget familial, un taux fixe partiel ou total mérite d'être considéré sérieusement.
- Vérifiez votre cash buffer. Une réserve équivalente à plusieurs mensualités vous permet de traverser une phase de SORA élevé sans stress financier.
- Posez les bonnes questions au prêteur : fréquence exacte du compounding, niveau du spread et son évolution dans le temps, conditions et frais de conversion vers un fixe, pénalités de sortie anticipée.
- Repérez les signaux d'alerte : un spread anormalement bas les deux premières années suivi d'un saut important, une clause de conversion coûteuse, ou l'absence de simulation claire sur le coût total du crédit.
Pour comparer objectivement deux offres, calculez le coût total sur votre horizon de détention plutôt que la seule mensualité initiale, en simulant plusieurs trajectoires de SORA. Un simulateur comme celui proposé par haio permet de visualiser ce coût cumulé sur plusieurs scénarios sans avoir à reconstruire les calculs de compounding à la main.
SORA en 2026 : quelles tendances suivre pour votre prêt
Les analyses de marché disponibles pour 2026 évoquent une modération du SORA par rapport aux pics observés lors des cycles de resserrement monétaire précédents, avec des projections qui situent l'indice dans une fourchette basse comprise entre environ 1,0 % et 1,5 % selon les modèles bancaires. Cette modération rend les packages SORA plus compétitifs face aux offres à taux fixe pour une partie des emprunteurs, sans pour autant supprimer le risque de remontée en cas de choc macroéconomique.
Plusieurs indicateurs méritent une surveillance régulière, y compris pour un emprunteur qui n'envisage pas de renégocier dans l'immédiat :
- Les communiqués de politique monétaire de la MAS, qui influencent indirectement la trajectoire du SORA.
- Les taux swap en dollars singapouriens, souvent annonciateurs des mouvements à venir.
- Les annonces macroéconomiques régionales et mondiales qui affectent la liquidité en SGD.
- Les évolutions des spreads proposés par les banques locales sur les nouveaux packages.
Des facteurs macro comparables jouent d'ailleurs un rôle similaire sur d'autres marchés, où les taux immobiliers évoluent au gré des indicateurs monétaires, ce qui confirme la logique globale reliant coût du crédit et conditions de marché plutôt qu'une dynamique isolée à Singapour.
Les outils haio pour suivre votre prêt indexé sur le SORA
Gérer un prêt SORA suppose de pouvoir rejouer plusieurs scénarios sans reprendre une feuille de calcul à chaque mise à jour de l'indice. La plateforme haio met à disposition des emprunteurs plusieurs outils pensés pour cet usage précis :
- Une estimation instantanée de la valeur du bien, utile pour recalculer votre ratio prêt/valeur avant une décision de refinancement.
- Des historiques de transactions URA et HDB vérifiés, pour situer votre projet dans le marché réel de votre quartier.
- Des taux hypothécaires actualisés, permettant de comparer rapidement les packages SORA disponibles.
- Un accès aux tendances de marché en temps réel, utile pour anticiper l'évolution du spread proposé par les banques.
Simuler trois scénarios (pessimiste, médian, optimiste) sur douze à trente-six mois avec ce type d'outil aide à calibrer la taille du cash buffer nécessaire avant de signer, plutôt que de la fixer au hasard. C'est un exercice simple qui change concrètement la façon d'aborder la négociation avec votre banque.
Ce que retient Haio pour les emprunteurs singapouriens
Le réflexe le plus utile face à un prêt SORA n'est pas de deviner la direction du taux, mais de dimensionner sa réserve de trésorerie avant de signer, en visant l'équivalent de plusieurs mensualités au taux le plus haut de vos scénarios. Le SORA n'est ni un piège ni une aubaine automatique : c'est un instrument transparent qui transfère une partie du risque de marché à l'emprunteur, en échange d'un coût souvent plus bas qu'un fixe sur la durée.
Suivre les publications de la MAS chaque trimestre, plutôt qu'au jour le jour, suffit pour la plupart des profils. Testez vos hypothèses avec des scénarios chiffrés avant chaque échéance de révision, cela évite les décisions prises dans l'urgence.
— HAIO
Simulez l'impact du SORA sur votre prêt avec haio+
Haio+ va plus loin que les outils gratuits : l'abonnement donne accès à des simulations approfondies de l'impact du SORA sur votre mensualité, à des historiques complets de transactions URA et HDB, et à des alertes personnalisées lorsque les taux hypothécaires bougent sur le marché. Pour un emprunteur SORA, cela signifie pouvoir rejouer ses scénarios de compounding sans reconstruire des tableaux à chaque publication de la MAS, et repérer une fenêtre de refinancement favorable avant qu'elle ne se referme. L'abonnement est proposé à 499 S$ par an. Essayez haio+ pour simuler dès maintenant vos propres scénarios de taux et ajuster votre cash buffer en conséquence.
Cet article constitue une information générale et ne remplace pas l'avis d'un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d'agir sur la base de ce contenu.
Sources
Questions fréquentes
Quel est le taux SORA actuel à Singapour ?
Le SORA évolue chaque jour ouvré : la valeur exacte du jour se consulte directement sur la page officielle de la Monetary Authority of Singapore, qui publie la série complète. Les packages bancaires affichent en général le SORA composé 1M ou 3M plutôt que le taux journalier brut.
Le taux SORA va-t-il baisser en 2026 ?
Les projections disponibles évoquent une modération du SORA, avec des scénarios situant l'indice dans une fourchette basse autour de 1,0 % à 1,5 % selon les modèles bancaires. Ces projections restent indicatives et dépendent des conditions macroéconomiques mondiales.
Vaut-il mieux choisir un SORA 1M ou 3M ?
Le 1M réagit plus vite aux baisses comme aux hausses, ce qui convient à un emprunteur qui suit le marché de près. Le 3M lisse les variations sur 90 jours et offre des mensualités plus stables, un choix souvent préféré par les foyers à budget serré.
Quel est le taux hypothécaire SORA 3M actuel des grandes banques ?
Les taux 3M SORA varient selon la banque et le spread appliqué, et changent régulièrement en fonction des conditions de marché. Comparez les offres actualisées directement via un simulateur comme celui de haio, qui centralise les taux hypothécaires disponibles à Singapour.
Le SORA est-il plus risqué qu'un taux fixe ?
Le SORA introduit une variabilité que le taux fixe n'a pas, mais il n'est pas intrinsèquement plus risqué, seulement différent dans la répartition du risque. MoneySense présente ce choix comme un arbitrage entre coût potentiel et certitude budgétaire, pas comme une hiérarchie absolue entre les deux options.