
Sí, se puede vender un HDB con hipoteca activa: el trámite se inicia en el HDB Resale Portal con SingPass, y el requisito ineludible es liquidar o redimir el préstamo pendiente en la cita de finalización (completion). Antes de fijar precio conviene calcular el efectivo neto real, porque el reembolso de los fondos CPF usados y el interés acumulado (CPF accrued interest) se descuentan del importe antes de que el vendedor vea un céntimo.
En resumen:
- Solo es necesario liquidar la hipoteca activa en la cita de finalización, asegurando que el banco emita el certificado de saldo antes de la fecha.
- La reventa requiere restar al precio de venta el saldo vivo del préstamo, el reembolso de los fondos CPF y sus intereses acumulados, ya que afectan el efectivo final.
- La coordinación con el banco para la cancelación de la hipoteca participa en un proceso que puede retrasarse si faltan documentos o si los plazos de aviso no se respetan.
- Es fundamental obtener una valoración actualizada antes de poner precio, sumando la hipoteca pendiente, el reembolso CPF y honorarios, para evitar cobrar demasiado bajo.
- La herramienta de haio ayuda a proyectar el efectivo neto y valorar escenarios, pero no reemplaza el certificado del banco ni el asesoramiento legal en la transacción.
Tabla de contenidos
- Cómo vender un HDB con hipoteca paso a paso
- Cómo calcular el dinero neto después de saldar la hipoteca
- Cómo coordinar el discharge of charge con el banco
- Cómo fijar un precio que cubra la hipoteca y deje margen
- ¿Conviene vender con agente o por cuenta propia?
- ¿Cuánto tarda la venta y qué hacer si se demora?
- Cómo las herramientas de haio ayudan a proyectar el resultado de la venta
- Qué implica saldar la hipoteca exactamente en la finalización
- Qué documentos legales necesitas revisar antes de vender
- Qué impuestos y cargas fiscales debes prever al vender
- Cómo negociar cuando la hipoteca todavía está activa
- Penalizaciones por liquidar la hipoteca antes de tiempo
- Prioridades antes de comprometerte a vender
- Calcula tu resultado neto antes de aceptar una oferta
- Fuentes
- Preguntas frecuentes
Cómo vender un HDB con hipoteca paso a paso
El proceso de venta con hipoteca sigue una secuencia fija que administra HDB de principio a fin. Saltarse el orden, o retrasar un aviso al banco, es lo que más alarga los plazos.
- Registrar la «Intent to Sell» en el HDB Resale Portal con SingPass. Este paso activa oficialmente el proceso de reventa y permite que el piso aparezca disponible para recibir ofertas.
- Aceptar una oferta y firmar el Option to Purchase (OTP), el documento que fija el precio y el plazo para que el comprador ejerza la opción.
- Enviar la solicitud de reventa en el portal, adjuntando los documentos que HDB solicita, e indicar el préstamo hipotecario vigente para que quede reflejado en la aprobación.
- Coordinar con el abogado y el banco el mecanismo de pago que liquidará la hipoteca el mismo día de la finalización, usando parte del precio de venta.
- Confirmar la fecha de completion y asistir a la cita, en la que se transfiere el título y se cancela la carga hipotecaria de forma simultánea.
Cada uno de estos pasos depende del anterior. Un banco que tarda en emitir el certificado de saldo puede obligar a reprogramar toda la cita.
Cómo calcular el dinero neto después de saldar la hipoteca
El precio de venta no es lo que el vendedor se lleva a casa. Antes de recibir efectivo, hay que restar tres partidas obligatorias, y el orden en que se aplican importa.
- Saldo vivo del préstamo: hay que pedirlo al banco por escrito, con el desglose de capital, intereses y cargos administrativos pendientes.
- Reembolso de los fondos CPF: todo lo retirado de la cuenta CPF Ordinary Account para pagar el piso debe devolverse a esa cuenta en el momento de la venta, según explica el CPF Board.
- CPF accrued interest: el interés que ese dinero habría generado si nunca se hubiera retirado también se reembolsa, y reduce el efectivo disponible tras la venta.
Consejo profesional: Muchos vendedores subestiman el peso del interés acumulado del CPF porque crece de forma silenciosa año tras año; pedir la cifra exacta al CPF Board antes de negociar el precio evita sorpresas desagradables el día de la firma.
Un ejemplo simplificado ayuda a visualizarlo. Si el piso se vende por 550.000 $, el saldo hipotecario pendiente es de 200.000 $, el reembolso de capital CPF retirado es de 120.000 $ y el interés acumulado asciende a 30.000 $, el vendedor recibe en efectivo 200.000 $ antes de comisiones y gastos legales.
Cómo coordinar el discharge of charge con el banco
La liberación de la hipoteca (discharge of charge) es el trámite que permite transferir el piso libre de cargas. El proceso varía según quién financia el préstamo.
- Préstamo con HDB: la propia junta gestiona la cancelación de la carga como parte del flujo de reventa, sin que el vendedor tenga que contactar a un tercero.
- Préstamo con banco comercial: hay que avisar formalmente a la entidad, que necesita tiempo para preparar el certificado de saldo y la documentación de discharge antes de la cita de completion, tal como detalla la guía de HDB sobre préstamos hipotecarios.
- Plazo recomendado de aviso: solicitar el saldo vivo con dos o tres semanas de antelación reduce el riesgo de que la firma se suspenda por falta de papeles.
- Documentos que pedir al banco: certificado de saldo actualizado, carta de autorización para que el abogado actúe como apoderado en completion, y confirmación del importe exacto a transferir el día de la firma.
Si la hipoteca es bancaria, el abogado del vendedor suele ser quien centraliza esta comunicación, pero conviene que el propietario verifique personalmente que el aviso se envió a tiempo.
Cómo fijar un precio que cubra la hipoteca y deje margen
Fijar precio a ciegas es el error más caro en una reventa con hipoteca activa. Una valoración desactualizada puede dejar al vendedor con un neto insuficiente para cubrir sus obligaciones.
- Solicitar una valoración de mercado fiable antes de publicar el piso, siguiendo la guía de valoración de HDB, que explica cómo se determina el valor de reventa.
- Sumar al precio objetivo el saldo hipotecario pendiente, el reembolso CPF con su interés acumulado, la comisión del agente (si aplica) y los honorarios legales.
- Modelar varios escenarios de precio con herramientas que permiten proyectar cómo cambia el efectivo neto si el piso se vende un 3 % o un 5 % por debajo del precio inicial.
Una valoración profesional que incorpore datos locales recientes aumenta la probabilidad de vender dentro del plazo esperado, según indica la propia guía de valoración de HDB.
¿Conviene vender con agente o por cuenta propia?
Un agente inmobiliario asume tareas que muchos vendedores subestiman: coordinar con el banco para el discharge, filtrar compradores realmente cualificados y revisar el papeleo antes de la firma. La guía de HDB para agentes refleja por qué el mercado recurre tanto a ellos: la coordinación entre comprador, banco y HDB es la fuente más común de errores administrativos.
Vender por cuenta propia ahorra la comisión, pero traslada ese riesgo al vendedor. Antes de contratar a alguien, pregúntale:
- ¿Cuántas reventas con hipoteca activa has cerrado en los últimos doce meses?
- ¿Cómo coordinas el aviso al banco para el certificado de saldo?
- ¿Qué pasa si el completion se retrasa por documentación bancaria incompleta?
¿Cuánto tarda la venta y qué hacer si se demora?
El registro en el HDB Resale Portal y la coordinación bancaria suelen tomar varias semanas entre la aceptación de la oferta y la cita de completion. Los retrasos más frecuentes vienen de certificados de saldo bancario que llegan tarde o de documentación CPF incompleta.
- Solicita el saldo vivo al banco en cuanto aceptes una oferta, no cuando ya esté fijada la fecha de completion.
- Revisa que la solicitud de reventa incluya todos los datos del préstamo antes de enviarla al portal.
- Si el piso no se vende en varios meses, reevalúa el precio con una nueva valoración en lugar de mantenerlo fijo por orgullo.
- En casos específicos de propietarios mayores, el Lease Buyback Scheme (LBS) puede ser una alternativa a explorar junto a HDB, aunque no sustituye a una venta convencional para todos los perfiles.
Cómo las herramientas de haio ayudan a proyectar el resultado de la venta
haio ofrece valoración automatizada, chequeos de asequibilidad y monitorización de tasas hipotecarias, tres piezas que encajan directamente en este proceso. Si además consideras refinanciar antes de vender, la monitorización de tasas permite comparar condiciones vigentes en el mercado. Estas herramientas apoyan la decisión, pero no sustituyen el certificado de saldo oficial del banco ni el asesoramiento de un abogado en los pasos legales finales.
Qué implica saldar la hipoteca exactamente en la finalización
El día de completion no es negociable en cuanto al orden de pagos: primero se liquida la hipoteca pendiente, después se reembolsan los fondos CPF con su interés acumulado, y solo entonces el vendedor recibe el remanente en efectivo. Este orden está fijado por el marco legal que administra HDB junto con el CPF Board, y difiere de otros mercados donde el vendedor solo responde ante el banco.
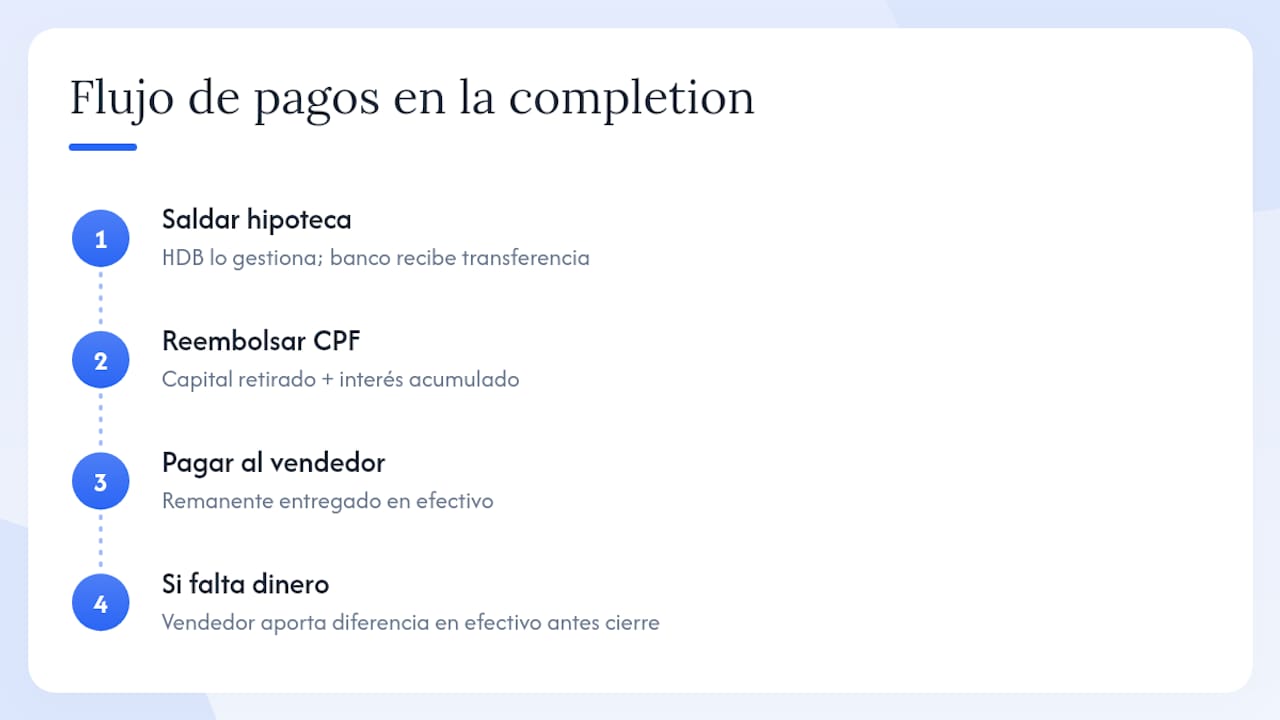
Si el préstamo es con HDB, la propia junta gestiona la liquidación como parte interna del proceso de completion, sin trámites adicionales para el vendedor. Si el préstamo es bancario, el abogado que representa al vendedor recibe instrucciones para transferir directamente al banco la parte del precio que cubre el saldo pendiente, antes de que el resto se distribuya. Esa transferencia ocurre el mismo día de la firma, coordinada entre el abogado del comprador, el del vendedor y el banco.
Un detalle que sorprende a muchos propietarios: si el precio de venta no alcanza para cubrir el saldo hipotecario completo, el vendedor debe aportar la diferencia en efectivo antes de que la transacción pueda cerrarse. Por eso una valoración realista, hecha con antelación, no es un trámite opcional sino la base de todo el cálculo financiero de la venta.
Qué documentos legales necesitas revisar antes de vender
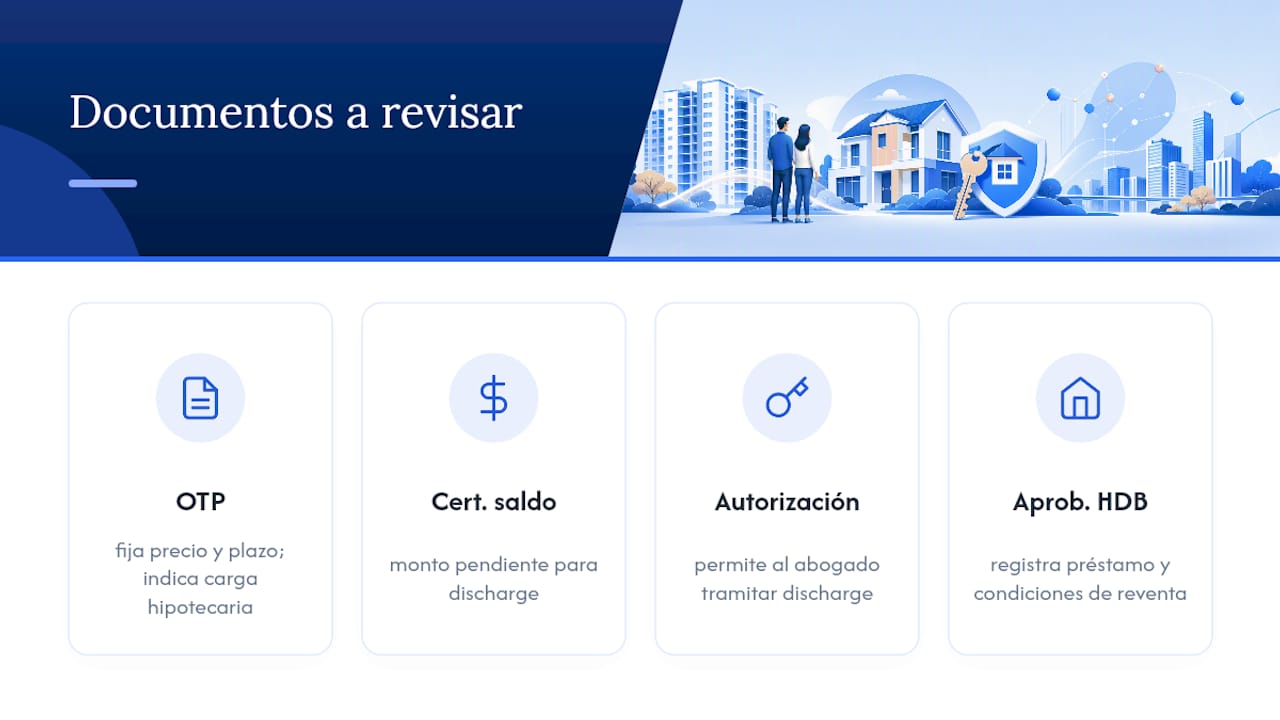
La documentación de una reventa con hipoteca activa incluye piezas que van más allá del contrato de compraventa estándar. El Option to Purchase (OTP) fija el precio y el plazo de ejercicio, pero también debe reflejar con precisión si el piso tiene una carga hipotecaria pendiente, porque eso condiciona los tiempos de completion.
El certificado de saldo del banco, mencionado en la sección de discharge, es en la práctica un documento legal que el abogado incorpora al expediente de la venta. Sin él, no se puede calcular la cantidad exacta que debe transferirse al banco el día de la firma. La carta de autorización que permite al abogado actuar como apoderado ante el banco también forma parte de este paquete, y sin ella el banco puede negarse a liberar la documentación de discharge a tiempo.
Además, hay que revisar la aprobación de reventa que emite HDB a través del portal, donde queda registrado el préstamo pendiente y las condiciones de la transacción. Cualquier discrepancia entre esta aprobación y los datos que maneja el banco puede retrasar la cita de completion. Contar con un abogado familiarizado con reventas HDB no es un lujo: es quien concilia estos documentos entre el banco, el comprador y la propia junta de vivienda antes de que se fije la fecha final.
Qué impuestos y cargas fiscales debes prever al vender
Singapur no aplica un impuesto sobre las ganancias de capital a la venta de una vivienda residencial, lo que simplifica bastante el panorama fiscal frente a otros mercados. Eso no significa que la operación esté exenta de todo coste asociado.
El Seller's Stamp Duty (SSD) solo se aplica cuando el piso se vende dentro de un periodo mínimo de ocupación desde la compra, y no afecta a la mayoría de vendedores de HDB que ya cumplieron el Minimum Occupation Period exigido antes de poder revender. Conviene verificar tu situación concreta antes de asumir que no aplica, especialmente si compraste el piso hace pocos años bajo condiciones específicas.
Los honorarios legales y la comisión del agente, si decides contratar uno, sí son costes reales que hay que restar del precio de venta para llegar al efectivo neto, junto con el saldo hipotecario y el reembolso CPF descritos antes. Ninguno de estos conceptos es técnicamente un «impuesto», pero funcionan como deducciones obligatorias en la práctica. Si tienes dudas sobre tu situación fiscal específica, especialmente si posees más de una propiedad, consultar con un asesor fiscal o con un abogado especializado en transacciones inmobiliarias evita sorpresas de última hora.
Cómo negociar cuando la hipoteca todavía está activa
Negociar con una hipoteca pendiente exige transparencia desde el primer contacto con el comprador. Ocultar que existe un saldo hipotecario activo no es viable: la aprobación de reventa en el HDB Resale Portal lo refleja automáticamente, y el comprador y su abogado lo verán durante la debida diligencia.
Lo que sí puedes negociar es el margen sobre el saldo pendiente. Si el saldo hipotecario y el reembolso CPF suman una cifra ajustada frente al precio de mercado, tienes menos margen para bajar el precio durante la negociación sin acabar aportando dinero de tu bolsillo. Comunicar esto con claridad al agente, si trabajas con uno, ayuda a fijar expectativas realistas sobre hasta dónde puedes ceder.
El plazo de completion también es negociable, dentro de lo que permite el banco. Si necesitas más tiempo para coordinar el discharge con una entidad bancaria lenta en emitir documentación, es mejor negociarlo con el comprador antes de firmar el Option to Purchase, no después. Un comprador informado desde el principio sobre que existe una hipoteca activa, y sobre los plazos que eso implica, suele ser más flexible que uno que se entera a mitad de proceso.
Penalizaciones por liquidar la hipoteca antes de tiempo
Los préstamos de HDB generalmente no llevan penalización por reembolso anticipado en una reventa, pero conviene confirmarlo directamente con la junta al iniciar el trámite.
Los préstamos bancarios sí pueden incluir cláusulas de penalización, especialmente si el paquete de tasas tiene un periodo de bloqueo (lock in period) vigente en el momento de la venta. Esta penalización suele calcularse como un porcentaje del saldo pendiente y se descuenta directamente del efectivo que recibirías en completion, igual que el saldo hipotecario y el reembolso CPF.
Si tu préstamo bancario tiene un periodo de bloqueo activo, pide al banco por escrito el desglose exacto de esta cesión antes de fijar el precio de venta, de la misma manera que solicitas el certificado de saldo. Esta penalización debe sumarse a las partidas que el precio de venta necesita cubrir, junto a la comisión del agente y los honorarios legales mencionados antes. Ignorar esta cifra al calcular tu neto es uno de los errores más costosos que puede cometer un vendedor con hipoteca bancaria activa.
Prioridades antes de comprometerte a vender
Pide el saldo vivo al banco, registra la «Intent to Sell» y coordina el discharge cuanto antes: son las tres tareas de la primera semana. Calcula el neto real, incluido el CPF accrued interest, antes de aceptar cualquier oferta.
— HAIO
Calcula tu resultado neto antes de aceptar una oferta
haio es la alternativa práctica cuando necesitas cifras concretas antes de negociar, no después: sus herramientas de valoración y chequeo de asequibilidad proyectan el efectivo neto real descontando saldo hipotecario y reembolso CPF, algo que ni un anuncio de portal inmobiliario ni una estimación a ojo pueden darte. La monitorización de tasas hipotecarias también ayuda si estás valorando refinanciar antes de vender en lugar de asumir una posible penalización por bloqueo de tasa. Dicho esto, haio no sustituye al certificado de saldo oficial de tu banco ni al abogado que gestiona el discharge: úsalo para llegar preparado a esas conversaciones, no como paso final. Visita haio y modela tu escenario de venta antes de fijar precio.
Fuentes
Preguntas frecuentes
¿Cuánto dinero recibiré al vender mi HDB?
Depende del precio de venta menos el saldo hipotecario pendiente, el reembolso de fondos CPF con su interés acumulado, y comisiones o gastos legales; conviene calcular estas partidas antes de aceptar una oferta.
¿Puedo vender mi HDB sin agente?
Sí, es posible gestionar la venta directamente en el HDB Resale Portal, aunque tendrás que coordinar tú mismo el aviso al banco, el papeleo con HDB y el filtrado de compradores.
¿Qué pasa si no vendo mi HDB en varios meses?
Si el piso no se vende en el plazo esperado, conviene revisar el precio con una nueva valoración y relistarlo; en casos de propietarios mayores, HDB ofrece también el Lease Buyback Scheme como alternativa a valorar.
¿El CPF accrued interest se paga siempre al vender?
Sí, si usaste fondos CPF para comprar el piso, tanto el capital retirado como el interés acumulado se reembolsan a tu cuenta CPF en el momento de la venta, antes de recibir efectivo.
¿Hay penalización por liquidar la hipoteca antes de tiempo?
Los préstamos de HDB generalmente no la tienen, pero los préstamos bancarios con un periodo de bloqueo vigente sí pueden incluir un cargo por reembolso anticipado que se descuenta del neto de la venta.