
在新加坡,选产权类型的关键不是"哪个更好",而是你打算持有多久。长期自住或计划留给下一代,永久产权通常更稳妥;持有期在5到15年、看重现金流与杠杆效率的买家,99年地契往往性价比更高,前提是剩余年限足够充裕。同区可比单位中,永久产权通常贵10%到20%,而当剩余年限跌破60年左右的门槛,贷款额度和转售买家池都会明显收窄。
简述:
- 永久产权比99年地契价格高出10%到20%,但在剩余年限低于60年时,贷款额度和转售买家会大幅减少。
- 99年地契在前期涨幅可能快于永久产权,因入场价较低,但随着剩余年限缩短,估值折扣会逐渐加大。
- 选择产权类型应基于持有时间,将长远持有视为永久产权优势,短期或投资流动性更适合99年地契。
- 购房前应核实剩余年限、银行贷款条件和公积金提取额度,避免因细节疏忽导致未来风险。
- 利用模拟工具可以更直观地评估不同产权和持有期的财务影响,助力做出符合个人需求的决策。
目录
- 永久产权 vs 99年:关键差异速览
- 新加坡市场证据:价格与剩余年限的实证表现
- 如何判断你该选哪一种:以持有期为决策框架
- 购买前必须核实的清单
- 想要个人化模拟?访问 haio 做免费评估
- 三类买家,三种取舍
- 想要个人化模拟?访问 haio 做免费评估
- 来源
永久产权 vs 99年:关键差异速览
产权类型比较不能只看标签,要拆开看每个维度对你的实际影响。
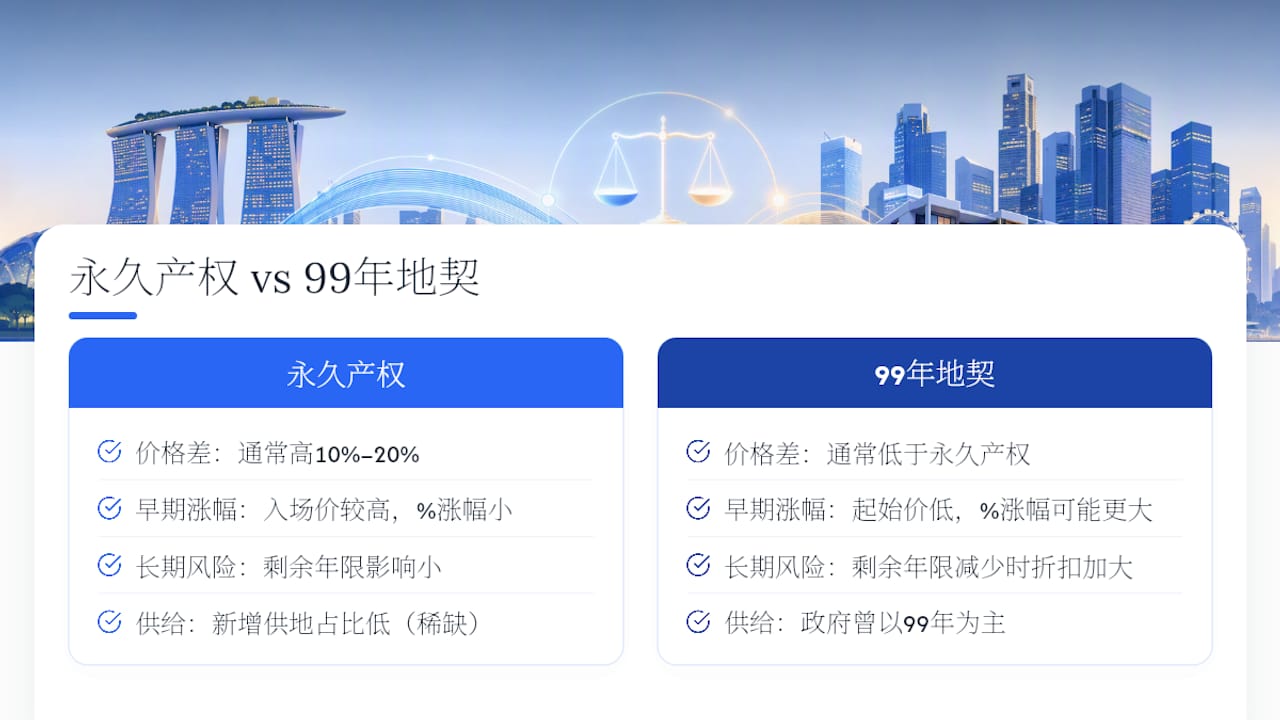
- 价格溢价:同区、同屋龄、可比户型下,永久产权普遍比99年地契贵10%到20%,地段越稀缺,溢价越明显。
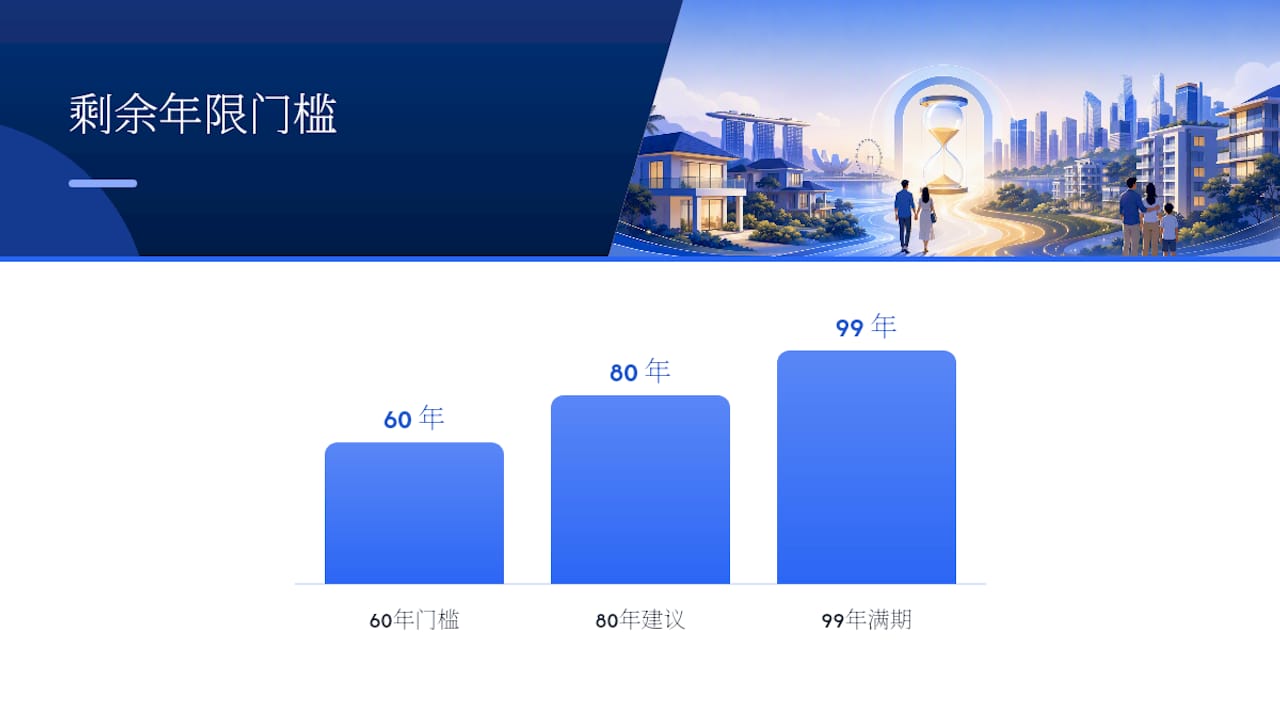
- 融资与贷款可行性:银行会根据剩余年限调整贷款年限与贷款额度(LTV),当剩余年限逼近60年这个常见警戒线时,可贷比例会明显下降。
- CPF(公积金)使用:地契剩余年限直接决定你能提取多少公积金用于购房,具体额度需以当时的CPF规则为准。
- 租金回报与短期资本增速:99年地契的入场价较低,早期百分比涨幅有时反而超过永久产权,对追求现金流的投资者更友好。
- 长期保值与传承属性:永久产权没有地契到期的隐忧,更适合不确定退出时间或打算跨代持有的家庭。
这五个维度里,前三个决定你能不能顺利贷款、顺利用公积金;后两个决定你的钱放多久最划算。永久产权的优势主要体现在长期确定性上,而99年产权特点是入场门槛低、早期弹性大。
新加坡市场证据:价格与剩余年限的实证表现
URA 的私宅价格指数是判断不同地契在不同区域表现的基础参照,它按分区公布价格走势,让买家能看出哪些地段的溢价结构最稳定。
市场数据速览:本地分析显示,永久产权通常比99年地契贵10%到20%,但这个差距并非固定不变,会随地段稀缺度和剩余年限变化而波动。
为什么99年地契在早期反而可能跑得更快?答案在于入场价的杠杆效应。一套99年地契单位的起始价格更低,同样的升值金额换算成百分比涨幅会更大,这对追求短中期资本增速的买家是实打实的优势。但这个优势会随着时间反转:剩余年限每减少一截,估值折扣就会加大,买家池也随之收窄。
新加坡的土地供给结构也解释了永久产权稀缺的原因。多数报道指出,建国以来政府售地以99年地契为主,永久产权多是历史遗留,新增供地里占比很低。这种结构性稀缺,是永久产权长期溢价的根本支撑。
老旧99年项目的转售困境也不是危言。联合早报的报道提到过集体出售失败、剩余年限过短导致银行拒贷的实际案例,这类项目一旦流拍,业主往往被迫长期持有一套贬值中的资产。
如何判断你该选哪一种:以持有期为决策框架
如何选择产权类型,说到底是一道关于时间的算术题。按下面四步走,能把模糊的直觉变成可执行的判断。
- 先明确你的持有期。5年内会卖,还是打算住到退休,甚至传给孩子?这一步决定了后面所有选项的权重。
- 评估你能承受多少溢价。同区永久产权贵10%到20%,这笔钱如果换算成月供,是否会挤压你的现金流?
- 向银行和CPF求证具体数字。剩余年限对贷款年限、LTV与公积金提取额度的影响会随政策调整,不要用几年前的印象做决定。
- 最后才用地点和入场价拍板。如果两个选项的持有期评估结果接近,位置好、剩余年限充裕的99年单位,通常比偏远的永久产权单位更值。
不同持有期对应不同的取舍规则。计划5到10年内换手的自住者或"以租养贷"的投资者,通常更看重杠杆效率和早期涨幅,可以优先看剩余年限在80年以上的99年项目。计划长期自住或考虑代际传承的买家,应该把永久产权当作默认选项,除非该区域的永久产权供给极度稀缺、溢价过高。
专业提示: 如果你看中的99年单位剩余年限已经接近60年这个门槛,先别急着议价,先问银行这套房子还能贷几年、贷多少成。这个数字会直接决定你的谈判空间,也决定你未来卖给下一个买家时对方能不能顺利贷款。
购买前必须核实的清单
产权转让问题往往出在细节没查清楚,签约前务必核对以下几项。
- 剩余年限(remaining lease)与地契起始日:这两个数字必须以官方地契文件为准,不能只听中介口头描述。
- 银行估值折扣公式:不同银行对剩余年限的估值折扣计算方式不完全一致,务必书面确认可贷年限与LTV上限。
- CPF提取资格:剩余年限会影响你能用多少公积金购房,建议购房前直接向CPF局求证具体额度。
- 集体出售记录与限制:查这栋楼是否有过集体出售尝试、是否失败过,这往往预示未来的流动性风险。
- 维修与重建潜在成本:老旧地契项目的维修基金和潜在的翻新分摊费用,也应在议价时一并考虑。
沟通模板很简单,只问三个问题:这套房子剩余年限还有多少年?银行能贷几年、贷几成?公积金能提取多少?把这三个答案拿到手,再谈价格。
haio 的数据与工具:把结论套到你的案例上
通用结论终究是通用的,haio 的价值在于让你用自己的持有期和预算跑一次实际模拟。
- 剩余年限筛查:输入意向楼盘,快速看到剩余年限、地契起始日和历史交易记录。
- 同区可比PSF比较:把目标单位和同区永久、99年项目的每平方尺价格并排对比,溢价一目了然。
- 按揭与CPF影响模拟:根据剩余年限估算可贷年限、LTV上限,以及公积金提取额度的大致区间。
- 持有期情景对比:输入"5年"和"20年"两种持有期,系统会分别测算资本增速和现金流表现的差异。
专业提示: 做一次"5年 vs 20年"的情景模拟,通常只需要输入目标楼盘和预计持有年限,输出会包含贷款可行性区间和两种持有期下的预估回报差异,方便你和家人或财务顾问一起复核。
三类买家,三种取舍
打算长期自住、不打算频繁换房的家庭,优先看永久产权,尤其是有代际传承打算的,地契折旧带来的估值风险不值得冒。以租养贷、持有期在5到15年的投资者,可以理性接受99年地契,只要剩余年限在80年以上,早期涨幅往往能覆盖溢价差。为多代传承布局的家庭,永久产权几乎是唯一能规避未来流动性风险的选择。核心逻辑始终不变:先定持有期,再看地点和融资可行性,产权标签本身只是排在第三位的参考。
— HAIO
想要个人化模拟?访问 haio 做免费评估
文章里的溢价区间和阈值都是市场平均数,你的具体情况需要具体算。haio 能根据你输入的楼盘、预算和持有期,生成一份包含剩余年限影响、贷款可行性区间、溢价对回报影响的个性化报告,整个过程免费,也不会要求你提供敏感财务信息。如果你正在永久产权和99年地契之间犹豫,不妨先上 haio 跑一次模拟,把"应该选哪个"这道题从直觉判断变成有数据支撑的决定。